Unia Europejska umożliwia pełną swobodę zawierania umów pomiędzy krajami wspólnoty, co przyczynia się do wzrostu liczby transakcji między polskimi a zagranicznymi kontrahentami. Zawierając transakcję z zagranicznym partnerem, polscy przedsiębiorcy często mają problem z tym, jak poprawnie wystawić fakturę sprzedaży, a przede wszystkim – zgodnie z jakimi przepisami? Poniżej opisujemy, jak wystawić i co powinna zawierać faktura dla kontrahenta z UE.
Określenie miejsca świadczenia usług
W pierwszej kolejności konieczne jest określenie miejsca świadczenia usług. Jest to bardzo ważne ze względu na ustalenie prawidłowego sposobu rozliczenia podatku VAT. Na jego podstawie ustala się, w którym kraju usługa podlega opodatkowaniu.
Zgodnie z zasadą ogólną dla transakcji między podatnikami (B2B), miejscem świadczenia usług jest obszar, w którym usługobiorca posiada siedzibę lub stałe miejsce prowadzenia działalności gospodarczej. Zasady ustalania miejsca świadczenia usług na rzecz podatników określa art. 28b ustawy o VAT. Przedstawia je poniższa tabela.
Rodzaj | Miejsce świadczenia usług |
Zasada ogólna | Siedziba działalności usługobiorcy |
Usługi świadczone dla stałego miejsca prowadzenia działalności gospodarczej usługobiorcy, które znajduje się w innym miejscu niż jego siedziba | Stałe miejsce prowadzenia działalności gospodarczej usługobiorcy |
Usługobiorca nie posiada siedziby lub stałego miejsca prowadzenia działalności gospodarczej | Stałe miejsce zamieszkania lub zwykłe miejsce pobytu usługobiorcy |
Od zasady ogólnej ustawa o VAT przewiduje wyjątki. Dla usług świadczonych na rzecz podatników wymieniają je art. 28e, art. 28f ust. 1 i 1a, art. 28g ust. 1, art. 28i, art. 28j ust. 1 i 2 oraz art. 28n. Należą do nich m.in. usługi:
- związane z nieruchomościami,
- transportu pasażerów,
- wstępu na imprezy kulturalne, artystyczne, sportowe, naukowe, edukacyjne, rozrywkowe lub podobne, takie jak targi i wystawy, oraz usługi pomocnicze związane z tym wstępem,
- restauracyjne i cateringowe,
- krótkoterminowego wynajmu środków transportu,
- turystyki opodatkowane na zasadach marży.
Usługa świadczona na terenie Polski dla zagranicznego klienta
Zastosowanie art. 28b ustawy o VAT odnosi się do świadczenia usług na rzecz podatników (B2B). Wówczas zasada ogólna wskazuje, że miejscem świadczenia usług jest siedziba działalności usługobiorcy. Natomiast miejsce świadczenia usług na rzecz podmiotów niebędących podatnikami, w tym osób fizycznych nieprowadzących działalności gospodarczej (konsumentów – B2C), określa art. 28c ustawy o VAT. W tym przypadku miejscem świadczenia usług jest miejsce, w którym usługodawca posiada siedzibę działalności gospodarczej. Wobec tego jeżeli polski podatnik świadczy usługę na rzecz zagranicznego klienta, który jest osobą fizyczną nieprowadzącą działalności gospodarczej, a miejscem świadczenia usługi jest Polska, to ma obowiązek opodatkować usługę według właściwej stawki VAT, przewidzianej dla danej usługi na terytorium Polski.
Rejestracja do VAT UE
Przedsiębiorca, który chce dokonywać transakcji z kontrahentami zagranicznymi w obrębie państw członkowskich UE, musi liczyć się z obowiązkiem dokonania rejestracji do celów VAT UE, który dotyczy zarówno czynnych, jak i zwolnionych podatników VAT. Rejestracji dokonuje się na podstawie zgłoszenia VAT-R, w którym uzupełnia się część C.3. Po spełnieniu wymagań formalnych przedsiębiorca otrzyma numer VAT UE (NIP z prefiksem PL), którym posługuje się w transakcjach wewnątrzwspólnotowych.
Faktura dla kontrahenta z UE
W kwestii danych identyfikacyjnych faktura dla kontrahenta z UE powinna zawierać numer VAT UE nabywcy oraz numer VAT UE sprzedawcy. W celu sprawdzenia, czy dany numer VAT UE jest aktywny, można skorzystać z systemu VIES. W przypadku świadczenia usług, dla których zastosowanie ma art. 28b ustawy o VAT, ważne jest również dodanie odpowiednich treści w dalszej części faktury.
Jeżeli bowiem to zagraniczny kontrahent zobowiązany jest do rozliczenia podatku od wartości dodanej, wówczas na fakturze nie należy wykazywać kwoty podatku oraz stawki VAT. W miejscu stawki podatku stosuje się oznaczenie „np” – nie podlega opodatkowaniu. W fakturze ustrukturyzowanej FA(3) dla usług, o których mowa w art. 100 ust. 1 pkt 4 ustawy o VAT, jest to oznaczenie „np II”. Dodatkowo zgodnie z art. 106e ust. 1 pkt 18 ustawy o VAT faktura powinna zawierać wyrazy „odwrotne obciążenie”.
(...) w przypadku dostawy towarów lub wykonania usługi, dla których obowiązanym do rozliczenia podatku od wartości dodanej lub podatku o podobnym charakterze jest nabywca towaru lub usługi – wyrazy „odwrotne obciążenie”.
Potwierdził to Dyrektor Izby Skarbowej w Katowicach w interpretacji z 15 stycznia 2015 r., nr IBPP4/443-570/14/LG:
Jednocześnie na wystawionych fakturach nie należy wykazywać stawki i kwoty podatku.
W związku z powyższym Wnioskodawca prawidłowo dokumentuje przedmiotową usługę poprzez wystawienie faktury VAT ze stawką np. (nie podlega)“.
Wystawienie faktury sprzedaży dla kontrahenta z UE w systemie wFirma.pl
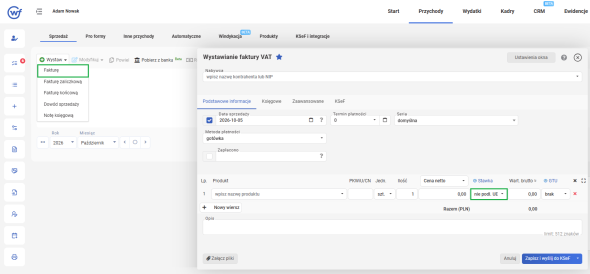
System wFirma.pl umożliwia w prosty sposób wystawić faktury dla kontrahentów zagranicznych. W tym celu należy przejść do zakładki PRZYCHODY » SPRZEDAŻ » WYSTAW » FAKTURĘ i uzupełnić poszczególne pola. W danych nabywcy należy oznaczyć kraj oraz wpisać numer NIP. W przypadku kontrahentów z krajów UE należy wprowadzić numer VAT UE. Następnie należy wybrać stawkę "NIE PODL. UE", która jest odpowiednia dla wewnątrzwspólnotowego świadczenia usług na rzecz kontrahentów będących podatnikami.
Następnie w zakładce ZAAWANSOWANE należy wybrać walutę oraz język, w jakim dokument ma zostać wystawiony.
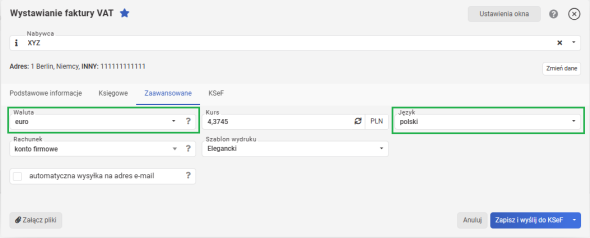
Na fakturze i jej wizualizacji będzie widoczna kwota sprzedaży w obu walutach. Wartość w walucie obcej zostanie automatycznie przeliczona na polskie złote po średnim kursie NBP z ostatniego dnia roboczego poprzedzającego datę sprzedaży lub datę wystawienia faktury, w zależności od tego, która z tych dat jest wcześniejsza.
Po zapisaniu faktura zostaje wysłana do KSeF, a jej wartość w walucie polskiej zostanie zaksięgowana do Rejestru sprzedaży VAT oraz KPiR w kolumnie 9 lub Ewidencji Przychodów (ryczałt), w zależności od posiadanej formy opodatkowania. Nabywcy z innego kraju UE, który nie korzysta z KSeF, przekazuje się wizualizację faktury w uzgodniony sposób, np. w formie PDF.
Polecamy: