Import towarów to przywóz towarów z terytorium państwa trzeciego (czyli spoza Unii Europejskiej, np. ze Stanów Zjednoczonych albo z Wielkiej Brytanii – z wyjątkiem Irlandii Północnej, którą w zakresie obrotu towarami traktuje się jak terytorium Unii Europejskiej) na terytorium Unii Europejskiej. Definiuje to art. 2 pkt 7 ustawy o VAT. W imporcie podatnikiem jest ten, na kim ciąży obowiązek uiszczenia cła – niezależnie od tego, czy prowadzi działalność gospodarczą. Sprawdź, jak rozliczyć import towarów do Polski.
Import towarów czy wewnątrzwspólnotowe nabycie towarów
Ustawa o VAT definiuje import jako przywóz towarów z terytorium państwa trzeciego. Dlatego przywozu towarów z innego państwa członkowskiego Unii Europejskiej nie można nazwać importem. Taka transakcja to wewnątrzwspólnotowe nabycie towarów albo nabycie na zasadach obowiązujących w obrocie krajowym.
Miejscem importu jest terytorium państwa członkowskiego, na którym towary znajdują się w momencie wprowadzenia ich na terytorium Unii Europejskiej.
Od tej reguły istnieje jednak wyjątek. Jeżeli towary, w momencie wprowadzenia ich do Unii Europejskiej zostaną objęte niżej wymienionymi procedurami, to miejscem importu będzie kraj, w którym przestaną im podlegać.
Oto lista procedur:
- uszlachetniania czynnego,
- odprawy czasowej z całkowitym zwolnieniem od należności celnych przywozowych,
- składowania celnego,
- tranzytu, w tym także składowaniem czasowym przed objęciem towarów jedną z procedur celnych,
- wolnego obszaru celnego.
Opodatkowanie importowanych towarów
Obowiązek podatkowy w imporcie towarów powstaje co do zasady z chwilą powstania długu celnego (art. 19a ust. 9 ustawy o VAT). Pierwszy wyjątek dotyczy procedury uszlachetniania czynnego – w takim przypadku obowiązek podatkowy powstaje z chwilą zamknięcia tej procedury (art. 19a ust. 10a ustawy o VAT).
Drugi wyjątek dotyczy towarów objętych procedurą:
- składowania celnego,
- odprawy czasowej z całkowitym zwolnieniem z należności celnych przywozowych,
- uszlachetniania czynnego,
- tranzytu,
- wolnego obszaru celnego,
jeżeli od towarów tych pobierane są opłaty wyrównawcze lub opłaty o podobnym charakterze – obowiązek podatkowy z tytułu importu towarów powstaje z chwilą wymagalności tych opłat.
Podstawą opodatkowania w imporcie towarów jest co do zasady wartość celna powiększona o należne cło. W przypadku importu towarów opodatkowanych podatkiem akcyzowym podstawą opodatkowania jest wartość celna powiększona o należne cło oraz podatek akcyzowy.
Podstawą opodatkowania towarów objętych procedurą uszlachetniania biernego jest różnica między wartością celną produktów przetworzonych lub zamiennych, dopuszczonych do obrotu, a wartością towarów wywiezionych czasowo, powiększoną o należne cło. Jeżeli towary objęte procedurą uszlachetniania biernego są opodatkowane podatkiem akcyzowym, podstawą opodatkowania będzie różnica między wartością celną produktów przetworzonych lub zamiennych dopuszczonych do obrotu, a wartością towarów wywiezionych czasowo, powiększona o cło i podatek akcyzowy.
Podstawą opodatkowania towarów objętych procedurą odprawy czasowej z częściowym zwolnieniem od należności celnych przywozowych jest wartość celna powiększona o cło, które byłoby należne, gdyby towary te były objęte procedurą dopuszczenia do obrotu. Jeżeli takie towary są opodatkowane podatkiem akcyzowym, podstawą opodatkowania jest wartość celna powiększona o cło, które byłoby należne, gdyby towary były objęte procedurą dopuszczenia do obrotu, oraz o podatek akcyzowy. W przypadku towarów objętych procedurą uszlachetniania czynnego podstawą opodatkowania jest wartość celna, a gdy są to towary opodatkowane podatkiem akcyzowym – wartość celna powiększona o podatek akcyzowy.
Wszystkie wymienione podstawy opodatkowania obejmują koszty dodatkowe – o ile nie zostały włączone do wartości celnej – takie jak koszty prowizji, opakowania, transportu i ubezpieczenia, ponoszone do pierwszego miejsca przeznaczenia na terytorium kraju, jak również wynikające z transportu do innego miejsca przeznaczenia znajdującego się na terytorium Unii Europejskiej, jeżeli miejsce to jest znane w momencie dokonania importu. Usługi związane bezpośrednio z importem towarów, których wartość włączono do podstawy opodatkowania, są opodatkowane stawką 0% (art. 83 ust. 1 pkt 20 ustawy o VAT). Do końca 2026 r. nie dotyczy to usług ubezpieczenia towarów i usług dotyczących importu towarów zwolnionych od podatku – od 1 stycznia 2027 r. te wyjątki zostają zniesione.
Import towarów a rozliczenie VAT
Podatnik dokonujący importu jest obowiązany obliczyć i wykazać kwotę podatku – z uwzględnieniem obowiązujących stawek – w zgłoszeniu celnym, a w niektórych przypadkach uszlachetniania czynnego w rozliczeniu zamknięcia (art. 33 ustawy o VAT). Od 1 stycznia 2027 r. podatnicy stosujący uproszczenia, o których mowa w art. 166 i art. 182 unijnego kodeksu celnego, wykazują kwotę podatku w zgłoszeniu uzupełniającym. Wyjątkiem jest odprawa scentralizowana z udziałem administracji celnych co najmniej dwóch państw członkowskich – wtedy podatek wykazuje się w deklaracji importowej (art. 33b ustawy o VAT). Jeśli organ celny stwierdzi, że kwota podatku została wykazana nieprawidłowo, naczelnik urzędu celno-skarbowego wydaje decyzję, w której określa podatek w prawidłowej wysokości albo różnicę między kwotą prawidłową a kwotą już wykazaną. O wydanie takiej decyzji może wystąpić także sam podatnik. Obliczony podatek trzeba wpłacić w terminie 10 dni od dnia powiadomienia podatnika przez organ celny o wysokości należności podatkowych, chyba że podatnik rozlicza go w deklaracji na zasadach opisanych niżej.
Podatnik zarejestrowany jako podatnik VAT czynny może zamiast tego rozliczyć podatek należny z tytułu importu towarów w deklaracji podatkowej – czyli w pliku JPK_V7M lub JPK_V7K – składanej za okres, w którym powstał obowiązek podatkowy z tytułu importu. W praktyce takie rozliczenie nazywa się procedurą uproszczoną. Aby z niego skorzystać, trzeba spełnić warunki z art. 33a ustawy o VAT. Kwotę podatku należnego rozliczonego w ten sposób podatnik może odliczyć jako podatek naliczony już w deklaracji za ten sam okres, o ile importowane towary służą czynnościom opodatkowanym (art. 86 ust. 2 pkt 2 lit. b i ust. 10 ustawy o VAT).
Aby skorzystać z procedury uproszczonej, podatnik musi:
- przedstawić naczelnikowi urzędu celno-skarbowego potwierdzenie zarejestrowania jako podatnik VAT czynny,
- przedstawić temu naczelnikowi zaświadczenia o braku zaległości w podatkach stanowiących dochód budżetu państwa i w składkach na ubezpieczenia społeczne, przekraczających 3% kwoty należnych wpłat z danego tytułu, wydane nie wcześniej niż 6 miesięcy przed importem (zamiast zaświadczeń można złożyć oświadczenia o tej samej treści),
- dokonywać zgłoszeń celnych przez przedstawiciela bezpośredniego lub pośredniego – od 1 stycznia 2027 r. dotyczy to także zgłoszeń uzupełniających i przedstawiania rozliczeń zamknięcia.
Jeżeli podatnik nie rozliczył w całości lub w części podatku należnego z tytułu importu towarów w pierwotnej deklaracji, może dokonać jej korekty w terminie 4 miesięcy, licząc od miesiąca następującego po miesiącu, w którym powstał obowiązek podatkowy z tytułu importu tych towarów (art. 33a ust. 6a ustawy o VAT). Podatnik, który ma status upoważnionego przedsiębiorcy (AEO) i stosuje uproszczenie z art. 166 unijnego kodeksu celnego, może dokonać korekty później – nie później niż w terminie miesiąca po upływie terminu na złożenie zgłoszenia uzupełniającego. Po upływie tych terminów podatnik traci prawo do rozliczenia w deklaracji podatku z danego zgłoszenia celnego (od 1 stycznia 2027 r. – także z rozliczenia zamknięcia albo zgłoszenia uzupełniającego) i musi zapłacić ten podatek wraz z odsetkami naczelnikowi urzędu skarbowego właściwemu do poboru należności celnych (art. 33a ust. 7 ustawy o VAT).
Jak zaksięgować import towarów spoza UE w procedurze uproszczonej w systemie wFirma.pl?
Fakturę dokumentującą import towarów spoza UE w procedurze uproszczonej w systemie wFirma.pl należy zaksięgować przechodząc do zakładki » WYDATKI » KSIĘGOWANIE » DODAJ » FAKTURA VAT, gdzie w otwartym oknie należy wybrać odpowiedni RODZAJ WYDATKU oraz wprowadzić dane zgodnie z otrzymaną fakturą, przy czym w polu WARTOŚĆ NETTO należy wpisać kwotę z faktury i wybrać stawkę VAT przeznaczoną dla danego towaru w Polsce. W przypadku kontrahenta spoza UE należy zamiast NIP wybrać INNY i wprowadzić numer identyfikujący go dla celów podatkowych w kraju pochodzenia. W przypadku braku numeru należy wpisać BRAK.
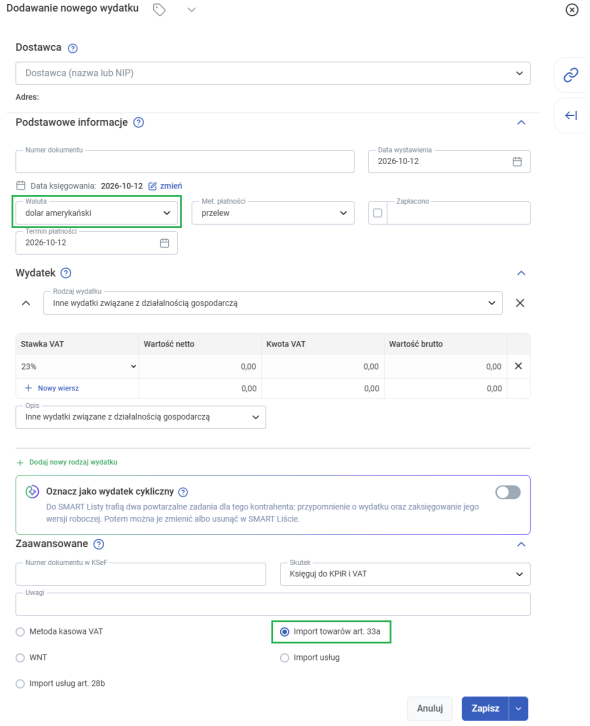
Następnie w sekcji ZAAWANSOWANE należy zaznaczyć IMPORT TOWARÓW art. 33a oraz wybrać WALUTĘ w jakiej została wystawiona faktura.
Polecamy: