Właściciele firm często zastanawiają się, czy wydatki o charakterze osobistym mogą stanowić koszty firmowe. Zaliczenie takich zakupów do kosztów podatkowych wymaga analizy związku wydatku z prowadzoną działalnością gospodarczą. W artykule wyjaśniamy, jakie zasady obowiązują przy rozliczaniu tego typu wydatków i kiedy fiskus pozwala na ich ujęcie w księgach.
Które wydatki można ująć w kosztach?
Zgodnie z art. 22 ust. 1 ustawy z dnia 26.07.1991 r. o podatku dochodowym od osób fizycznych (Dz. U. z 2026 r. poz. 592, zwanej dalej ustawą o PIT) kosztami uzyskania przychodów są wydatki poniesione w celu osiągnięcia przychodów albo zachowania lub zabezpieczenia źródła przychodów, z wyłączeniem wydatków ustawowo wyłączonych z kosztów uzyskania przychodów. Do tego wydatek będący kosztem podatkowym musi być poniesiony przez podatnika, niezwrócony w formie dofinansowania i właściwie udokumentowany.
Przepis nie wymaga więc, aby każdy koszt powodował bezpośrednie uzyskanie konkretnego przychodu. Dopuszczalne są również wydatki służące zachowaniu albo zabezpieczeniu źródła przychodów. Konieczny pozostaje jednak rzeczywisty, gospodarczo uzasadniony związek między wydatkiem a działalnością.
W praktyce oznacza to, że koszt powinien być poniesiony dlatego, że działalność gospodarcza tego wymaga, albo że wydatek racjonalnie służy jej prowadzeniu. Jeżeli natomiast ten sam zakup zostałby dokonany niezależnie od prowadzenia firmy, pojawia się problem kosztu osobistego.
Art. 23 ustawy o PIT zawiera katalog wydatków wyłączonych z kosztów podatkowych. Nie oznacza to jednak, że każdy niewymieniony w tym katalogu wydatek automatycznie staje się kosztem uzyskania przychodów. W pierwszej kolejności wydatek ten musi spełniać wszystkie ww. warunki kosztu uzyskania przychodów. Jednym z nich jest właśnie brak występowania danego wydatku w katalogu kosztów niepodatkowych.
To rozróżnienie ma szczególne znaczenie przy wydatkach osobistych. Brak konkretnego zakazu w katalogu kosztów niepodatkowych nie wystarcza do uznania wydatku za koszt podatkowy.
Do typowych kosztów uzyskania przychodów w prowadzonej działalności można zakwalifikować m.in.:
zakup towarów handlowych oraz materiałów,
wypłatę wynagrodzeń dla pracowników,
składki ZUS,
zakup wyposażenia,
zakup materiałów biurowych na potrzeby firmy,
opłaty bankowe za prowadzenie firmowego rachunku bankowego,
zakup paliwa i materiałów eksploatacyjnych do pojazdu firmowego.
Nie są to oczywiście wszystkie wydatki uznane za koszt uzyskania przychodów. Jest ich znacznie więcej.
Przykład 1
Przedsiębiorca prowadzi sklep odzieżowy. W sierpniu 2026 roku zakupił 3 płaszcze o wartości 2 500 zł każdy – jeden z zamiarem dalszej odsprzedaży, jeden zamierza używać w działalności, a ostatni zdecydował się przekazać na użytek prywatny. W jaki sposób pan Rafał powinien zaksięgować fakturę za zakup płaszczy?
Przedsiębiorca powinien ująć fakturę za zakup płaszczy w następujący sposób:
w kolumnie 12. – Zakup towarów handlowych i materiałów – ująć wartość płaszcza, który kupił z zamiarem dalszej odsprzedaży, bowiem spełnia on definicję towaru handlowego,
w kolumnie 15. – Pozostałe wydatki – ująć wartość kolejnego płaszcza, który ma spełniać charakter pokazowy – występuje na manekinie i nie jest przeznaczony aktualnie na sprzedaż.
Natomiast wartość ostatniego płaszcza, który ma być przeznaczony na użytek prywatny, nie może być ujęta w kosztach uzyskania przychodów.
Jak rozpoznać wydatki o charakterze osobistym?
Wydatek osobisty to taki, którego zasadniczym celem jest zaspokojenie prywatnych potrzeb podatnika, nawet jeżeli przy okazji może on mieć pewne znaczenie dla działalności.
Wydatki o charakterze osobistym nie stanowią kosztu podatkowego i nie mogą być ujmowane w kosztach firmowych bez względu na to, czy faktura dokumentująca ich zakup została wystawiona na dane firmowe, czy też nie.
Zakup zwykłego garnituru przez prawnika może ułatwiać wykonywanie zawodu i poprawiać wizerunek podczas spotkań z klientami. Nie zmienia to faktu, że garnitur pozostaje rzeczą wykorzystywaną również prywatnie. Podobnie wygląda sytuacja z codziennym telefonem, samochodem czy posiłkiem.
Powyższe potwierdza m.in. interpretacja indywidualna z dnia 30.09.2025 r. o sygn. 0115-KDIT3.4011.693.2025.1.RS, w której Dyrektor Krajowej Informacji Skarbowej stwierdza, że – „[…] W opisie sprawy wskazał Pan, że prowadzi jednoosobową działalność gospodarczą w zakresie usług informatycznych. Czasami Pana klienci organizują szkolenia, seminaria i inne spotkania biznesowe, które wspiera Pan od strony informatycznej. Większość spotkań wymaga stosownego ubioru – garnituru. Podkreślił Pan, że nie wypada pojawić się w codziennym stroju, gdyż świadczy to o Pana kliencie, jest Pan kojarzony z firmą organizującą spotkanie. Pana wątpliwość polega na ustaleniu, czy wydatki na zakup garnituru i niezbędnych dodatków, tj. obuwie, koszula, krawat, mogą stanowić koszty uzyskania przychodu.
Generalnie – co należy podkreślić – zakupy tego rodzaju stanowią wydatki związane z faktem funkcjonowania osoby w życiu społecznym. Niezależnie, bowiem od rodzaju prowadzonej działalności gospodarczej, każda osoba musi nabywać i używać dostosowane do własnych wymagań np. odzież, obuwie, czy inne elementy garderoby. Z tej też przyczyny zakup tych rzeczy stanowi, co do zasady spełnienie zwykłych, normalnych potrzeb danej osoby fizycznej.
Odstępstwa od tej zasady mogą wynikać np. z nałożonego na prowadzącego działalność gospodarczą prawnego obowiązku używania określonego rodzaju odzieży/garderoby, czy też obuwia, a rzeczy te utraciły charakter osobisty, np. z uwagi na dostosowanie tychże do pełnienia określonych funkcji bądź zawodów.
Biorąc pod uwagę opis okoliczności sprawy oraz przedstawioną uprzednio argumentację, tego typu wydatki noszą przede wszystkim znamiona wydatków o charakterze osobistym, a te nie mogą stanowić kosztów uzyskania przychodów.
Z treści wniosku nie wynika, żeby garnitur wraz z dodatkami, tj. obuwie, koszula, krawat, które planuje Pan zakupić, odróżniał się czymś szczególnym od zwyczajowego, eleganckiego stroju. Tym samym pod względem funkcjonalnym zakupione produkty nie będą odróżniały się od tych wykorzystywanych w codziennym użyciu. […]”.
Inaczej może zostać oceniony wydatek, którego cechy powodują, że przedmiot faktycznie traci charakter osobisty. Przykładem może być specjalistyczna odzież ochronna albo charakterystyczny strój sceniczny używany wyłącznie przy wykonywaniu określonych usług.
Dlatego nie decyduje sama nazwa wydatku. Znaczenie mają jego właściwości, sposób wykorzystania, okoliczności zakupu oraz faktyczny cel poniesienia.
Jak już wyżej wspomniano, aby wydatek stanowił koszt w ujęciu podatkowym, musi mieć związek z prowadzoną działalnością gospodarczą. W przypadku braku tego związku, co do zasady, nie może stanowić kosztu i być ujęty w ewidencji.
Warto również podkreślić, że większość wydatków o charakterze osobistym, mimo pośredniego związku z działalnością, nie będzie mogła stanowić kosztu uzyskania przychodu. Do najbardziej charakterystycznych można zaliczyć zakupione dla przedsiębiorcy:
okulary korekcyjne bądź soczewki,
karnet na basen, siłownię (może on jednak być kosztem podatkowym, jeżeli dotyczy zatrudnianych pracowników, a celem pracodawcy jest ich zmotywowanie do efektywnej pracy i zatrzymanie w swojej firmie),
kurs prawa jazdy,
szczepionkę,
wizytę u stomatologa,
ubezpieczenie na życie.
W tym miejscu należałoby wspomnieć o pewnym wyjątku. Niektóre wydatki osobiste w pewnej części przeznaczonej na cele działalności będą mogły stanowić koszt uzyskania przychodu.
Zależy to jednak od:
rodzaju i specyfiki prowadzonej działalności gospodarczej,
konkretnej, indywidualnej sytuacji podatnika,
konkretnych okoliczności poniesienia wydatku,
wyjątkowości wydatku, wyjątkowości sytuacji, w której może być on uznany za uzasadniony w danej działalności,
pozostałych kwestii.
Dlatego, patrząc na powyższe przykłady kosztów osobistych, warto przeanalizować niektóre z innej strony.

Wydatki na prawo jazdy niekiedy będą kosztem podatkowym
O ile wydatki na okulary korekcyjne fiskus wciąż neguje, twierdząc, że nie stanowią kosztów uzyskania przychodów, to kurs na prawo jazdy, np. na ciągnik rolniczy, będzie kosztem podatkowym w działalności rolniczej, a kurs na prawo jazdy kategorii C+E będzie kosztem uzyskania przychodu w firmie transportowej. Fiskus może wyjątkowo zgodzić się na zaliczenie kursu na ciężarówkę do kosztów podatkowych, jeżeli podatnik jednoznacznie wykaże związek tego wydatku z osiąganymi przychodami z działalności.
Jeżeli przedsiębiorca prowadzi firmę transportową i warunkiem świadczenia przez niego usług (realizacji umów) transportowych jest posiadanie kategorii C (na ciężarówki), wówczas wyjątkowo wydatki na kurs prawa jazdy mogą stanowić koszty uzyskania przychodów. Jeżeli przedsiębiorca posiada pracowników i nie mają oni odpowiednich uprawnień, aby zrealizować umowę wykonania usługi transportowej, wówczas także wydatki na prawo jazdy kategorii C dla tych pracowników będą stanowiły u niego koszt podatkowy.
Kursy, szkolenia, studia mogą być kosztem podatkowym, ale nie zawsze
Wydatki na szkolenia, studia, kursy nie są z definicji wydatkami osobistymi. Decydujące znaczenie, tak jak w większości przypadków, ma ich związek z prowadzoną działalnością gospodarczą.
Przykładowo kurs z zakresu nowych technologii dla informatyka, szkolenie z przepisów podatkowych dla doradcy podatkowego czy specjalistyczny kurs dla fizjoterapeuty może pozostawać w bezpośrednim związku z wykonywanymi usługami.
Dyrektor Krajowej Informacji Skarbowej w interpretacji indywidualnej z dnia 10.05.2024 r. o sygn. 0113-KDIPT2-1.4011.114.2024.2.MZ wskazał, że – „[…] Prowadzi Pan jednoosobową działalność gospodarczą. W ramach Pana głównej działalności, czyli usług BHP prowadzi Pan szkolenia wstępne, szkolenia okresowe dla wszystkich grup zawodowych od robotniczych po osoby kierujące pracownikami i stanowiska inżynieryjno-techniczne. Prowadzi Pan szkolenia w zakresie budowania kultury bezpieczeństwa biorąc udział, jako prelegent w seminariach, czy konferencjach na poziomie ogólnopolskim w różnych branżach.
Kolejna działalność związaną z prowadzoną przez Pana jednoosobową działalnością gospodarczą to prowadzenie programów certyfikacji w Jednostkach Certyfikujących działających w Polsce i tych o zasięgu europejskim. W ramach tej działalności przygotowuje Pan dokumenty certyfikacyjne, prezentacje na seminaria i szkolenia z audytorami jednostek certyfikujących, na których jest Pan prelegentem.
W ramach szeroko rozumianej współpracy dla jednostek działających na rynku polskim i europejskim prowadzi Pan szkolenia dla audytorów wewnętrznych, audytorów wiodących oraz personelu zaangażowanego w proces certyfikacji. Do każdego ze szkoleń przygotowuje Pan materiały dydaktyczne i prezentacje. Kurs ...., w którym bierze Pan udział składa się z ..... lub okolicach. Każdy z tych zjazdów, ze względu na odległość Pana miejsca zamieszkania od miejsca prowadzenia kursu, będzie wiązał się z wynajmem hotelu oraz poniesieniem kosztów dojazdów. Cena kursu zawiera udział w ww. zjazdach oraz materiały dydaktyczne. Kurs skierowany jest dla osób występujących publicznie m.in. trenerów. Zakres tematyczny obejmuje takie zagadnienia jak: budowanie pewności siebie w prezentacjach i wystąpieniach, panowanie nad strachem, ćwiczenia z mowy, by mówić lepiej, wyraźniej, donośniej, tworzenie produktów sprzedażowych w praktyce. Jest to kurs, który umożliwi Panu doskonalenie Pana warsztatu trenerskiego oraz poprawi jakość prowadzonych przez Pana szkoleń i przygotowywanych materiałów dydaktycznych. W związku z braniem udziału w szkoleniu O. wystawiona została faktura VAT (data poniesienia wydatków 9 styczeń 2024 r.). Opłata obejmuje udział w szkoleniu oraz niezbędne materiały dydaktyczne. Opłata nie zawiera zakwaterowania w czasie szkolenia, ani kosztów dojazdu na szkolenie. Opłata ta nie zostanie w jakikolwiek sposób zwrócona, ani nie jest dofinansowana ze środków zewnętrznych.
Wskazał Pan, że kurs opisany we wniosku umożliwi Panu doskonalenie warsztatu trenerskiego oraz poprawi jakość prowadzonych przez Pana szkoleń i przygotowywanych materiałów dydaktycznych. Kurs jest związany z podnoszeniem Pana kwalifikacji zawodowych. Wskazał Pan także, że ponosi wydatki na dojazd na szkolenie i nocleg. Szkolenie, odbywa się 344 km od Pana miejsca zamieszkania, zajęcia trwają od 10 do 18 lub 19 w każdą sobotę i niedzielę. Nie ma Pan możliwości powrotu do domu i następnego dnia znowu wyjazdu na szkolenie, bo koszty paliwa byłyby wtedy większe niż koszt noclegu - jedna noc to koszt około 300 zł. Zatem nocleg w miejscu organizacji zajęć jest uzasadnionym kosztem i oszczędnością dla Pana. Wobec powyższego, poniesienie wydatków związanych z dojazdem i noclegiem jest niezbędne w celu udziału w omawianym szkoleniu, które ma związek z przychodami z działalności gospodarczej. […]”.
W tej sytuacji fiskus uznał, że wydatki poniesione na opłaty za szkolenie i opłaty związane z dojazdem na szkolenie oraz noclegiem w czasie weekendowych zjazdów stanowią koszt uzyskania przychodów.
Wydatki na ubezpieczenie na życie w kosztach podatkowych
Podobnie rzecz się ma w kwestii ubezpieczeń na życie. W interpretacji indywidualnej z dnia 25.07.2025 r. o sygn. 0114-KDIP2-2.4010.238.2025.2.AS Dyrektor Krajowej Informacji Skarbowej uznał, że – „[…] Jak sami Państwo wskazali w opisie sprawy, poniesienie wydatków na składki na ubezpieczenie na życie dla Członka Zarządu (będącego jednocześnie wspólnikiem Spółki) stanowi świadczenie wzajemne wspólnika na rzecz Spółki w postaci pełnienia funkcji zarządczych. Pokrywanie kosztów ubezpieczenia na życie Członka Zarządu jest ekwiwalentem za jego pracę na Państwa rzecz. Wykupione ubezpieczenie ma zapewnić Członkowi Zarządu bezpieczeństwo w przypadku wypadku podczas wykonywania czynności służbowych oraz dodatkowo ma pełnić funkcję motywującą do prowadzenia spraw Spółki, w której jest jednocześnie wspólnikiem.
Z tego względu uznać należy, że ubezpieczenie na życie dla Członka Zarządu będącego strategicznym ogniwem firmy, poprzez zadbanie o bezpieczne warunki sprawowania funkcji zarządczych przez Członków Zarządu, służy zabezpieczeniu źródła przychodów Spółki. Poniesione przez Państwa wydatki na składki na ubezpieczenie na życie dla Członka Zarządu (będącego jednocześnie wspólnikiem Spółki) przełożą się, zatem na osiągane przychody z prowadzonej przez Państwa działalności gospodarczej, przy czym nie można bezpośrednio powiązać wskazanych wydatków z konkretnymi przychodami osiąganymi przez Spółkę. Wydatki te stanowią, zatem koszty uzyskania przychodów inne niż koszty bezpośrednio związane z przychodami (tzw. „koszty pośrednie) w dniu ich poniesienia na podstawie art. 15 ust. 4d-4e ustawy CIT. […]”.
Wydatki na okulary korekcyjne wciąż kosztem niepodatkowym
Jeżeli chodzi o wydatki na okulary, soczewki itp., nabywając je dla siebie, przedsiębiorca nie będzie mógł pomniejszyć o ich wartość osiągniętych przychodów z działalności. Takie stanowisko wynika m.in. z interpretacji indywidualnej wydanej przez Dyrektora Krajowej Informacji Skarbowej z dnia 27.07.2026 r. o sygn. 0113-KDIPT2-1.4011.456.2026.1.RK, w której stwierdzono, że – „[…] Mając na uwadze opis sprawy oraz powyższe przepisy prawne wskazać należy, że wydatek na zakup okularów korekcyjnych wyposażonych w filtr światła niebieskiego ma na celu przede wszystkim ochronę Pani zdrowia. Wydatek uwarunkowany stanem zdrowia osoby prowadzącej działalność gospodarczą należy do wydatków o charakterze osobistym. W sytuacji zaistnienia wady wzroku, czy też jej pogłębiania się, osoba fizyczna jest zmuszona do zakupu okularów korekcyjnych, niezależnie od tego, czy prowadzi działalność gospodarczą, czy też działalności takiej nie prowadzi.
Tak więc celem, jaki jest związany z ponoszeniem tego rodzaju wydatków, jest ochrona wzroku, a nie osiągnięcie przychodów z pozarolniczej działalności gospodarczej. Opisany przez Panią zakup jest zatem uwarunkowany ryzykiem wystąpienia problemów zdrowotnych, a więc jest wydatkiem o charakterze osobistym, niezależnym od prowadzenia działalności gospodarczej. Wobec tego stwierdzam, że bezpośrednim celem, jakim jest poniesienie wydatku na zakup okularów korekcyjnych, jest ochrona wzroku, a nie osiągnięcie przychodów z pozarolniczej działalności gospodarczej. Zakup okularów korekcyjnych jest wydatkiem o charakterze osobistym i brak jest związku przyczynowo-skutkowego z przychodami osiąganymi z Pani działalności gospodarczej. […]”.
Wyjątki od reguły
Należy podkreślić, że wśród stanowisk fiskusa pojawiają się wyjątki pozwalające na zakwalifikowanie niektórych specyficznych wydatków do kosztów podatkowych. Odnoszą się one jednak do charakterystycznych form działalności. Najlepszym tego przykładem jest interpretacja indywidualna z dnia 29.01.2025 r. o sygn. 0112-KDIL2-2.4011.943.2024.1.MM „[…] Z przedstawionych we wniosku informacji wynika, że prowadzi Pan jednoosobową działalność gospodarczą w zakresie pośrednictwa kredytowego i ubezpieczeniowego. Świadczenie usług w zakresie pośrednictwa kredytowego szerokiemu kręgu odbiorców wiąże się z koniecznością przygotowywania ofert i umiejętnością porozumienia się także z klientami obcojęzycznymi. Obsługuje Pan klientów mówiących w języku polskim, jak i angielskim. W celu pozyskania takiego klienta, porozumienia z nim konieczna jest znajomość języka angielskiego na wyższym stopniu zaawansowania, z uwzględnieniem specyfiki języka bankowego, finansowego. Obcokrajowcy stanowią ok. 20% Pana klientów. Z powodu ograniczeń w znajomości języka angielskiego jest Pan zmuszony przekazywać niektórych klientów do innych pośredników mówiących biegle i płynnie po angielsku. Zatem, aby zachować tych klientów oraz pozyskać nowych klientów mówiących wyłącznie po angielsku, konieczne jest podniesienie Pana kompetencji językowych. Dlatego uznał Pan za konieczne poniesienie przez Pana wydatków na kurs językowy, zakup materiałów do nauki języka angielskiego (książek, ćwiczeń, ebooków). Wydatki te będą dokumentowane fakturami VAT, ewentualnie innymi równoważnymi dokumentami księgowymi.
Skoro - chcąc świadczyć swoje usługi - musi Pan posługiwać się językiem angielskim na wyższym stopniu zaawansowania, z uwzględnieniem specyfiki języka bankowego, finansowego, a poniesione wydatki na naukę języka angielskiego, tj. kurs języka angielskiego, zakup materiałów dydaktycznych (książek, ćwiczeń, ebooków), pozwolą osiągnąć Panu przychód, jak również zachować źródło przychodów, to wydatki te mogą być zaliczone do kosztów uzyskania przychodu zgodnie z art. 22 ust. 1 ustawy o podatku dochodowym od osób fizycznych. […]”.
Kolejnym z przykładów jest możliwość zaliczenia do kosztów wydatków poniesionych na aparat słuchowy. Potwierdza to interpretacja indywidualna z dnia 21.01.2026 r. o sygn. 0112-KDIL2-2.4011.982.2025.2.MM – „[…] Z informacji przedstawionych we wniosku wynika, że prowadzi Pani jednoosobową działalność gospodarczą, w ramach, której świadczy Pani usługi administracyjno-biurowe w siedzibie firmy oraz u klienta. Firma Pani świadczy usługi wspierające prowadzenie biznesu jak: przygotowywanie zebrań, spotkań, realizacja zleceń, zamawianie materiałów reklamowych, wystawianie faktur, przygotowywanie dokumentów, ofert, wystawianie zaświadczeń, sporządzanie, przekazywanie pism (na podstawie informacji uzyskanych od klienta), przygotowywanie rozliczeń, raportów, sporządzanie sprawozdań i protokołów (np. z zebrań, spotkań).
Każdy klient firmy jest traktowany indywidualnie, a świadczona usługa jest dostosowana do jego potrzeb i wymaga bezpośredniego kontaktu z klientem, czynnego udziału np. w zebraniach, spotkaniach (np. zebrania wspólnot mieszkaniowych, spotkania robocze). Zamawianie materiałów reklamowych dostosowywane jest do potrzeb klienta na podstawie przeprowadzanych konsultacji, zbierania ustnych informacji. Prowadzona przez Panią działalność opiera się na kontaktach personalnych (dyskusje, negocjacje, uzgodnienia, bezpośrednie rozmowy).
Po przeprowadzonych badaniach u lekarza specjalisty i konsultacji lekarskiej stwierdzono u Pani niedosłuch (...) i zalecono zakup 2 szt. aparatów słuchowych celem poprawy komunikacji z osobami i z otoczeniem.
Wskazała Pani, że zakup aparatów słuchowych pomoże Pani w prawidłowym wykonywaniu obowiązków związanych z prowadzoną działalnością gospodarczą, jak również umożliwi prawidłową komunikację z otoczeniem w ramach prowadzonej działalności gospodarczej. Dodatkowo kupuje Pani także środki pielęgnacyjne do aparatów słuchowych, tj.: ściereczki czyszczące, spray czyszczący elementy aparatów słuchowych. […]”.
Wydatki o charakterze osobistym w systemie wFirma.pl
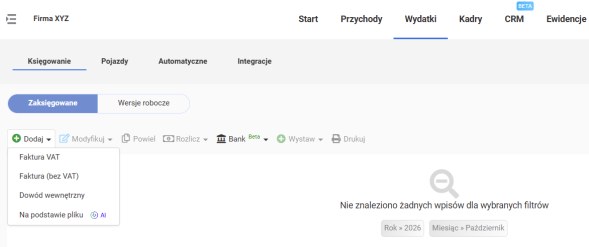
Aby wprowadzić fakturę kosztową, która stanowi koszt podatkowy, do systemu wFirma.pl, należy przejść do zakładki WYDATKI » KSIĘGOWANIE » DODAJ » FAKTURA VAT / FAKTURA (BEZ VAT) / WYDATEK.
Po uzupełnieniu wymaganych danych trzeba wybrać odpowiedni RODZAJ WYDATKU.
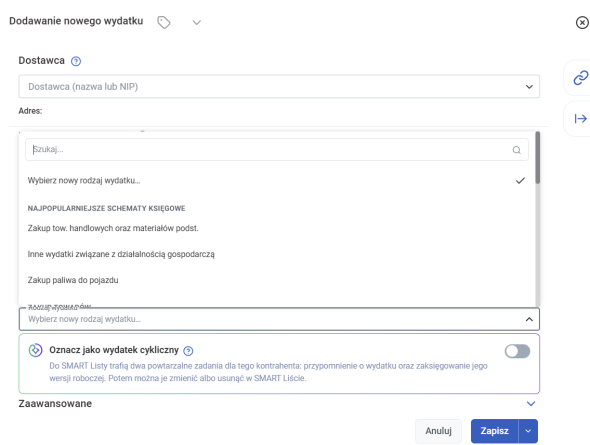
Dzięki temu wydatek trafi do odpowiedniej kolumny KPIR i rejestru VAT zakupów (zgodnie z prawem do odliczenia) w przypadku czynnych podatników VAT.