Data sprzedaży to dzień dostawy towaru lub wykonania usługi. Za datę wystawienia e-faktury w KSeF uznaje się dzień jej przesłania do systemu, a gdy faktura trafi tam później niż data z pola P_1 – datę z tego pola. Obie daty mają znaczenie dla terminu wystawienia faktury oraz dla momentu powstania obowiązku podatkowego w VAT i przychodu w PIT. Z artykułu dowiesz się, w jakim terminie wystawić fakturę, kiedy można to zrobić przed sprzedażą i jakie daty podaje się na e-fakturze w KSeF.
Data wystawienia faktury
Zgodnie z przepisami ustawy o VAT (art. 106i ust. 1) fakturę należy wystawić nie później niż 15. dnia miesiąca następującego po miesiącu, w którym dokonano dostawy towaru lub wykonano usługę.
Zasada ta ma również zastosowanie w odniesieniu do:
- wystawiania faktur na rzecz osób prywatnych nieprowadzących działalności na ich żądanie – jeśli żądanie zgłoszono do końca miesiąca sprzedaży (przy żądaniu późniejszym fakturę wystawia się nie później niż 15. dnia od dnia jego zgłoszenia),
- faktur zaliczkowych dokumentujących otrzymanie całości lub części należności.
Co ważne, jeśli z danym kontrahentem w ciągu miesiąca zawarto więcej niż jedną transakcję, możliwe jest wystawienie przez przedsiębiorcę jednej, zbiorczej faktury dokumentującej wszystkie zawarte w danym miesiącu transakcje.
Przykład 1.
Pan Janusz 17 czerwca dokonał sprzedaży dachówek, klient przy zakupie zadeklarował chęć otrzymania faktury VAT na firmę. W jakim terminie pan Janusz powinien wystawić fakturę?
W sytuacji gdy sprzedaż miała miejsce 17 czerwca, przedsiębiorca fakturę sprzedażową ma obowiązek wystawić najpóźniej 15 lipca.
Faktura KSeF – data wystawienia a data sprzedaży
Wraz z wejściem w życie Krajowego Systemu e-Faktur (KSeF) pojawiło się istotne rozróżnienie między datą wskazaną przez podatnika w pliku a prawnym momentem wystawienia dokumentu. W strukturze logicznej e-faktury (w pliku XML) datę wystawienia faktury wskazaną przez podatnika (art. 106e ust. 1 pkt 1 ustawy o VAT) podaje się w polu P_1. Nie należy jej mylić z datą wytworzenia pliku – to osobne pole DataWytworzeniaFa. Wartość pola P_1 pozostaje bez zmian niezależnie od tego, kiedy faktycznie nastąpi wysyłka faktury do KSeF.
Za datę wystawienia faktury w KSeF uznaje się co do zasady dzień jej przesłania do systemu (art. 106na ust. 1 ustawy o VAT). Jeśli jednak faktura trafi do KSeF później niż data z pola P_1, uznaje się ją za fakturę wystawioną w trybie offline24 (art. 106nda ust. 16 ustawy o VAT) i wtedy datą wystawienia jest data z pola P_1. Tak samo jest przy niedostępności lub awarii KSeF.
Data wystawienia faktury w KSeF a obowiązek podatkowy w VAT – w większości transakcji ta data nie ma znaczenia, bo obowiązek powstaje w dniu dostawy towaru lub wykonania usługi (art. 19a ust. 1 ustawy o VAT). Data wystawienia faktury decyduje o nim tylko w niektórych przypadkach, np. przy usługach budowlanych, dostawie mediów czy najmie (art. 19a ust. 5 pkt 3 i 4 ustawy o VAT). Wtedy obowiązek podatkowy powstaje w dniu, który uznaje się za dzień wystawienia faktury – w dniu jej przesłania do KSeF albo w dniu wskazanym w polu P_1, jeśli faktura trafiła do systemu później. Jeśli faktura zostanie wystawiona z opóźnieniem, obowiązek podatkowy i tak powstaje z upływem terminu na jej wystawienie (art. 19a ust. 7 ustawy o VAT).
Wystawianie faktury VAT - wyjątki od zasady ogólnej
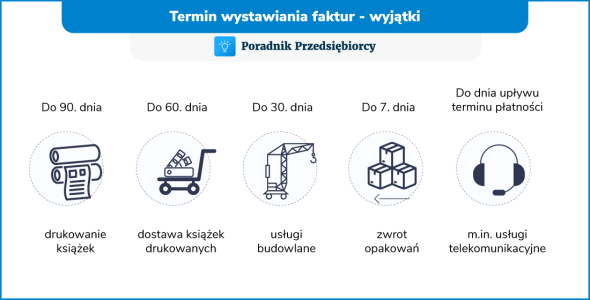
Od zasady ogólnej istnieje szereg wyjątków. Fakturę należy wystawić w następujących terminach:
- do 90. dnia od daty wykonania czynności - w przypadku czynności polegających na drukowaniu książek - z wyłączeniem map, magazynów, czasopism drukowanych oraz ulotek, z wyjątkiem usług, do których stosuje się art. 28b, stanowiących import usług,
- do 60. dnia od daty wydania towarów w odniesieniu do dostawy książek drukowanych z wyłączeniem map, magazynów, czasopism drukowanych oraz ulotek - dodatkowo jeśli umowa będzie przewidywać zwroty wydawnicze, fakturę należy wystawić w takiej sytuacji nie później niż do 120. dnia od daty pierwszego wydania towarów,
- do 30. dnia od daty wykonania usługi w odniesieniu do usług budowlanych lub budowlano-montażowych,
- 7. dnia od określonego w umowie dnia zwrotu opakowania - w przypadku niezwrócenia przez nabywcę opakowania zwrotnego objętego kaucją, przy czym w sytuacji, gdy w umowie nie będzie określonego terminu zwrotu opakowania, fakturę będzie się wystawiać nie później niż 60. dnia od dnia wydania opakowania;
- z upływem terminu płatności - w przypadku:
- dostaw energii elektrycznej, cieplnej lub chłodniczej oraz gazu przewodowego,
- świadczenia usług: telekomunikacyjnych, wymienionych w poz. 24–37, 50 i 51 załącznika nr 3 do ustawy o VAT, najmu, dzierżawy, leasingu lub usług o podobnym charakterze, ochrony osób oraz usług ochrony, dozoru i przechowywania mienia, stałej obsługi prawnej i biurowej, dystrybucji energii elektrycznej, cieplnej lub chłodniczej oraz gazu przewodowego,
- z wyjątkiem usług, do których stosuje się art. 28b ustawy, stanowiących import usług.
Przykład 2.
Pan Teodor zajmuje się drukowaniem książek. 1 stycznia zakończył drukowanie 200 książek na zlecenie wydawnictwa. W jakim terminie pan Teodor powinien wystawić fakturę VAT dla nabywcy?
Fakturę należy wystawić nie później niż 90. dnia od dnia wykonania usługi, tj. najpóźniej 1 kwietnia.
Wystawienie faktury przed sprzedażą
Ustawodawca przewidział również przypadki, w których wystawienie faktury może nastąpić 60 dni przed sprzedażą (art. 106i ust. 7 ustawy o VAT). Obecnie faktury nie mogą być wystawione wcześniej niż 60. dnia przed:
- dokonaniem dostawy towaru lub wykonaniem usługi;
- otrzymaniem, przed dokonaniem dostawy towaru lub wykonaniem usługi, całości lub części zapłaty.
W sytuacji gdy faktura zawiera informację, jaki okres rozliczeniowy obejmuje, limit 60 dni nie obowiązuje, jeśli odnosi się ona do:
- dostaw towarów i usług, dla których ustalane są następujące po sobie terminy płatności lub rozliczeń (tzw. dostawy i usługi ciągłe – art. 19a ust. 3 i 4 ustawy o VAT),
- dostaw energii elektrycznej, cieplnej lub chłodniczej oraz gazu przewodowego, a także usług wymienionych w art. 19a ust. 5 pkt 4 ustawy o VAT, m.in. telekomunikacyjnych, najmu, dzierżawy, leasingu, ochrony oraz stałej obsługi prawnej i biurowej.
Na fakturze w KSeF okres rozliczeniowy podaje się w polach P_6_Od i P_6_Do.
Data sprzedaży a data wystawienia faktury – czy obie są obowiązkowe?
Co do zasady data sprzedaży powinna znajdować się na fakturze. Jest to jeden z elementów wymaganych przez art. 106e ustawy o VAT. Za datę sprzedaży uznaje się datę dokonania dostawy towaru czy też wykonania usługi. Możliwe jest zamienne stosowanie na fakturze określenia: data sprzedaży lub data dokonania dostawy/data wykonania usługi.
W sytuacji gdy data wystawienia faktury jest taka sama jak data sprzedaży, nie trzeba umieszczać na fakturze daty sprzedaży, jest to zgodne z art. 106e ust. 1 pkt 6 ustawy o VAT.
Potwierdzenie powyższego stanowiska znajdziemy w interpretacji o sygnaturze ITPP3/443-188/14/AT, wydanej przez Dyrektora Izby Skarbowej w Bydgoszczy 26 czerwca 2014 roku, gdzie czytamy:
Przykład 3.
Pan Emil sprzedaje materiały biurowe. 15 czerwca klient dokonał zakupów i poprosił o wydanie faktury VAT. Czy pan Emil powinien zawrzeć na fakturze datę sprzedaży, jeśli jest ona taka, jak data wystawienia?
W sytuacji gdy data sprzedaży i wystawienia faktury są takie same, nie ma potrzeby zamieszczania na fakturze daty sprzedaży. Należy jednak pamiętać, że jej umieszczenie nie jest błędem.
Przychód z działalności a obowiązek podatkowy w PIT
Zgodnie z art. 14 ust. 1c ustawy o PIT za datę powstania przychodu z działalności gospodarczej uważa się co do zasady dzień wydania rzeczy, zbycia prawa majątkowego lub wykonania usługi, albo częściowego wykonania usługi, nie później niż dzień:
- wystawienia faktury albo
- uregulowania należności.
Wyjątek stanowi sytuacja, gdy strony ustaliły, że usługi rozliczane będą w okresach rozliczeniowych określonych w umowie lub na wystawionej fakturze, nie rzadziej niż raz w roku. W takiej sytuacji przychód powstaje w ostatnim dniu określonego okresu rozliczeniowego (art. 14 ust. 1e ustawy o PIT).
Przykład 4.
Pan Marek w ramach prowadzonej działalności wynajmuje mieszkanie. W umowie z najemcą ustalono, że okresem rozliczeniowym jest kwartał. Co kwartał pan Marek otrzymuje na konto umówioną kwotę. Kiedy po jego stronie powstaje przychód?
Przychód po stronie pana Marka powstaje w ostatnim dniu ustalonego w umowie okresu rozliczeniowego, czyli w ostatnim dniu kwartału (art. 14 ust. 1e ustawy o PIT).
Przychód z działalności a obowiązek podatkowy w VAT
W zakresie ustalenia obowiązku podatkowego VAT warto w pierwszej kolejności wskazać, jakie czynności podlegają opodatkowaniu VAT. Zgodnie z art. 5 ustawy o VAT opodatkowaniu podlegają następujące zdarzenia gospodarcze:
- odpłatna dostawa towarów i odpłatne świadczenie usług na terytorium kraju,
- eksport towarów,
- import towarów na terytorium kraju,
- wewnątrzwspólnotowe nabycie towarów za wynagrodzeniem na terytorium kraju,
- wewnątrzwspólnotowa dostawa towarów.
Zgodnie z art. 19a ust. 1 ustawy o VAT obowiązek podatkowy powstaje co do zasady z chwilą dokonania dostawy towarów lub wykonania usługi. Przepisy przewidują od tej reguły wyjątki, m.in. dla zaliczek, usług budowlanych, najmu czy dostaw mediów.
Jeśli przed dostawą towaru lub wykonaniem usługi przedsiębiorca otrzyma całość lub część zapłaty, obowiązek podatkowy powstaje w momencie otrzymania tej kwoty (art. 19a ust. 8 ustawy o VAT). Wyjątkiem są m.in. dostawy mediów oraz usługi najmu, dzierżawy i leasingu – dla nich obowiązek powstaje z chwilą wystawienia faktury.
Podsumowując, przedsiębiorcy mogą wystawiać faktury co do zasady do 15. dnia miesiąca następującego po sprzedaży. Od tej reguły występuje wiele wyjątków. Dodatkowo, wystawiając fakturę podatnik powinien pamiętać o zamieszczeniu na niej daty sprzedaży. W sytuacji gdy data sprzedaży i data wystawienia faktury są takie same, nie ma obowiązku zamieszczania daty sprzedaży na fakturze. W KSeF za datę wystawienia faktury uznaje się dzień jej przesłania do systemu, a gdy faktura trafi tam później niż data z pola P_1 – datę z tego pola.
Data sprzedaży a data wystawienia faktury w systemie wFirma.pl
W systemie wFirma.pl fakturę sprzedaży można wystawić zarówno z datą wystawienia taką samą jak data sprzedaży, jak i z inną datą sprzedaży. Aby wystawić fakturę sprzedaży należy przejść do zakładki PRZYCHODY » SPRZEDAŻ » WYSTAW » FAKTURĘ w wyświetlonym oknie należy wypełnić wymagane pola m.in.
- w polu NABYWCA należy wprowadzić dane kontrahenta,
- w polu DATA WYSTAWIENIA należy wybrać faktyczną datę wystawienia faktury,
- w polu DATA SPRZEDAŻY należy wybrać datę dostawy lub wykonania usługi.
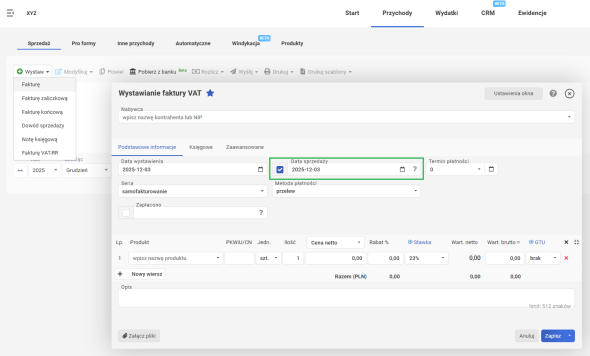
Wystawiona faktura sprzedaży zostanie ujęta w KPiR w dacie wystawienia lub sprzedaży (w zależności co nastąpiło jako pierwsze) oraz w Rejestrze VAT Sprzedaży w okresie powstania obowiązku podatkowego.
Data sprzedaży a data wystawienia w pytaniach i odpowiedziach
Czy na fakturze musi być wykazana data sprzedaży?
W jakim terminie należy wystawić fakturę?
Czy można wystawić fakturę przed dniem sprzedaży?
Data wystawienia faktury w KSeF a obowiązek podatkowy – która data decyduje?
Co jeśli faktura trafi do KSeF później niż data wystawienia z pola P_1?
Polecamy: