W 2027 roku limit zwolnienia podmiotowego w VAT nie ulega zmianie i wynosić będzie wciąż 240 000 zł. Podatnicy, u których wartość sprzedaży nie przekroczyła tego limitu w poprzednim roku i nie przekracza go w bieżącym roku, mogą nadal korzystać ze zwolnienia podmiotowego w VAT. Zmienia się jednak zakres obrotów, jakie uwzględnić należy w limicie zwolnienia podmiotowego w VAT.
Limit zwolnienia podmiotowego w VAT w 2027 roku – co się wlicza do wartości sprzedaży
Ze zwolnienia podmiotowego z VAT korzystają przedsiębiorcy, których sprzedaż nie przekracza limitu z art. 113 ust. 1 ustawy o VAT. Zodnie z tym przepisem zwalnia się od podatku sprzedaż dokonywaną przez podatnika posiadającego siedzibę działalności gospodarczej na terytorium kraju, u którego wartość sprzedaży, z wyłączeniem podatku, nie przekroczyła w poprzednim ani bieżącym roku podatkowym kwoty 240 000 zł.
Ustawa z 4 września 2026 r. o zmianie ustawy o podatku od towarów i usług oraz ustawy o zasadach ewidencji i identyfikacji podatników i płatników (Dz.U. z 2026 r. poz. 1270) dodaje do art. 113 ustawy o VAT nowy ust. 1a. Od 1 stycznia 2027 r. do wartości sprzedaży, od której zależy prawo do zwolnienia, wlicza się również czynności, o których mowa w art. 13 ust. 3 ustawy o VAT. Chodzi o przemieszczenie przez podatnika lub na jego rzecz towarów należących do jego przedsiębiorstwa z terytorium Polski na terytorium innego państwa członkowskiego UE, jeżeli towary te zostały przez niego w Polsce wytworzone, wydobyte, nabyte (także w ramach wewnątrzwspólnotowego nabycia towarów) albo sprowadzone w ramach importu i mają służyć jego działalności gospodarczej. Oznacza to, że do limitu zwolnienia podmiotowego wlicza się nie tylko sprzedaż krajową, eksport i wewnątrzwspólnotową dostawę towarów, ale również przesunięcia własnych towarów, np. z magazynu w Polsce do magazynu w innym kraju UE. Jeżeli podatnik planuje takie przemieszczenia w 2027 roku, zmniejszy się kwota sprzedaży, której może dokonać bez utraty zwolnienia. Przemieszczeń dokonanych w 2026 roku nie wlicza się – wartość sprzedaży za 2026 rok ustala się według dotychczasowych przepisów.
W przypadku nowych podmiotów w pierwszym roku działania limit zwolnienia podmiotowego VAT obliczany jest proporcjonalnie do okresu prowadzenia działalności, na co wskazuje art. 113 ust. 9 ustawy o VAT: Zwalnia się od podatku sprzedaż dokonywaną przez podatnika posiadającego siedzibę działalności gospodarczej na terytorium kraju, rozpoczynającego w trakcie roku podatkowego wykonywanie czynności określonych w art. 5, jeżeli przewidywana przez niego wartość sprzedaży nie przekroczy, w proporcji do okresu prowadzonej działalności gospodarczej w roku podatkowym, kwoty określonej w ust. 1.
Jakie korzyści daje zwolnienie podmiotowe w VAT?
Zwolnienie podmiotowe w VAT jest dużym przywilejem i szansą dla mniejszych przedsiębiorców. Dzięki temu bowiem:
- nie muszą tracić czasu na naliczanie podatku i odprowadzanie go do urzędu skarbowego oraz na przygotowywanie okresowych deklaracji,
- przy transakcjach z nieuczciwymi kontrahentami, którzy nie dokonają zapłaty za sprzedany towar lub wykonaną usługę - nie płacą do US kwoty podatku z własnej kieszeni.
Limit zwolnienia podmiotowego w VAT – jak skorzystać ze zwolnienia w 2027 roku?
Osobom rozpoczynającym działalność zwolnienie podmiotowe w VAT przysługuje z mocy prawa, jeżeli przewidywana wartość sprzedaży, w proporcji do okresu działalności w danym roku, nie przekroczy 240 000 zł. Przedsiębiorcy zwolnieni z VAT nie muszą składać zgłoszenia rejestracyjnego VAT-R – mogą to jednak zrobić dobrowolnie.
Inaczej wygląda sytuacja w przypadku przedsiębiorców, którzy są już czynnymi podatnikami VAT i chcą skorzystać ze zwolnienia podmiotowego. Mają oni do tego prawo najwcześniej po upływie roku, licząc od końca roku, w którym utracili prawo do zwolnienia lub z niego zrezygnowali – pod warunkiem że wartość ich sprzedaży nie przekroczyła 240 000 zł w poprzednim roku i nie przekracza tej kwoty w bieżącym roku. Powrót nie musi nastąpić od 1 stycznia – po upływie wymaganego okresu można wybrać zwolnienie od początku dowolnego miesiąca. Zmianę statusu zgłasza się w aktualizacji formularza VAT-R w terminie 7 dni od dnia, w którym nastąpiła.
Istotne jest, że w takim wypadku pojawia się obowiązek korekty VAT odliczonego przy zakupie towarów handlowych, które nie zostały sprzedane, oraz środków trwałych o wartości początkowej powyżej 15 000 zł – jeżeli nie upłynął okres korekty (5 lat, a dla nieruchomości 10 lat). Pozostałe towary używane w firmie, np. wyposażenie, koryguje się tylko wtedy, gdy od końca okresu rozliczeniowego, w którym oddano je do użytkowania, nie upłynęło 12 miesięcy.
Prowadzenie księgowości przez podatnika zwolnionego z VAT w systemie wFirma.pl
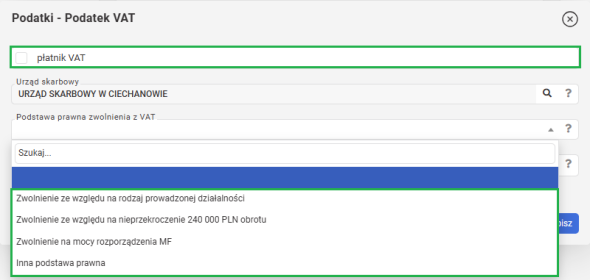
System wFirma.pl umożliwia prowadzenie księgowości dla podatników opodatkowanych VAT ale również tych, którzy korzystają ze zwolnienia z VAT. Aby prawidłowo prowadzić ewidencję księgową, należy oznaczyć ten fakt w ustawieniach systemu. W tym celu należy przejść do USTAWIENIA » PODATKI » PODATEK VAT gdzie należy odznaczyć opcję PŁATNIK VAT a następnie wybrać podstawę prawną zwolnienia z VAT:
- Zwolnienie ze względu na rodzaj prowadzonej działalności (art. 43 ust 1 ustawy o VAT),
- Zwolnienie ze względu na nieprzekroczenie 240 000 PLN obrotu (art. 113 ust 1 i 9 ustawy o VAT)
- Zwolnienie na mocy rozporządzenia MF (art. 82 ust 3 ustawy o VAT)
- Inna podstawa prawna - w pustym oknie należy dopisać podstawę prawną (tekst, jaki ma być wyświetlany na wystawianych fakturach)
Podsumowując – w 2027 roku limit zwolnienia podmiotowego nadal wynosi 240 000 zł, ale do wartości sprzedaży wlicza się także przemieszczenia własnych towarów do innego państwa UE. Podatnik, który planuje takie przesunięcia, powinien na bieżąco sprawdzać, czy łączna wartość sprzedaży nie przekroczy limitu.
Polecamy: