W dniu 27 sierpnia 2025 r. Prezydent Karol Nawrocki podpisał nowelizację ustawy o VAT, która finalizuje wejście KSeF 2.0 – nowego modelu e-fakturowania. Obecnie jesteśmy w trakcie etapowego wprowadzania tego obowiązku – od 1 lutego 2026 r. system objął największe firmy, a od 1 kwietnia 2026 r. dołączyli do nich pozostali przedsiębiorcy. Najmniejsi podatnicy mają czas do końca 2026 r. O ile KSeF nie wprowadził tak rewolucyjnych wymogów dotyczących danych przekazywanych do urzędu skarbowego jak JPK, o tyle zmienił zasady określające daty w KSeF. Sprawdzamy zatem, w jaki sposób ustalana jest data wystawienia faktury w KSeF!
Najważniejsze zagadnienia o KSeF - webinar
Od kiedy KSeF stał się obowiązkowy?
Harmonogram wdrażania KSeF:
- od 1 lutego 2026 roku dla podmiotów dużych (u których wartość sprzedaży wraz z kwotą podatku przekroczyła w 2024 roku 200 mln zł),
- od 1 kwietnia 2026 roku dla pozostałych podmiotów (w tym podatników zwolnionych z VAT), z wyjątkiem przedsiębiorców, u których wartość sprzedaży udokumentowanej fakturami (łącznie z kwotą podatku) nie przekracza w danym miesiącu 10 000 zł – dla nich obowiązek został przesunięty na 1 stycznia 2027 roku. Przekroczenie tego limitu w którymkolwiek miesiącu oznacza utratę zwolnienia.
KSeF a faktura ustrukturyzowana
KSeF, jak sama nazwa wskazuje, służy do wystawiania e-faktur. Według definicji faktury ustrukturyzowanej wskazanej w art. 2 pkt 32a ustawy o VAT jest to właśnie faktura wystawiona przy użyciu Krajowego Systemu e-Faktur, która posiada przydzielony numer identyfikujący tę fakturę w tym systemie. Faktura ustrukturyzowana charakteryzuje się tym, że posiada wewnętrzną strukturę XML, gdzie każda pozycja faktury ma z góry przypisane pole w strukturze.
Data wystawienia faktury w KSeF
Zgodnie z art. 106na ust. 1 ustawy o VAT fakturę ustrukturyzowaną uznaje się za wystawioną w dniu jej przesłania do Krajowego Systemu e-Faktur. W praktyce oznacza to, że data wygenerowania faktury w zewnętrznym systemie nie jest jednoznaczna z tym, że faktura została wystawiona. Jednym z pól struktury XML faktury ustrukturyzowanej jest P_1, które dotyczy daty wystawienia faktury. Pole to musi być uzupełnione w momencie wysyłki faktury do KSeF. Wyjątkiem jest sytuacja, w której data w polu P_1 jest wcześniejsza niż data przesłania faktury do KSeF – wtedy faktura jest uznawana za wystawioną w trybie offline24, a datą jej wystawienia jest data z pola P_1.
„Data podana w polu P_1 to wskazana przez wystawcę faktury data jej wystawienia. Natomiast pole DataWytworzeniaFa ma jedynie charakter techniczny, to generowana przez system data i czas wytworzenia faktury”.
Wyjaśnienie to wskazuje jednoznacznie, że pole P_1 KSeF oraz data wytworzenia faktury w systemie księgowym mogą zawierać rozbieżne informacje. W efekcie w obrocie gospodarczym może pojawić się faktura, której data wystawienia w KSeF jest inna niż data wygenerowania pliku.
Przykład 1.
Pani Danuta wystawia faktury w KSeF. 15 lipca wygenerowała fakturę w systemie księgowym, ale przez przeoczenie nie zleciła jej wysyłki do KSeF. Faktura została wysłana następnego dnia. Kiedy faktura została uznana za wystawioną i jaka data powinna widnieć w strukturze XML w polu P_1?
Wszystko zależy od daty wskazanej w polu P_1. Jeżeli pozostała w nim data 15 lipca, a faktura została przesłana do KSeF 16 lipca, to faktura zostanie uznana za wystawioną w trybie offline24, a datą jej wystawienia będzie 15 lipca. Przesłanie jej w następnym dniu roboczym mieści się w terminie przewidzianym dla tego trybu. Jeżeli natomiast przed wysyłką pani Danuta zmieniła datę w polu P_1 na 16 lipca, to datą wystawienia faktury będzie 16 lipca, czyli dzień jej przesłania do KSeF.
Przedsiębiorcy często pytają: czy faktura do ksef musi być wysłana w dniu wystawienia? Ministerstwo Finansów w Podręczniku KSeF 2.0 wyjaśnia, że odpowiedź zależy od relacji między datą w polu P_1 a datą przesłania faktury do KSeF:
Należy mieć jednak na uwadze, że data w polu P_1 nie może być późniejsza niż data przesłania faktury – taki plik zostanie odrzucony przez KSeF.
Wystawianie faktur w trybie offline
Kluczową nowością w KSeF 2.0 jest tzw. tryb offline, który pozwala na wystawianie faktur nawet w sytuacji braku dostępu do Internetu lub awarii po stronie podatnika. W trybie offline data wystawienia faktury jest tożsama z datą wskazaną przez podatnika na dokumencie (zgodnie z polem P_1). Fakturę należy przy tym przesłać do KSeF najpóźniej w następnym dniu roboczym po dniu jej wystawienia. Jeśli faktura jest udostępniana nabywcy poza KSeF, musi zawierać dwa kody QR – z napisem „OFFLINE” i „CERTYFIKAT".
Przykład 2.
Firma X utraciła dostęp do sieci 10 maja. W tym dniu wystawiła fakturę w trybie offline. Dostęp przywrócono 11 maja i tego dnia faktura trafiła do KSeF. Za datę wystawienia uznaje się 10 maja.
Czy data wydania UPO z KSeF wpływa na datę wystawienia faktury?
Wysłanie faktury do KSeF nie zawsze jest jednoznaczne z tym, że faktura została wystawiona. Aby dokument mógł być nazywany fakturą ustrukturyzowaną, musi posiadać specjalny numer identyfikujący tę fakturę w systemie KSeF. Numer ten nadawany jest przez KSeF w momencie przetworzenia dokumentu, co potwierdzane jest w formie dokumentu UPO, czyli urzędowego poświadczenia odbioru faktury.
Przykład 3.
Pan Michał utworzył fakturę 31 sierpnia i tego samego dnia o godzinie 23:59:59 wysłał ją do KSeF. Otrzymał UPO z KSeF 1 września. Jaka powinna być wskazana data wystawienia faktury w KSeF w polu P_1?
Z racji tego, że faktura została przyjęta przez KSeF, co zostało potwierdzone dokumentem UPO, jako datę wystawienia pan Michał powinien wskazać 31 sierpnia, ponieważ wtedy zlecił wysyłkę prawidłowo stworzonej faktury do KSeF.
Data wystawienia faktury w KSeF a obowiązek podatkowy VAT
W systemie KSeF 2.0 kluczowe znaczenie ma nie tylko data wystawienia, ale również relacja: ksef data sprzedaży a data wystawienia faktury. Istotnym elementem struktury jest także data albo okres, którego dotyczy faktura ksef – data dostawy towarów lub wykonania usługi (pole P_6) albo okres rozliczeniowy (pola P_6_Od i P_6_Do). Co do zasady obowiązek podatkowy powstaje z chwilą dostawy towarów lub wykonania usługi. W przypadkach szczególnych decyduje jednak data wystawienia faktury – wtedy relacja ksef data wystawienia faktury a data wykonania usługi bezpośrednio wpływa na moment powstania obowiązku podatkowego w VAT.
W przypadku wystawienia faktury w trybie offline24 data z pola P_1 jest uznawana za datę wystawienia faktury, a dokument należy przesłać do systemu najpóźniej w następnym dniu roboczym po dniu jej wystawienia. Faktury wystawione w czasie awarii KSeF przesyła się do systemu w terminie 7 dni roboczych od dnia zakończenia awarii.
Przykład 4.
Pan Aleksander wystawił fakturę 31 sierpnia w trybie offline (nadał jej kod QR i wpisał datę 31 sierpnia w polu P_1). Ze względu na brak internetu, przesłał ją do KSeF dopiero 1 września.
W tym przypadku datą wystawienia faktury pozostaje 31 sierpnia. Dzięki przepisom KSeF 2.0 data przesłania do systemu nie przesuwa już daty wystawienia. Pan Aleksander dochował też terminu wysyłki w trybie offline24, bo przesłał fakturę w następnym dniu roboczym.
Co do zasady faktury należy wystawiać do 15. dnia miesiąca następującego po miesiącu, w którym miała miejsce sprzedaż. Natomiast dzięki wprowadzeniu trybu offline, ryzyko wystawienia faktury po terminie (np. po 15. dniu następnego miesiąca) z powodu nagłych problemów technicznych zostało zminimalizowane. Podatnik "zamraża" datę wystawienia w momencie wygenerowania faktury z kodem QR, co zapewnia większe bezpieczeństwo przy ustalaniu momentu powstania obowiązku podatkowego.
Również w przypadku gdy obowiązek podatkowy VAT powstaje na zasadach szczególnych, data wystawienia faktury w KSeF ma kluczowe znaczenie. Zgodnie z art. 19a ust. 5 pkt 3 i 4 ustawy o VAT w określonych sytuacjach obowiązek podatkowy powstaje właśnie w dacie wystawienia faktury. Ta kwestia została poruszona w jednej z pierwszych interpretacji indywidualnej wydanych w zakresie funkcjonowania KSeF z 14 czerwca 2022 roku o sygn. 0112-KDIL1-2.4012.169.2022.1.PM, w której Dyrektor Krajowej Informacji Skarbowej wskazał, że: „za dzień powstania obowiązku podatkowego z tytułu świadczonych przez Wnioskodawcę usług wynajmu obudów do wykopów ziemnych należy uznać dzień wystawienia faktury ustrukturyzowanej, tj. dzień jej przesłania do Krajowego Systemu e-Faktur”.
- 30. dnia od dnia wykonania usług – w przypadku, o którym mowa w art. 19a ust. 5 pkt 3 lit. a, czyli świadczenia usług budowlanych lub budowlano-montażowych;
- 60. dnia od dnia wydania towarów – w przypadku, o którym mowa w art. 19a ust. 5 pkt 3 lit. b, z zastrzeżeniem ust. 4, m.in. dostawy książek drukowanych;
- 90. dnia od dnia wykonania czynności – w przypadku, o którym mowa w art. 19a ust. 5 pkt 3 lit. c, czyli czynności polegających na drukowaniu książek;
- z upływem terminu płatności – w przypadku, o którym mowa w art. 19a ust. 5 pkt 4, m.in. stałej obsługi prawnej i biurowej oraz najmu.
W przypadku gdy nie określono takiego terminu, obowiązek podatkowy powstaje z chwilą upływu terminu płatności.
Podsumowując, data wystawienia faktury w KSeF ma znaczenie nie tylko na gruncie formalnym. Wpływa ona również na moment powstania obowiązku podatkowego. Co ważne, data wystawienia faktury nie zawsze jest jednoznaczna z datą wytworzenia faktury w zewnętrznym systemie. Przedsiębiorcy muszą zatem nie tylko generować dokumenty, ale przede wszystkim monitorować status wysyłki i posiadanie UPO, aby mieć pewność, że proces fakturowania zakończył się sukcesem.
Wystawiaj i wysyłaj faktury bezpośrednio do KSeF
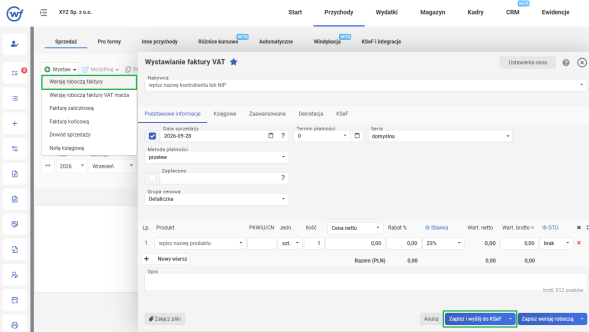
W celu wystawienia faktury należy przejść do PRZYCHODY » SPRZEDAŻ » WYSTAW » FAKTURĘ, gdzie należy wskazać dane nabywcy oraz dotyczące sprzedaży. W celu zapisania jej w systemie wFirma i wysłania do KSeF użytkownik może skorzystać z przycisku ZAPISZ I WYŚLIJ DO KSeF.
Importuj z KSeF faktury kosztowe
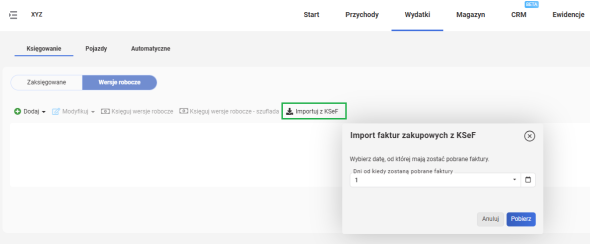
Aby zaimportować dokumenty, należy przejść do zakładki WYDATKI » WERSJE ROBOCZE » IMPORTUJ Z KSEF. W kolejnym kroku należy wyznaczyć datę, od której zostaną pobrane faktury.
Pobierz darmową instrukcję o nadawaniu uprawnień! » KLIKNIJ TUTAJ «