Przedsiębiorcy często szukają sposobów na poprawę płynności finansowej. Jednym z nich jest przejście z miesięcznego rozliczania VAT na kwartalny, które pozwala odroczyć zapłatę podatku. Mimo że plik JPK_V7K przesyła się co miesiąc, podatek wpłaca się raz na kwartał – do 25. dnia miesiąca następującego po kwartale. Dzięki temu przedsiębiorca ma więcej czasu na zgromadzenie potrzebnych środków.
Kto nie może rozliczać VAT kwartalnie?
Prawa do kwartalnego rozliczania podatku VAT nie mają przedsiębiorcy:
- którzy zostali zarejestrowani jako podatnicy VAT czynni – przez 12 miesięcy, począwszy od miesiąca, w którym dokonano rejestracji (także jeśli wybrali metodę kasową),
- którzy w danym kwartale lub w poprzedzających go czterech kwartałach dokonali dostawy towarów wymienionych w załączniku nr 15 do ustawy o VAT, chyba że łączna wartość tych dostaw bez kwoty podatku nie przekroczyła w żadnym miesiącu z tych okresów kwoty 50 000 zł,
- którzy w danym kwartale dokonali importu towarów na zasadach określonych w art. 33a ust. 1 ustawy o VAT,
- u których w danym kwartale stwierdzono, że – wbrew obowiązkowi z art. 19a Prawa przedsiębiorców – nie zapewniali klientom możliwości zapłaty instrumentem płatniczym (np. kartą płatniczą) w każdym miejscu faktycznego wykonywania działalności, w tym w lokalu, poza nim lub w pojeździe używanym do przewozu osób.
Te ograniczenia wynikają z art. 99 ust. 3a ustawy o VAT.
Kto może rozliczać VAT kwartalnie?
Mali podatnicy, którzy wybrali metodę kasową, składają deklaracje za okresy kwartalne obowiązkowo (art. 99 ust. 2 ustawy o VAT). Pozostali mogą przejść na rozliczenie kwartalne z własnego wyboru. Zgodnie z art. 99 ust. 3 ustawy o VAT prawo to mają:
- mali podatnicy, o których mowa w art. 2 pkt 25 ustawy o VAT, którzy nie wybrali metody kasowej,
- podatnicy opodatkowani ryczałtem od dochodów spółek (art. 28j ustawy o CIT), jeżeli wartość ich sprzedaży (wraz z kwotą podatku) nie przekroczyła w poprzednim roku podatkowym równowartości 4 000 000 euro. W 2026 roku limit ten wynosi 17 034 000 zł, a w 2027 roku – 17 508 000 zł.
W obu przypadkach rozliczenie kwartalne nie przysługuje podatnikom wymienionym w art. 99 ust. 3a ustawy o VAT – m.in. przez 12 miesięcy, począwszy od miesiąca rejestracji jako podatnik VAT czynny.
Wybór metody kasowej zgłasza się naczelnikowi urzędu skarbowego w aktualizacji zgłoszenia VAT-R. Należy to zrobić do końca miesiąca poprzedzającego okres, od którego podatnik zacznie stosować metodę kasową (art. 21 ust. 1 ustawy o VAT). Termin do 25. dnia drugiego miesiąca kwartału dotyczy wyłącznie wyboru rozliczeń kwartalnych bez metody kasowej (art. 99 ust. 3 ustawy o VAT).
Mały podatnik, który wybiera metodę kasową, w aktualizacji VAT-R powinien:
- w części C.1. zaznaczyć opcję:
- 49.1 podatnik wybiera (wybrał) metodę kasową – w poz. 50 podaje się kwartał, a w poz. 51 rok początku stosowania metody kasowej,
- 54.1 podatnik wybiera (wybrał) możliwość rozliczania się za okresy kwartalne,
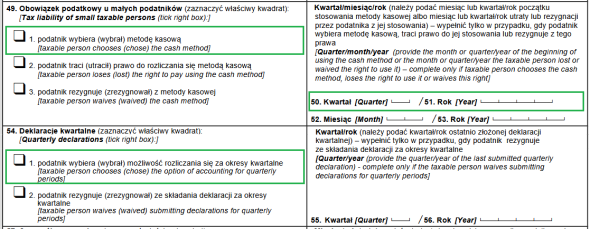
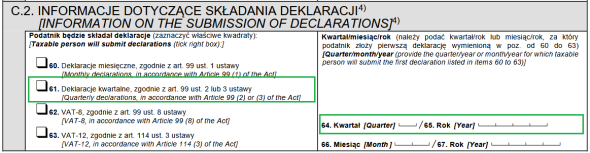
- w części C.2. zaznaczyć opcję 61. Deklaracje kwartalne, zgodnie z art. 99 ust. 2 lub 3 ustawy podając w poz. 64 kwartał, a w poz. 65 rok, za który podatnik złoży pierwszą deklarację.
Jakie są konsekwencje przejścia na metodę kasową VAT?
Przy metodzie kasowej obowiązek podatkowy powstaje z dniem otrzymania całości lub części zapłaty. Jeśli nabywca nie jest czynnym podatnikiem VAT, obowiązek podatkowy powstaje najpóźniej 180. dnia, licząc od dnia wydania towaru lub wykonania usługi. Prawo do odliczenia podatku naliczonego powstaje nie wcześniej niż w rozliczeniu za okres, w którym podatnik zapłacił za nabyte towary i usługi, i nie wcześniej niż w okresie otrzymania faktury. Jeśli podatnik nie odliczy podatku w tym okresie, może to zrobić w deklaracji za jeden z dwóch następnych okresów rozliczeniowych.
Wybór metody kasowej oznacza obowiązek rozliczania się kwartalnie – mały podatnik stosujący tę metodę przesyła plik JPK_V7K.
Podatnik stosujący metodę kasową umieszcza na fakturach sprzedaży wyrazy „metoda kasowa”.
Kiedy można zrezygnować z metody kasowej VAT?
Z metody kasowej można zrezygnować nie wcześniej niż po upływie 12 miesięcy jej stosowania. Rezygnację zgłasza się naczelnikowi urzędu skarbowego w aktualizacji VAT-R do końca kwartału, w którym podatnik stosował tę metodę. Prawo do metody kasowej traci się też po przekroczeniu limitu małego podatnika – od rozliczenia za miesiąc następujący po kwartale, w którym limit przekroczono. W obu przypadkach podatnik przechodzi na deklaracje miesięczne. Jeżeli po rezygnacji nadal jest małym podatnikiem, może ponownie wybrać rozliczenie kwartalne na zasadach z art. 99 ust. 3 ustawy o VAT.
Przejście z miesięcznego rozliczania VAT na kwartalny bez metody kasowej
Mały podatnik, który nie wybrał metody kasowej, a także spółka opodatkowana ryczałtem od dochodów spółek mogą przejść z miesięcznego rozliczania VAT na kwartalny, jeżeli nie dotyczą ich wyłączenia z art. 99 ust. 3a ustawy o VAT.
Zmiany metody rozliczania VAT z miesięcznej na kwartalną można dokonać poprzez aktualizację VAT-R. Jeżeli firma jest czynnym podatnikiem VAT i w trakcie prowadzonej działalności chce zmienić sposób rozliczania z miesięcznego na kwartalny, zgłoszenie należy złożyć najpóźniej do 25. dnia drugiego miesiąca kwartału (I kw do 25 lutego, II kw do 25 maja, III kw do 25 sierpnia, IV kw do 25 listopada), za który będzie po raz pierwszy rozliczać się kwartalnie.
W aktualizacji VAT-R należy w takim przypadku:
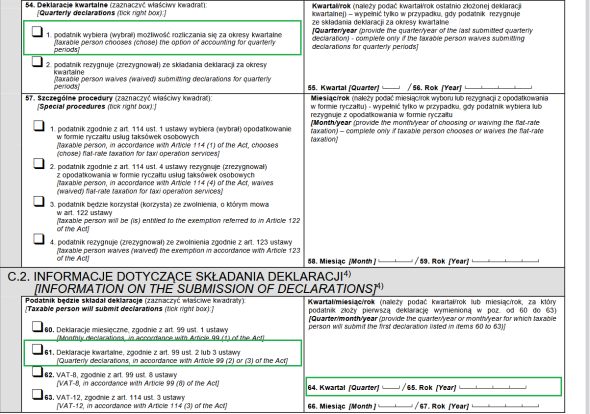
- w części C.1. zaznaczyć opcję 54.1 podatnik wybiera (wybrał) możliwość rozliczania się za okresy kwartalne,
- w części C.2. zaznaczyć opcję 61. Deklaracje kwartalne, zgodnie z art. 99 ust. 2 lub 3 ustawy wskazując w polu 64 kwartał, a w polu 65 rok, za który podatnik złoży pierwszą deklarację.
Przykład:
Pan Adam od trzech lat prowadzi sklep internetowy i jest czynnym podatnikiem VAT. Jego sprzedaż w 2026 roku (wraz z VAT) wyniesie około 3 mln zł. Nie sprzedaje towarów z załącznika nr 15 i nie importuje towarów w procedurze z art. 33a ustawy o VAT. Nie stosuje metody kasowej i rozlicza VAT miesięcznie, przesyłając plik JPK_V7M. Chce rozliczać się kwartalnie od 1 stycznia 2027 roku. Czy pan Adam może przejść na rozliczenie kwartalne i do kiedy powinien to zgłosić?
Tak. Sprzedaż za 2026 rok nie przekroczy limitu małego podatnika na 2027 rok (8 754 000 zł). Pan Adam jest zarejestrowany dłużej niż 12 miesięcy i nie dotyczą go pozostałe wyłączenia z art. 99 ust. 3a ustawy o VAT. Aktualizację VAT-R powinien złożyć najpóźniej 25 lutego 2027 roku, czyli do 25. dnia drugiego miesiąca pierwszego kwartału rozliczanego kwartalnie. W zgłoszeniu zaznacza się poz. 54 (kwadrat 1) oraz poz. 61, a w poz. 64 i 65 podaje się I kwartał 2027 roku. Za styczeń i luty pan Adam prześle pliki JPK_V7K z samą częścią ewidencyjną – do 25 lutego i do 25 marca 2027 roku. Za marzec prześle plik z ewidencją i deklaracją za cały kwartał i w tym samym terminie wpłaci podatek. Termin przypada 26 kwietnia 2027 roku, bo 25 kwietnia to niedziela.
Jakie są konsekwencje kwartalnego rozliczania VAT?
Plik JPK_V7K przesyła się co miesiąc – do 25. dnia miesiąca następującego po danym miesiącu. Deklarację składa się jednak raz na kwartał, razem z ewidencją za ostatni miesiąc kwartału. Podatek wynikający z deklaracji kwartalnej wpłaca się na rachunek urzędu skarbowego do 25. dnia miesiąca następującego po kwartale. Oznacza to, że plik JPK_V7K zawiera:
- za pierwszy i drugi miesiąc kwartału – tylko część ewidencyjną,
- za trzeci miesiąc kwartału – część ewidencyjną oraz część deklaracyjną obejmującą cały kwartał.
Przejście z miesięcznego rozliczania VAT na kwartalne wiąże się również z późniejszym otrzymaniem zwrotu nadwyżki podatku naliczonego nad należnym.
Jak zrezygnować z kwartalnego rozliczenia VAT?
Do rozliczeń miesięcznych można wrócić nie wcześniej niż po upływie 4 kwartałów rozliczania się kwartalnie. Aktualizację VAT-R składa się najpóźniej w dniu upływu terminu złożenia deklaracji za pierwszy miesiąc rozliczany miesięcznie. Przekroczenie limitu małego podatnika oznacza obowiązek przejścia na deklaracje miesięczne. Jeśli limit przekroczono w pierwszym lub drugim miesiącu kwartału, rozliczenia miesięczne obowiązują od pierwszego miesiąca tego kwartału. Jeśli w trzecim miesiącu – od pierwszego miesiąca kolejnego kwartału.
Polecamy: