Nie każdy przedsiębiorca prowadzący działalność zobowiązany jest do rejestracji jako czynny podatnik VAT, bowiem podatnik może skorzystać ze zwolnienia podmiotowego lub przedmiotowego z VAT. Jednocześnie, nie wszyscy podatnicy mogą skorzystać z takich rozwiązań. Sprawdź, dla kogo możliwe jest zwolnienie podmiotowe z VAT!
Czym jest zwolnienie podmiotowe z VAT w 2027 roku?
Zwolnienie podmiotowe z VAT przysługuje przedsiębiorcom z uwagi na limit obrotów. Zgodnie z art. 113 ust. 1 ustawy o VAT w brzmieniu obowiązującym po 1 stycznia 2027 roku:
"Zwalnia się od podatku sprzedaż dokonywaną przez podatnika posiadającego siedzibę działalności gospodarczej na terytorium kraju, u którego wartość sprzedaży, z wyłączeniem podatku, nie przekroczyła w poprzednim ani bieżącym roku podatkowym kwoty 240 000 zł."
Ustawodawca jednoznacznie określa więc charakter zwolnienia - nie zwalnia się podatnika, ale sprzedaż przez niego dokonywaną. Podatnik, który chce skorzystać ze zwolnienia podmiotowego w pierwszym roku działalności, może skorzystać z ulgi, jeżeli przewidywana wartość sprzedaży nie przekroczy, w proporcji do okresu prowadzonej działalności gospodarczej w roku podatkowym, kwoty 240 000 zł.
W przypadku rozpoczęcia działalności w trakcie roku, limit oblicza się proporcjonalnie:
(240 000 PLN / 365) x liczba dni działalności
Zwolnienie podmiotowe z VAT - jakiej sprzedaży nie wlicza się do limitu?
W art. 113 ust. 2 ustawy o VAT znajduje się katalog czynności, których nie wlicza się do limitu sprzedaży pozwalającego na korzystanie ze zwolnienia podmiotowego z VAT. Wśród nich wyróżniono:
- wewnątrzwspólnotową sprzedaż towarów na odległość, która nie podlega opodatkowaniu podatkiem na terytorium kraju;
- sprzedaż na odległość towarów importowanych, która nie podlega opodatkowaniu podatkiem na terytorium kraju
- odpłatną dostawę towarów i odpłatne świadczenie usług, zwolnionych od podatku na podstawie art. 43 ust. 1 lub przepisów wydanych na podstawie art. 82 ust. 3, z wyjątkiem:
- transakcji związanych z nieruchomościami,
- usług, o których mowa w art. 43 ust. 1 pkt 7, 12 i 38-41 (m.in. transakcji dotyczących walut i banknotów, usług zarządzania funduszami inwestycyjnymi, udzielania kredytów i innych których przedmiotem są instrumenty finansowe),
- usług ubezpieczeniowych i reasekuracyjnych,
- jeżeli czynności te nie mają charakteru transakcji pomocniczych; - odpłatną dostawę towarów, która na podstawie przepisów o podatku dochodowym jest zaliczana przez podatnika do środków trwałych oraz wartości niematerialnych i prawnych podlegających amortyzacji.
Zwolnienie podmiotowe z VAT - zmiany w katalogu czynności uwzględnianych w limicie
Nowelizacja ustawy z 4 września 2026 dodaje do art. 113 ustawy o VAT nowy ustęp 1a, zgodnie z którym czynności, o których mowa w art. 13 ustęp 3 ustawy, wliczają się do limitu sprzedaży pozwalającego na skorzystanie ze zwolnienia podmiotowego z VAT. Zgodnie z nim do limitu wlicza się przemieszczenie przez podatnika lub na jego rzecz należących do niego towarów z terytorium Polski na terytorium innego państwa członkowskiego UE, jeżeli towary te zostały przez podatnika wytworzone, wydobyte, nabyte (w tym także w ramach procedury wewnątrzwspólnotowego nabycia towarów) lub sprowadzone w ramach importu i mają służyć jego działalności gospodarczej. W limicie zwolnienia podmiotowego uwzględniać się będzie więc nie tylko przychody ze sprzedaży krajowej, wewnątrzwspólnotowej dostawy towarów oraz eksportu, ale także wartość przesunięć towarów należących do podatnika z magazynu leżącego w Polsce do magazynu na terenie innego kraju członkowskiego UE. Zmiany te wchodzą w życie z dniem 1 stycznia 2027 roku i dotyczyć będą operacji wykonywanych od tej daty. Limit sprzedaży za rok 2026, będący podstawą do stosowania zwolnienia podmiotowego z VAT w roku 2027, obliczać się będzie według dotychczasowych zasad. Jeżeli jednak podatnik będzie w 2027 roku dokonywał takich przesunięć, utraci prawo do zwolnienia podmiotowego z VAT w momencie, w którym suma przychodów ze sprzedaży krajowej, wewnątrzwspólnotowej dostawy towarów i eksportu oraz wartości przesunięć własnych towarów, o których mowa w art. 13 ustęp 3 ustawy, przekroczy 240 000,00 zł.
Kogo nie obejmuje zwolnienie podmiotowe z VAT?
Art. 113 ust. 13 ustawy o VAT precyzuje katalog podatników, którym zwolnienie ze względu na limit obrotów nie przysługuje. I tak - już od pierwszej sprzedaży czynnymi podatnikami powinni zostać Ci, którzy:
dokonują dostaw:
wyrobów z metali szlachetnych lub z udziałem tych metali, antyków o wieku przekraczającym 100 lat (dotyczy biżuterii artystycznej), materiałów do rzeźbienia pochodzenia roślinnego lub mineralnego, obrobionych oraz artykułów z takich materiałów - załącznik nr 12 ustawy
towarów opodatkowanych podatkiem akcyzowym, w rozumieniu przepisów o podatku akcyzowym, z wyjątkiem:
- energii elektrycznej (CN 2716 00 00),
- wyrobów tytoniowych,
- samochodów osobowych, innych niż wymienione w lit. e, zaliczanych przez podatnika, na podstawie przepisów o podatku dochodowym, do środków trwałych podlegających amortyzacji,
budynków, budowli lub ich części, w przypadkach, o których mowa w art. 43 ust. 1 pkt 10 lit. a i b ustawy,
terenów budowlanych,
nowych środków transportu;
- towarów, w związku z zawarciem umowy w ramach zorganizowanego systemu zawierania umów na odległość, bez jednoczesnej fizycznej obecności stron, z wyłącznym wykorzystaniem jednego lub większej liczby środków porozumiewania się na odległość do chwili zawarcia umowy włącznie:
- preparaty kosmetyczne i toaletowe (PKWiU 20.42.1),
- komputery, wyroby elektroniczne i optyczne (PKWiU 26),
- urządzenia elektryczne (PKWiU 27),
- maszyny i urządzenia, gdzie indziej niesklasyfikowane (PKWiU 28);
- hurtowych oraz detalicznych części do pojazdów samochodowych i motocykli;
świadczą usługi:
prawnicze,
w zakresie doradztwa, z wyjątkiem doradztwa rolniczego związanego z uprawą i hodowlą roślin oraz chowem i hodowlą zwierząt, a także związanego ze sporządzaniem planu zagospodarowania i modernizacji gospodarstwa rolnego,
jubilerskie,
- ściągania długów (w tym factoringu).
Ponadto zwalnia się od podatku sprzedaż dokonywaną przez podatnika posiadającego siedzibę działalności gospodarczej na terytorium państwa członkowskiego innym niż Polska, jeżeli łącznie są spełnione następujące warunki:
- całkowita roczna wartość dostaw towarów i świadczenia usług dokonanych przez podatnika w roku podatkowym, dla których miejscem opodatkowania jest terytorium Unii Europejskiej, z wyłączeniem podatku od wartości dodanej, w tym wartość sprzedaży na terytorium kraju, z wyłączeniem podatku, zwana dalej "rocznym obrotem na terytorium Unii Europejskiej", nie przekroczyła w poprzednim ani bieżącym roku podatkowym kwoty 100.000 euro;
- wartość sprzedaży u tego podatnika, z wyłączeniem podatku, nie przekroczyła w poprzednim ani bieżącym roku podatkowym kwoty określonej w art. 113 ust. 1, przy czym przepisy art. 113 ust. 1a, 2 i 9 stosuje się odpowiednio;
- podatnik nie dokonuje na terytorium kraju dostaw towarów ani świadczenia usług, o których mowa w art. 113 ust. 13.
Aby jednak taki podmiot zagraniczny mógł korzystać ze zwolnienia przed rozpoczęciem korzystania ze zwolnienia jest obowiązany:
1) powiadomić państwo członkowskie, na terytorium którego posiada siedzibę działalności gospodarczej, o zamiarze skorzystania ze zwolnienia na terytorium kraju oraz
2) uzyskać w państwie członkowskim, na terytorium którego posiada siedzibę działalności gospodarczej, indywidualny numer identyfikacyjny zawierający kod EX, zwany dalej "numerem identyfikacyjnym EX", na potrzeby korzystania ze zwolnienia na terytorium kraju.
Utrata prawa do zwolnienia podmiotowego
Zwolnienie podmiotowe traci moc począwszy od czynności, którą przekroczono kwotę limitu. Innymi słowy, prawo do zwolnienia podmiotowego z VAT wygasa dokładnie w dniu, w którym przekroczono ustawowy limit 240 000 zł obrotu. Nie dzieli się czynności, aby dokładnie ustalić limit równy 240 000 zł, a opodatkowuje się całą czynność, która spowodowała przekroczenie limitu sprzedaży określonego ustawą. Należy więc na bieżąco kontrolować wielkość obrotu w danym roku, pamiętając o uwzględnieniu w niej wspomnianych powyżej przesunięć własnych towarów opisanych w art. 13 ustęp 3 ustawy o podatku od towarów i usług.
Rezygnacja ze zwolnienia podmiotowego
Przepisy dają podatnikom możliwość podjęcia decyzji o rezygnacji ze zwolnienia podmiotowego jeszcze przed przekroczeniem limitu obrotu. W tym celu konieczne jest złożenie do właściwego urzędu skarbowego zgłoszenia rejestracyjnego VAT-R. Zgłoszenie to należy złożyć przed początkiem miesiąca, od którego rezygnacja ma nastąpić.
Co ważne, podatnik ma prawo do odliczenia podatku od zakupów dokonanych przed rezygnacją ze zwolnienia na zasadzie korekty. Nie wymaga to sporządzania dodatkowych dokumentów – podstawą odliczenia są faktury zakupu, a sam spis towarów na dzień rezygnacji nie jest obowiązkowy, choć ułatwia ustalenie kwoty korekty. Powinien jednak pamiętać, że w przypadku towarów handlowych, surowców i materiałów odliczenie dotyczy tylko tych, które do dnia rezygnacji ze zwolnienia nie zostały sprzedane lub zużyte – korektę wykazuje się w deklaracji za okres, w którym nastąpiła ta zmiana.
Środki trwałe oraz wartości niematerialne i prawne o wartości początkowej powyżej 15 000 zł koryguje się w części przypadającej na pozostały okres korekty, który wynosi 5 lat, a w przypadku nieruchomości 10 lat, licząc od roku oddania ich do użytkowania. Pozostałe towary i usługi wykorzystywane w działalności (np. wyposażenie czy środki trwałe o wartości do 15 000 zł) można skorygować jednorazowo, o ile od końca okresu rozliczeniowego, w którym wydano je do użytkowania, nie upłynęło 12 miesięcy.
Rejestracja do VAT za pośrednictwem wFirma.pl
System wFirma.pl umożliwia wygenerowanie zgłoszenia VAT-R, za pośrednictwem którego dokonuje się rejestracji do VAT.
W celu wygenerowania zgłoszenia VAT-R należy przejść do zakładki START » PODATKI » PODATEK VAT » DODAJ DEKLARACJĘ » ZGŁOSZENIE VAT-R.
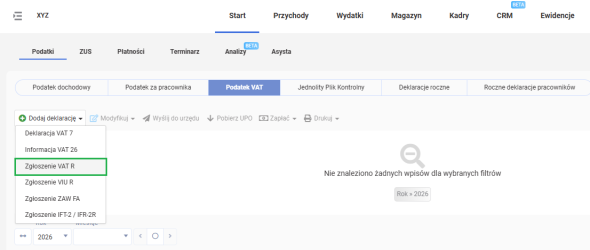
Formularz VAT-R można wysłać bezpośrednio z systemu, w przypadku gdy przedsiębiorca posiada własny podpis kwalifikowany.
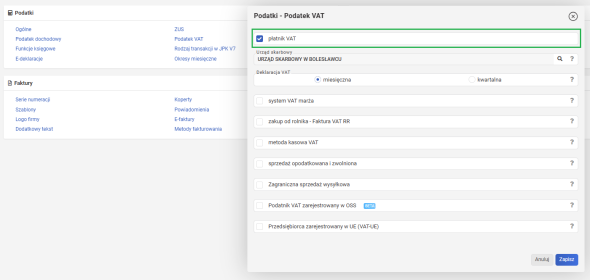
Następnie, aby system przystosowany był do rozliczania podatnika VAT należy dostosować ustawienia USTAWIENIA » PODATKI » PODATEK VAT gdzie należy zaznaczyć opcję PŁATNIK VAT.
Polecamy: