Brak faktury a możliwość ujęcia wydatku w kosztach to częsty dylemat przedsiębiorców, jednak brak tego dokumentu nie zawsze wyklucza prawo do pomniejszenia przychodu. W podatku dochodowym kluczowe znaczenie ma fakt rzeczywistego poniesienia kosztu, jego związek z działalnością gospodarczą oraz możliwość udokumentowania zdarzenia gospodarczego w sposób rzetelny i zgodny z przepisami.
Kiedy mamy do czynienia z kosztem podatkowym?
Definicja kosztu podatkowego została zawarta w art. 22 ust. 1 ustawy z dnia 26.07.1991 r. o podatku dochodowym od osób fizycznych (Dz. U. z 2026 r. poz. 592, zwanej dalej ustawą o PIT). Regulacja ta mówi, że kosztami uzyskania przychodów są koszty poniesione w celu osiągnięcia przychodów lub zachowania albo zabezpieczenia źródła przychodów, z wyjątkiem kosztów niepodatkowych.
A zatem wydatek stanowiący koszt uzyskania przychodów musi spełniać poniższe warunki:
- został poniesiony przez podatnika,
- jest definitywny, a więc bezzwrotny,
- pozostaje w związku z prowadzoną przez podatnika działalnością gospodarczą,
- został poniesiony w celu uzyskania przychodów lub zachowania albo zabezpieczenia źródła przychodów,
- nie jest kosztem niepodatkowym,
- został właściwie udokumentowany.
Fundamentalnym warunkiem uznania wydatku za koszt podatkowy jest wykazanie związku przyczynowo-skutkowego pomiędzy tym wydatkiem a przychodem z działalności.
Wydatek będzie uznany za koszt uzyskania przychodów, jeżeli przyczyni się do powstania, zwiększenia albo zabezpieczenia przychodu z działalności. Oczywiście pozostałe ww. warunki także muszą zostać spełnione.
Ogólne pojęcie kosztu uzyskania przychodu akcentuje przede wszystkim związek z działalnością gospodarczą oraz celowość poniesienia wydatku.
Faktura nie jest jedynym możliwym dokumentem potwierdzającym poniesienie wydatku
Od 2026 r. zasady dokumentowania zapisów w podatkowej księdze przychodów i rozchodów określa rozporządzenie Ministra Finansów i Gospodarki z 6 września 2025 r. w sprawie prowadzenia podatkowej księgi przychodów i rozchodów (Dz. U. z 2025 r. poz. 1299).
Zgodnie z § 6 ust. 3 tego rozporządzenia podstawą zapisów w PKPiR (dokumenty przychodowe i kosztowe, które można ująć w księdze) są dowody księgowe, które można podzielić na 3 grupy.
I grupa - faktury, faktury VAT RR, rachunki oraz dokumenty celne.
II grupa - dowody określające zmniejszenie kosztów uzyskania przychodów lub zwiększenie przychodów na podstawie art. 22p ustawy o podatku dochodowym, zawierające co najmniej następujące dane:
- datę wystawienia dowodu oraz miesiąc, w którym dokonuje się zmniejszenia kosztów uzyskania przychodów lub zwiększenia przychodów,
- wskazanie faktury, a jeżeli nie istniał obowiązek wystawienia faktury - wskazanie umowy albo innego dokumentu, stanowiących podstawę do zaliczenia kosztu do kosztów uzyskania przychodów,
- wskazanie wysokości zmniejszenia kosztów uzyskania przychodów lub zwiększenia przychodów,
- podpis osoby sporządzającej dowód.
III grupa - inne dowody potwierdzające dokonanie zdarzenia gospodarczego zgodnie z jego rzeczywistym przebiegiem, oznaczone numerem lub w inny sposób umożliwiający powiązanie dowodu z zapisami księgowymi dokonanymi na jego podstawie i zawierające co najmniej następujące dane:
- wiarygodne określenie wystawcy lub wskazanie stron (nazwę i adresy) uczestniczących w zdarzeniu gospodarczym, którego dowód dotyczy,
- datę wystawienia dowodu oraz datę lub okres dokonania zdarzenia gospodarczego, którego dowód dotyczy, z tym że jeżeli data dokonania zdarzenia gospodarczego odpowiada dacie wystawienia dowodu, wystarcza podanie jednej daty,
- przedmiot zdarzenia gospodarczego i jego wartość oraz ilościowe określenie, jeżeli przedmiot zdarzenia jest wymierny w jednostkach naturalnych,
- podpisy osób uprawnionych do prawidłowego udokumentowania zdarzeń gospodarczych.
Do III grupy dowodów księgowych należy zaliczyć:
- dowody wewnętrzne (udokumentowanie wyłącznie niektórych kosztów) zaopatrzone w datę i podpisy osób, które bezpośrednio dokonały wydatków (dowody wewnętrzne), określające: przy zakupie - nazwę towaru oraz ilość, cenę jednostkową i wartość, a w innych przypadkach - przedmiot zdarzeń gospodarczych i wysokość wydatku,
- noty księgowe, sporządzone w celu skorygowania zapisu dotyczącego zdarzenia gospodarczego, wynikającego z dowodu obcego lub własnego, otrzymane od kontrahenta podatnika lub przekazane kontrahentowi,
- dowody opłat pocztowych i bankowych,
- inne dowody opłat, w tym dokonywanych na podstawie książeczek opłat, oraz dowody zawierające dane wymienione w III grupie dowodów.
Dowód wewnętrzny to specjalna forma dokumentowania tylko niektórych wydatków
Należy w tym miejscu podkreślić, iż dowody wewnętrzne mogą dokumentować tylko niektóre rodzaje wydatków:
- zakup, bezpośrednio od krajowego producenta lub hodowcy, produktów roślinnych i zwierzęcych, nieprzerobionych sposobem przemysłowym lub przerobionych sposobem przemysłowym, jeżeli przerób polega na kiszeniu produktów roślinnych lub przetwórstwie mleka albo na uboju zwierząt rzeźnych i obróbce poubojowej tych zwierząt,
- zakup od ludności, sklasyfikowanych w Polskiej Klasyfikacji Wyrobów i Usług (PKWiU), surowców roślin zielarskich i ziół dziko rosnących leśnych, jagód, owoców leśnych i grzybów leśnych (PKWiU ex 02.30.40.0),
- wartość produktów roślinnych i zwierzęcych pochodzących z własnej uprawy lub hodowli prowadzonej przez podatnika,
- koszty diet i innych należności za czas podróży służbowej pracowników oraz wartość diet z tytułu podróży służbowych osób prowadzących działalność gospodarczą i osób z nimi współpracujących,
- zakup od ludności odpadów poużytkowych, stanowiących surowce wtórne, z wyłączeniem zakupu (skupu) metali nieżelaznych oraz przeznaczonych na złom samochodów i ich części składowych,
- wydatki związane z opłatami za czynsz, energię elektryczną, telefon, wodę, gaz i centralne ogrzewanie, w części przypadającej na działalność gospodarczą; podstawą sporządzenia tego dowodu jest dokument obejmujący całość opłat na te cele,
- opłaty sądowe i notarialne,
- wydatki związane z parkowaniem samochodu, w przypadku gdy są one potwierdzone dokumentami niezawierającymi danych (wymienionych powyżej w III grupie dowodów księgowych); podstawą wystawienia dowodu wewnętrznego jest bilet z parkometru, kupon, bilet jednorazowy załączony do sporządzonego dowodu.
Istotny jest więc nie sam rodzaj dokumentu, lecz jego wartość dowodowa.
Należy jednak w tym miejscu zaznaczyć, iż ww. rozporządzenie określa jedynie sposób prowadzenia księgi oraz odpowiednich ewidencji, lecz nie ma charakteru decydującego, jeżeli chodzi o możliwość uznania danego wydatku za koszt podatkowy.
Natomiast kluczem jest tutaj art. 22 ust. 6b ustawy o PIT. Regulacja ta wskazuje, że za dzień poniesienia kosztu uzyskania przychodów uważa się dzień:
- wystawienia faktury (rachunku) lub
- innego dowodu stanowiącego podstawę do zaksięgowania (ujęcia) kosztu.
Z przepisu tego wynika, że podstawą do ujęcia kosztu jest faktura lub inny dowód stanowiący podstawę do zaksięgowania w prowadzonej ewidencji.
A zatem o uznaniu danego wydatku lub nieuznaniu za koszt podatkowy decydują wyłącznie przepisy prawa podatkowego, które zawierają w swojej treści definicję tego pojęcia i które w sposób wyraźny zostały określone w ustawie o PIT lub o CIT.
Rozporządzenie w sprawie prowadzenia PKPiR określa rodzaje dokumentów oraz sposób prowadzenia księgi. Nie jest to jednak akt formułujący prawa i możliwości potraktowania danego wydatku jako koszt. W tym zakresie wiążące dla podatników i organów podatkowych są przepisy ustaw o podatkach dochodowych.
Kiedy brak faktury a możliwość ujęcia wydatku w kosztach podatkowych jest uzasadniona?
W praktyce mogą wystąpić sytuacje, w których sprzedawca nie wystawia faktury, a transakcja jest potwierdzona innymi dokumentami.
Przykładem może być zakup dokonany przez internet. Przedsiębiorca może posiadać elektroniczne potwierdzenie zamówienia, elektroniczny paragon, potwierdzenie płatności, korespondencję ze sprzedawcą oraz dokument dotyczący dostawy. Jeżeli dokumenty te łącznie pozwalają ustalić rzeczywisty przebieg transakcji, brak klasycznej faktury nie musi oznaczać braku kosztu podatkowego.
Taką sytuację rozpatrywał Dyrektor Krajowej Informacji Skarbowej w interpretacji z dnia 12.03.2026 r. o sygn. 0114-KDIP3-1.4011.75.2026.2.EC. Sprawa dotyczyła przedsiębiorcy kupującego materiały opakowaniowe na zagranicznej platformie internetowej. Platforma nie wystawiała faktur VAT, ale udostępniała elektroniczny paragon, potwierdzenie zamówienia, a płatność była potwierdzana dokumentem bankowym. Organ uznał stanowisko podatnika za prawidłowe. Przy spełnieniu warunków dotyczących kosztów oraz prawidłowym udokumentowaniu rzeczywistej transakcji takie dokumenty mogły stanowić podstawę ujęcia wydatku w PKPiR.
Podobne stanowisko Dyrektor KIS zajął w interpretacji z dnia 11.10.2024 r. o sygn. 0112-KDIL2-2.4011.594.2024.2.MM. Organ dopuścił możliwość zaliczenia do kosztów wydatków na towary kupowane na zagranicznej platformie internetowej mimo braku faktury, jeżeli podatnik dysponuje wiarygodnymi dokumentami potwierdzającymi zakup i zapłatę.
Nie oznacza to jednak, że dowolny wydruk lub zapis na rachunku bankowym automatycznie zastąpi fakturę. Potwierdzenie przelewu pokazuje, że pieniądze zostały przekazane, ale samo w sobie może nie wskazywać, co zostało kupione i jaki był związek zakupu z działalnością.
W przypadku braku faktury pomocne mogą być umowa, rachunek, protokół wykonania usługi, korespondencja dotycząca zakresu prac, raport z wykonania usługi oraz potwierdzenie zapłaty.
Przykład 1
Przedsiębiorca nabył od firmy serwisowej usługę jednorazowego usunięcia awarii serwera. Wartość usługi wyniosła 2200 zł.
Strony przed jej wykonaniem zawarły umowę na wykonanie usługi. Wykonanie prac zostało potwierdzone protokołem, zapłata za usługę nastąpiła przelewem.
Co będzie w sytuacji, kiedy sprzedawca, pomimo obowiązku, nie wystawi faktury?
Jeżeli tego nie dokona, zgromadzone dowody mają ogromne znaczenie na gruncie możliwości ujęcia wydatku na usługę w kosztach uzyskania przychodów, ponieważ mogą mieć znaczenie przy wykazywaniu rzeczywistego charakteru wydatku.
Przykład 2
Grafik prowadzący jednoosobową działalność gospodarczą nabył przez internet specjalistyczny tablet za kwotę 9400 zł.
Sprzedawca nie wystawił mu faktury, ale przedsiębiorca posiada elektroniczne potwierdzenie zamówienia, dokument określający przedmiot i cenę, potwierdzenie zapłaty oraz potwierdzenie dostarczenia urządzenia.
Czy w tym wypadku nabywca będzie mógł ująć wartość zakupu w kosztach uzyskania przychodów?
Tablet jest wykorzystywany przy wykonywaniu usług dla klientów. Jeżeli ww. dokumentacja zawiera wszystkie dane (wymienione powyżej dla innych dowodów księgowych – III grupa), brak faktury nie pozbawi przedsiębiorcy możliwości ujęcia tego zakupu w kosztach podatkowych.
Powyższe przykłady wyraźnie wskazują, że na gruncie prawa podatkowego obowiązuje zasada otwartego katalogu środków dowodowych.
W nawiązaniu do art. 180 § 1 ustawy z dnia 29.08.1997 r. – Ordynacja podatkowa (Dz. U. z 2026 r. poz. 622) jako dowód należy dopuścić wszystko, co może przyczynić się do wyjaśnienia sprawy, a nie jest sprzeczne z prawem.
Wydatek może więc zostać udokumentowany również w inny sposób niż za pomocą faktury, co potwierdzają również sądy administracyjne.
W wyroku z dnia 23.06.2017 r. o sygn. II FSK 3189/15 NSA wskazał, że podatnik powinien wykazać, iż wydatek rzeczywiście poniósł, pozostaje on w związku z uzyskanym lub racjonalnie oczekiwanym przychodem, a przedstawione dowody pozwalają obiektywnie ocenić te okoliczności. Sąd zaakcentował również znaczenie związku przyczynowo-skutkowego między wydatkiem a przychodem.
W tym przypadku brak faktury nie jest automatycznie równoznaczny z brakiem prawa do kosztu. Problemem jest natomiast brak wiarygodnego materiału dowodowego pozwalającego ustalić, że wydatek rzeczywiście wystąpił i dotyczył działalności gospodarczej.
W innym wyroku NSA z dnia 6.04.2018 r. o sygn. II FSK 911/16 podkreślono znaczenie odpowiedniego udokumentowania operacji gospodarczej. Sprawa dotyczyła jednak szczególnej sytuacji faktur nierzetelnych, czyli dokumentów, które nie odzwierciedlały rzeczywistych transakcji. NSA wskazał, że samo istnienie dokumentu nie wystarcza, jeżeli nie potwierdza on rzeczywistego zdarzenia gospodarczego.
Podobne stanowisko zostało przedstawione w wyroku NSA z dnia 30.11.2022 r. o sygn. II FSK 953/20. Sąd zwrócił uwagę, że dokumenty prywatne nie mogą zastępować dowodów rzeczywistego przebiegu działalności, a podatnik powinien wskazać środki dowodowe pozwalające ustalić, na rzecz jakiego podmiotu i w jakiej wysokości poniósł wydatek.
Z orzecznictwa wynika więc istotna różnica. Brak faktury może zostać uzupełniony innymi wiarygodnymi dowodami, natomiast brak dowodów rzeczywistego zdarzenia gospodarczego jest znacznie poważniejszym problemem.
A zatem brak faktury nie przekreśla możliwości ujęcia poniesionego wydatku w kosztach podatkowych. Choć wydatek musi być prawidłowo i rzetelnie udokumentowany, to jednak z uwagi na istnienie otwartego katalogu środków dowodowych możliwe jest posłużenie się innymi dowodami. Fakt nieposiadania faktury zakupowej nie jest równoznaczny z nieuznaniem danego wydatku za koszt uzyskania przychodu w sytuacji, gdy fakt poniesienia wydatku zostanie udokumentowany w inny sposób.
W konsekwencji, choć podstawowym dokumentem księgowym istniejącym w obrocie gospodarczym jest faktura, to jednak trwały brak faktury nie wyklucza w sposób definitywny prawa do ujęcia wydatku w kosztach podatkowych.
Brak faktury a księgowanie wydatku w systemie wFirma.pl
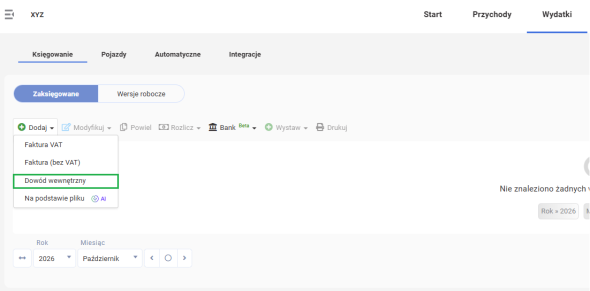
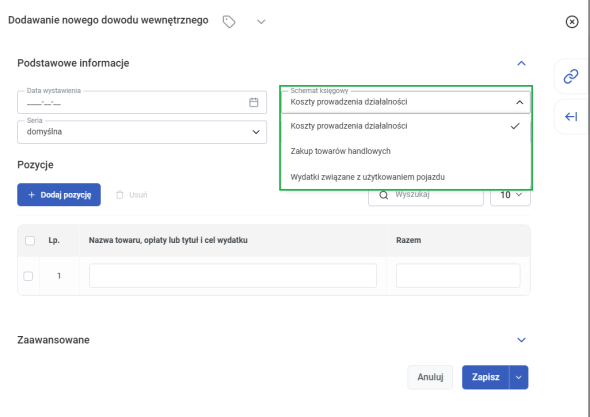
Wydatki nieudokumentowane fakturami księguje się poprzez WYDATKI » KSIĘGOWANIE » DODAJ » DOWÓD WEWNĘTRZNY, gdzie wprowadza się dane na podstawie dowodu innego niż faktura, a następnie należy wybrać schemat księgowy:
ZAKUP TOWARÓW HANDLOWYCH - wydatek zostanie zaksięgowany w kolumnie 12 PKPiR - Zakup towarów handlowych i materiałów,
KOSZTY PROWADZENIA DZIAŁALNOŚCI - powoduje dokonanie zapisu w kolumnie 15 PKPiR - Pozostałe wydatki,
WYDATKI ZWIĄZANE Z UŻYTKOWANIEM POJAZDU - wówczas należy oznaczyć również pojazd, którego wydatek dotyczy, co spowoduje ujęcie kosztu w kolumnie 15 PKPiR - Pozostałe wydatki w prawidłowej wysokości odliczenia kosztu, jaka przypisana jest do pojazdu.
Polecamy: