Sprzedaż usług motoryzacyjnych oraz części na rzecz osób fizycznych nieprowadzących działalności oraz rolników ryczałtowych wymaga szczególnej uwagi w kontekście przepisów o kasach rejestrujących. Wielu przedsiębiorców zastanawia się, czy kasa fiskalna dla mechanika jest obowiązkowa od pierwszej sprzedaży, czy też istnieją zwolnienia pozwalające uniknąć tego wydatku.
Obowiązek prowadzenia ewidencji sprzedaży przy pomocy kasy rejestrującej
Nawiązując do art. 111 Ustawy z dnia 11 marca 2004 roku o podatku od towarów i usług, obowiązek ewidencji sprzedaży za pomocą kasy rejestrującej dotyczy sprzedaży na rzecz konsumentów (osób fizycznych nieprowadzących działalności) oraz rolników ryczałtowych, niemniej chodzi tu także o sprzedaż na rzecz osób fizycznych, które mogą być przedsiębiorcami, ale zakupu towarów lub usług dokonują jako osoba prywatna, a nie jako firma.
Zwolnienia z obowiązku stosowania kasy dla sprzedaży na rzecz konsumentów
Ustawodawca wciąż udostępnia podatnikom wiele zwolnień z obowiązku ewidencji sprzedaży za pomocą kasy fiskalnej, dzięki którym przedsiębiorca może uniknąć zarówno konieczności zakupu kasy, jak i rejestracji prowadzonej sprzedaży na rzecz ww. grup osób fizycznych.
Zwolnienia te zostały wyszczególnione w Rozporządzeniu Ministra Finansów z dnia 17 grudnia 2024 roku w sprawie zwolnień z obowiązku prowadzenia ewidencji sprzedaży przy zastosowaniu kas rejestrujących.
Do podstawowych dwóch grup zwolnień należą:
- zwolnienia podmiotowe,
- zwolnienia przedmiotowe.
Czy w zakresie sprzedaży prowadzonej przez mechanika istnieją jeszcze zwolnienia z obowiązku ewidencji sprzedaży przy pomocy kasy rejestrującej?
Kasa fiskalna dla mechanika – czy jest obowiązkowa?
Przed weryfikacją, czy mechanik może skorzystać ze zwolnienia z obowiązku ewidencji sprzedaży przy pomocy kasy rejestrującej (ze względu na formę płatności, kwotę obrotu lub rodzaj sprzedaży), należałoby zweryfikować, czy musi on od początku stosować kasę fiskalną.
Prowadzenie warsztatu samochodowego często wiąże się również z dostawą części związanych z użytkowaniem pojazdu, dlatego też pod uwagę należy wziąć zarówno dostawy towarów, jak i świadczenie usług.
W § 4 ust. 1 pkt 1 oraz 2 ww. rozporządzenia prawodawca wyszczególnił niektóre towary i usługi, których rozpoczęcie sprzedaży na rzecz osób fizycznych nieprowadzących działalności wymaga natychmiastowej instalacji kasy rejestrującej i zewidencjonowania tej sprzedaży przy pomocy kasy.
Kluczowe jest to, że już pierwsza sprzedaż jakiegokolwiek towaru lub usługi poniżej wyszczególnionych spowoduje utratę wszystkich zwolnień z obowiązku prowadzenia ewidencji sprzedaży przy pomocy kasy już w dniu tej pierwszej sprzedaży.
Warto zatem zweryfikować wymienione poniżej towary i usługi związane z naprawą pojazdów, które bezwzględnie wymagają zewidencjonowania sprzedaży za pomocą kasy rejestrującej.
Towary i usługi związane z naprawą pojazdów i nie tylko, których rozpoczęcie sprzedaży na rzecz osób fizycznych nieprowadzących działalności obliguje do stosowania kasy fiskalnej | |
Usługi | Towary |
Naprawy pojazdów silnikowych oraz motorowerów, w tym naprawy opon, ich zakładania, bieżnikowania i regenerowania | Części do silników (CN 8409 91 00 i 8409 99 00) |
W zakresie wymiany opon lub kół dla pojazdów silnikowych oraz motorowerów | Silniki do napędu pojazdów i motocykli, silniki spalinowe tłokowe z zapłonem iskrowym i samoczynnym do różnego rodzaju jednostek, w tym motocykli (CN 8407 i 8408) |
W zakresie badań i przeglądów technicznych pojazdów | Nadwozia do pojazdów silnikowych (CN 8707) |
Mycia, czyszczenia samochodów i podobnych usług (PKWiU 45.20.30.0) | Przyczepy i naczepy (CN 8716 10, 8716 31 00, ex 8716 39, 8716 40 00), kontenery (CN 8609 00) |
Parkingu samochodów i innych pojazdów | Części przyczep, naczep i pozostałych pojazdów bez napędu mechanicznego (CN 8716 90) |
X | Części i akcesoria do pojazdów silnikowych (CN 8708, 9401 99 20 i 9401 99 80), tj. do:
|
Wyroby elektroniczne, w tym odbiorniki telewizyjne i radiowe, gramofony, głośniki, telefony, w tym smartfony, smartwatche, anteny, wyświetlacze, monitory, aparaty do zapisu lub odtwarzania obrazu i dźwięku, nawigacje, urządzenia pamięci trwałej, taśmy, dyski, urządzenia alarmowe | |
Silniki elektryczne, prądnice i transformatory | |
Sprzęt fotograficzny, w tym kamery | |
Wyroby przeznaczone do użycia, oferowane na sprzedaż lub używane jako paliwa silnikowe albo jako dodatki lub domieszki do paliw silnikowych, bez względu na kod CN | |
Wyroby zawierające w swym składzie alkohol etylowy o objętościowej mocy powyżej 50% objętości, nieprzeznaczone do spożycia przez ludzi, w tym rozpuszczalniki, płyny odkażające, rozcieńczalniki farb, płyny do odmrażania | |
Jak widać, ww. rozporządzenie przewiduje bardzo wiele towarów i usług, które sprzedaje mechanik prowadzący warsztat samochodowy i nie tylko, a dla których występuje obowiązek ewidencjonowania sprzedaży za pomocą kasy rejestrującej i to już od pierwszej sprzedaży tych towarów lub usług.
W praktyce oznacza to, że w odniesieniu do ww. towarów lub usług mechanik nie może skorzystać ze zwolnień z obowiązku stosowania kasy, czy to ze względu na nieprzekroczenie sprzedaży 20 000 zł, czy zwolnień przedmiotowych.
Wobec tego sprzedaż ww. towarów i usług na rzecz:
- osób fizycznych nieprowadzących działalności, oraz
- rolników ryczałtowych
– musi zostać udokumentowana paragonem fiskalnym.
Kasa fiskalna online dla mechanika
Zgodnie z art. 145b ust. 1 pkt 1 ustawy o VAT podatnicy mogą prowadzić ewidencję sprzedaży przy zastosowaniu kas rejestrujących z elektronicznym lub papierowym zapisem kopii w terminie do 31 grudnia 2019 roku – do:
- świadczenia usług naprawy pojazdów silnikowych oraz motorowerów, w tym naprawy opon, ich zakładania, bieżnikowania i regenerowania oraz w zakresie wymiany opon lub kół dla pojazdów silnikowych oraz motorowerów;
- sprzedaży benzyny silnikowej, oleju napędowego, gazu przeznaczonego do napędu silników spalinowych.
Zatem już od 1 stycznia 2020 roku każdy podatnik z branży motoryzacyjnej wykonujący sprzedaż ww. towarów i usług miał obowiązek nabyć i stosować kasę online dla ewidencji ich sprzedaży.
Kasa fiskalna dla mechanika – ulga na zakup
W momencie, gdy podatnik jest już zobowiązany do nabycia kasy fiskalnej, warto uwzględnić ulgę na jej zakup.
Zgodnie z art. 111 ust. 4 ustawy o VAT przedsiębiorcy, u których:
- powstał obowiązek prowadzenia ewidencji sprzedaży i którzy w obowiązujących terminach rozpoczęli prowadzenie ewidencji sprzedaży przy zastosowaniu kas rejestrujących online;
- nie powstał obowiązek prowadzenia ewidencji sprzedaży i którzy rozpoczęli prowadzenie ewidencji sprzedaży przy zastosowaniu kas rejestrujących online oraz dotychczas nie używali kas rejestrujących lub kas z elektronicznym lub papierowym zapisem kopii, które nie umożliwiają połączenia i przesyłania danych między kasą rejestrującą a Centralnym Repozytorium Kas do prowadzenia ewidencji sprzedaży
– mają prawo do odliczenia od podatku należnego kwoty wydanej na zakup każdej z kas rejestrujących, w wysokości 90% jej ceny zakupu (bez VAT), nie więcej jednak niż 700 zł.
W sytuacji, gdy kwota odliczenia (ulgi na zakup kasy) jest w okresie rozliczeniowym wyższa od kwoty podatku VAT należnego, przedsiębiorcy mają prawo do:
- zwrotu ich różnicy na rachunek bankowy podatnika w banku mającym siedzibę na terytorium RP lub na rachunek podatnika w SKOK, której jest członkiem, lub
- odliczenia od podatku VAT należnego tej różnicy za następne okresy rozliczeniowe
– pod warunkiem, że zakup kas rejestrujących nastąpił nie później niż w terminie 6 miesięcy od dnia rozpoczęcia prowadzenia tej ewidencji.
Kasa online musi zapewniać prawidłowe ewidencjonowanie, przechowywanie i bezpieczne przesyłanie danych z kasy rejestrującej na zewnętrzne nośniki danych oraz umożliwiać połączenie i przesyłanie danych między kasą rejestrującą a Centralnym Repozytorium Kas.
Pamięć fiskalna kasy rejestrującej musi mieć numer unikatowy nadawany w drodze czynności materialno-technicznych przez ministra właściwego do spraw finansów publicznych.
Aby skorzystać z powyższej ulgi, podatnicy zobowiązani są do spełnienia paru dodatkowych warunków, a mianowicie zakupiona kasa rejestrująca:
- musi spełniać ustawowe warunki techniczne i być dopuszczona do sprzedaży w Polsce,
- musi zostać poddana fiskalizacji,
- musi zostać zgłoszona do urzędu skarbowego,
- powinna być użytkowana zgodnie z przeznaczeniem i obowiązkami nałożonymi na przedsiębiorcę.
Sprzedaż na kasie u mechanika a JPK_V7
Od rozliczenia za październik 2020 roku włącznie czynni podatnicy VAT składają ewidencję i deklarację JPK_V7X, ponieważ od tego okresu nastąpiła likwidacja deklaracji VAT oraz JPK VAT.
W strukturze tej nie należy wykazywać odrębnie paragonów fiskalnych, ponieważ przychód zewidencjonowany na kasie fiskalnej trzeba wykazywać na podstawie raportów fiskalnych z kasy wraz z oznaczeniem „RO”.
Zapisy w ewidencji i deklaracji JPK_V7X odnoszące się do sprzedaży na kasie mogą być dokonywane na podstawie raportów dobowych lub miesięcznych.
Na koniec warto przypomnieć, że w przypadku braku:
- prowadzenia ewidencji sprzedaży przy pomocy kasy fiskalnej pomimo takiego obowiązku, lub
- zastosowania urządzenia niezgodnego z przepisami
– urząd skarbowy może zabrać ulgę na nabycie kasy, a ponadto nałożyć grzywnę lub również dodatkowe zobowiązanie podatkowe w kwocie 30% z podatku VAT ze sprzedaży.
Kasa fiskalna dla mechanika – rozliczenie w wFirma.pl
Jak uwzględnić ulgę na zakup kasy?
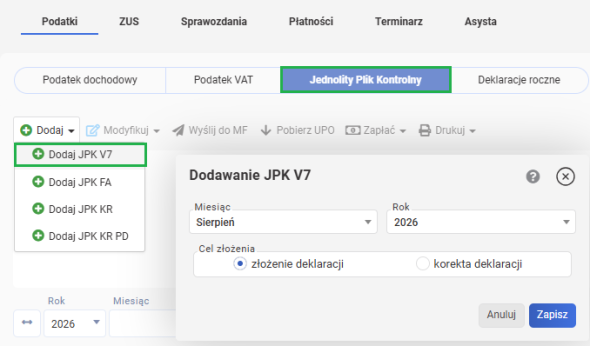
Odliczenia ulgi na zakup kasy fiskalnej w wFirma.pl możliwe jest podczas generowania pliku JPK_V7 przez zakładkę START » PODATKI » JEDNOLITY PLIK KONTROLNY » DODAJ » JPK VAT.
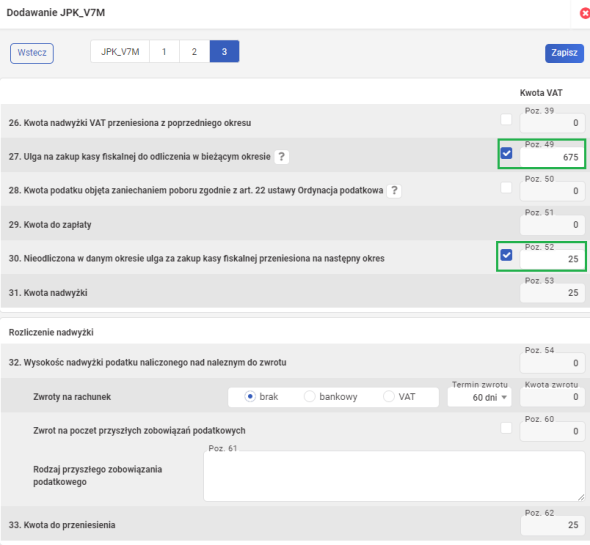
W kolejnym kroku wartość ulgi należy wprowadzić ręcznie w pkt. 27 w pozycji 49. pliku JPK_V7. Wprowadzona kwota nie może być większa niż ta znajdująca się w pozycji 51. (kwota do zapłaty).
Księgowanie przychodu z kasy
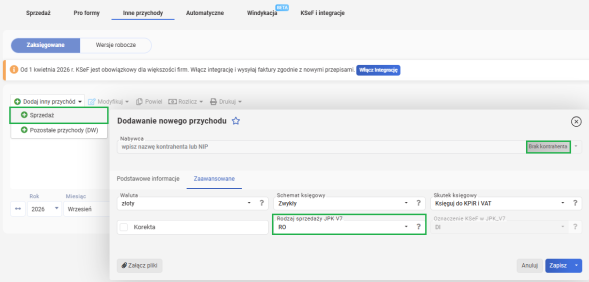
W celu zaksięgowania raportów fiskalnych w wFirma.pl należy przejść do zakładki PRZYCHODY » INNE PRZYCHODY » DODAJ INNY PRZYCHÓD » SPRZEDAŻ. W części dotyczącej nabywcy zaznacza się opcję BRAK KONTRAHENTA oraz uzupełnia odpowiednie wartości zgodnie z raportem, na podstawie którego dokonywany jest zapis. Następnie w podzakładce ZAAWANSOWANE w polu RODZAJ SPRZEDAŻY JPK_V7 należy wybrać opcję RO.
Polecamy: