Przedsiębiorcy, którzy mają status małego podatnika mogą skorzystać z wielu przywilejów. Należą do nich: możliwość jednorazowej amortyzacji składników majątku, kwartalne rozliczanie się z podatku dochodowego lub składanie kwartalnych JPK_V7K. Kim jest mały podatnik VAT i PIT? Co w sytuacji, gdy przedsiębiorca utraci status małego podatnika w trakcie roku? Z jaką częstotliwością należy wtedy rozliczać się z urzędem i przede wszystkim, od kiedy powinny nastąpić zmiany w rozliczaniu?
Mały podatnik PIT
Zgodnie z art. 5a pkt 20 ustawy o PIT małym podatnikiem na gruncie podatku dochodowego jest podmiot, u którego wartość przychodów ze sprzedaży brutto (z VAT) nie przekroczyła w poprzednim roku podatkowym kwoty 2 000 000 euro przeliczonej na złotówki po średnim kursie euro NBP na pierwszy dzień roboczy października poprzedniego roku podatkowego.
Mały podatnik PIT ma możliwość rozliczania się z urzędem skarbowym z tytułu podatku dochodowego w okresach kwartalnych. W związku z tym zaliczkę na podatek wylicza się i opłaca 4 razy w roku. Zobowiązanie wynikające z zaliczki na podatek dochodowy podatnik wpłaca do 20. dnia miesiąca następującego po kwartale, którego dotyczy.
Przykład 1.
Pani Małgorzata prowadzi jednoosobową działalność gospodarczą. W 2026 roku wartość osiągniętych przychodów wraz z podatkiem VAT nie przekroczyła 8 754 000 zł. Czy pani Małgorzata jest zatem małym podatnikiem i może w 2027 roku wyliczać zaliczkę na podatek dochodowy w okresach kwartalnych?
Tak, z uwagi na fakt, że pani Małgorzata nie przekroczyła w 2026 roku limitu 8 754 000 zł, może w 2027 roku korzystać z przywilejów małego podatnika PIT i wyliczać zaliczki na podatek dochodowy kwartalnie.
Mały podatnik VAT
Art. 2 pkt 25 ustawy o VAT wskazuje, że mały podatnik VAT to podmiot, u którego:
- wartość sprzedaży (z podatkiem VAT) nie przekroczyła w poprzednim roku podatkowym kwoty 2 000 000 euro wyrażonej w złotówkach;
- kwota prowizji lub innych postaci wynagrodzenia za wykonane usługi (z podatkiem VAT) nie przekroczyła w poprzednim roku podatkowym kwoty odpowiadającej równowartości 45 000 euro wyrażonej w złotówkach – w przypadku prowadzącego przedsiębiorstwo maklerskie, zarządzającego funduszami inwestycyjnymi, zarządzającego alternatywnymi funduszami inwestycyjnymi, będącego agentem, zleceniobiorcą lub inną osobą świadczącą usługi o podobnym charakterze, z wyjątkiem komisu.
Przeliczenia kwot wyrażonych w euro dokonuje się według średniego kursu euro ogłaszanego przez NBP na pierwszy dzień roboczy października poprzedniego roku podatkowego. Powstałą kwotę zaokrągla się do 1000 zł.
W 2026 roku limit sprzedaży wynosi zatem 8 517 000 zł, a limit prowizji – 192 000 zł, natomiast w 2027 roku wzrastają one odpowiednio do 8 754 000 zł i 197 000 zł.
Mały podatnik VAT ma prawo do rozliczeń z tytułu podatku od towarów i usług w okresach kwartalnych, co oznacza, że składa plik JPK_V7K część deklaracyjną do 25. dnia miesiąca następującego po kwartale, którego dotyczy.
Dodatkowo istnieje możliwość skorzystania z rozliczania podatku VAT metodą kasową, w przypadku której co do zasady obowiązek podatkowy powstaje z chwilą otrzymania zapłaty za towar lub usługę. Więcej o metodzie kasowej w VAT można przeczytać w artykule: Metoda kasowa a kwartalne rozliczenie VAT.
Przykład 2.
Pan Paweł prowadzi jednoosobową działalność gospodarczą od 1 stycznia 2026 r. Wartość dokonanej w 2026 roku sprzedaży nie przekroczyła 2 000 000 euro, co w przeliczeniu na PLN daje kwotę 8 754 000 zł. Czy pan Paweł może rozliczać VAT kwartalnie w 2027 roku?
Tak, z uwagi na fakt, że limit sprzedaży w 2026 roku nie został przekroczony, pan Paweł może dokonać kwartalnego rozliczania od stycznia 2027 roku.
Utrata statusu małego podatnika
Mały podatnik VAT i PIT zyskuje możliwość kwartalnego rozliczania się zarówno w podatku dochodowym, jak i w podatku VAT. Przekroczenie limitów uprawniających podatników do stosowania kwartalnego rozliczania rodzi obowiązek przejścia na zapłatę podatków oraz wysyłanie pliku JPK_V7M w terminie miesięcznym. Różne daty zapoczątkowania rozliczeń miesięcznych obowiązują w obu podatkach.
Konsekwencje na gruncie PIT
Podmioty, które w trakcie roku przekraczają limit uprawniający do bycia małym podatnikiem PIT, mają obowiązek zaprzestania rozliczeń kwartalnych od roku następującego po roku, w którym miało miejsce przekroczenie limitu. Zatem nawet jeżeli przekroczenie będzie miało miejsce na początku roku lub po upływie 6 miesięcy – nie będzie miało to znaczenia, ponieważ miesięczne wyliczanie zaliczki podatnik zapoczątkuje od stycznia kolejnego roku.
Przykład 3.
Pan Artur prowadzi działalność gospodarczą. W maju 2026 roku przekroczył limit uprawniający go do kwartalnego rozliczania podatku dochodowego. Od kiedy pan Artur powinien rozliczać się w okresach miesięcznych?
Utrata statusu małego podatnika w podatku dochodowym generuje konsekwencje dopiero w roku następującym po roku, w którym miejsce miało przekroczenie limitu. Zatem jeżeli pan Artur przekroczył limit w 2026 roku, to od stycznia 2027 roku jest zobowiązany rozliczać się w podatku dochodowym miesięcznie.
Konsekwencje na gruncie VAT
Inaczej niż w podatku dochodowym jest na gruncie podatku VAT. Podatnik, który przekroczy limit 2 000 000 euro w trakcie roku, zgodnie z art. 99 ust. 5 ustawy o VAT jest zobowiązany do składania miesięcznych plików JPK_V7M za pierwszy miesiąc kwartału:
- w którym przekroczono tę kwotę – jeżeli przekroczenie nastąpiło w pierwszym lub drugim miesiącu kwartału;
- następującego po kwartale, w którym przekroczono tę kwotę – jeżeli przekroczenie limitu nastąpiło w trzecim miesiącu kwartału.
Zatem jeżeli przekroczenie nastąpi w pierwszym lub drugim miesiącu kwartału, podatnik złoży miesięczny plik JPK_V7M już w miesiącu przekroczenia limitu, ale jeżeli przekroczenie będzie miało miejsce w trzecim miesiącu kwartału, to wówczas za kwartał w którym przekroczono limit składa ostatni plik JPK_V7K kwartalną, a od miesiąca następującego po tym kwartale – JPK_V7M.
Przykład 4.
Pani Michalina rozlicza się kwartalnie. W kwietniu 2026 roku przekroczyła limit uprawniający ją do rozliczania się w okresach kwartalnych. Za jaki okres i w jakim terminie pani Michalina powinna złożyć pierwszy plik JPK_V7M?
Z uwagi na fakt, że pani Michalina przekroczyła limit 2 000 000 euro w pierwszym miesiącu kwartału II (w kwietniu), to pierwszy plik JPK_V7M generuje już za kwiecień i składa w US do 25 maja.
Przykład 5.
Pan Adam rozliczający się w okresach kwartalnych przekroczył limit małego podatnika VAT w maju 2026 roku. Od kiedy powinien on składać miesięczne JPK_V7M?
Skoro przekroczenie limitu miało miejsce w drugim miesiącu II kwartału (w maju), to pierwszą miesięczny plik JPK_V7M podatnik powinien wygenerować za kwiecień, a następnie za maj. Oba pliki JPK składa wówczas w US do 25 czerwca 2026 r.
Przykład 6.
Pani Aleksandra przekroczyła limit małego podatnika w czerwcu 2026 roku. Za jaki okres pani Aleksandra jest zobowiązana do złożenia pierwszego pliku JPK_V7M?
Jeżeli przekroczenie limitu nastąpiło w trzecim miesiącu kwartału II (w czerwcu), to w takiej sytuacji pierwszy plik JPK_V7M pani Aleksandra powinna złożyć za lipiec do 25 sierpnia. Za II kwartał natomiast składa ostatni plik JPK_V7K (kwartalny).
Podsumowując, przekroczenie limitów uprawniających do korzystania z przywilejów, jakie daje mały podatnik VAT i PIT, wiąże się z dopełnieniem określonych obowiązków. Podatnik powinien dokładnie przeanalizować, od kiedy jest zobowiązany dokonać zmian w rozliczeniach podatków, aby uniknąć ewentualnych konsekwencji w postaci odsetek podatkowych czy grzywny z tytułu niewywiązania się z obowiązków sprawozdawczych.
Mały podatnik VAT i PIT a utrata statusu w systemie wFirma.pl
Utrata statusu małego podatnika nie jest przeszkodą dla użytkowników wFirma.pl. W systemie łatwo można dokonać stosownych zmian wynikających ze zmiany statusu.
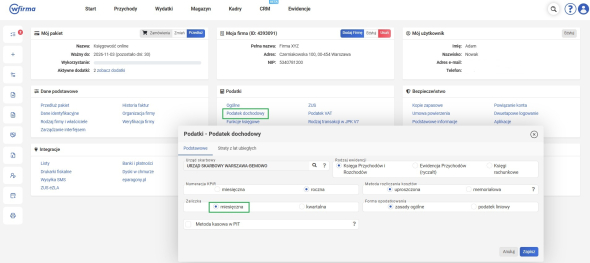
W przypadku zmiany częstotliwości wyliczania zaliczek na podatek dochodowy od roku następującego po roku, w którym miała miejsce utrata prawa do bycia małym podatnikiem, podatnik powinien przejść do zakładki: USTAWIENIA » PODATKI » PODATEK DOCHODOWY, gdzie w polu ZALICZKA należy zaznaczyć opcję MIESIĘCZNA i zapisać.
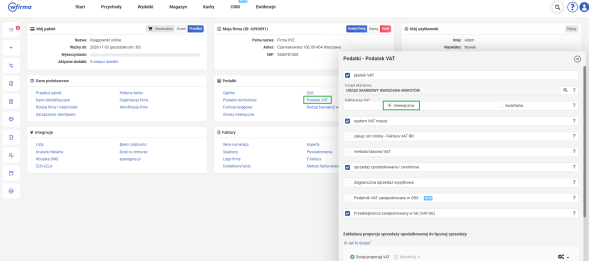
Natomiast zmiany rozliczenia z kwartalnego na miesięczny w podatku VAT należy dokonać, przechodząc do zakładki: USTAWIENIA » PODATKI » PODATEK VAT, gdzie przy opcji DEKLARACJA VAT należy zaznaczyć opcję MIESIĘCZNA i zapisać. Wówczas zmiany zostaną dokonane i możliwe będzie wygenerowanie miesięcznego pliku JPK_V7M.