Przedsiębiorca, który wykorzystuje w działalności prywatny samochód osobowy, nie musi prowadzić kilometrówki dla celów PIT – koszty eksploatacji rozlicza w stałym limicie 20%. Ewidencja przebiegu pojazdu jest jednak nadal potrzebna, gdy samochód ma być używany wyłącznie w działalności – zarówno w VAT, jak i w PIT – a także przy rozliczeniach z pracownikami używającymi prywatnych aut do celów służbowych. Wyjaśniamy, kto musi prowadzić kilometrówkę, co powinna zawierać i jak rozliczać koszty samochodu.
Ewidencja przebiegu pojazdu - kto powinien prowadzić i na jakiej podstawie?
Ewidencja przebiegu pojazdu to zagadnienie, które znajduje swoje podłoże zarówno na gruncie podatku dochodowego jak i na gruncie podatku od towarów i usług.
Ewidencja przebiegu pojazdu w podatku dochodowym
Ewidencję przebiegu pojazdu, zwaną potocznie kilometrówką, prowadzi się dla celów podatku dochodowego przede wszystkim wtedy, gdy przedsiębiorca chce zaliczyć do kosztów 100% wydatków na samochód osobowy używany wyłącznie w działalności, oraz przy rozliczaniu z pracownikami używającymi prywatnych samochodów do celów służbowych.
Samochód prywatny przedsiębiorcy – limit 20% bez kilometrówki
W przypadku samochodów prywatnych przedsiębiorcy ewidencja przebiegu pojazdu nie jest konieczna. Przedsiębiorcę bowiem obowiązuje stały limit wydatków związanych z eksploatacją samochodu prywatnego do działalności - 20%. Oznacza to, że w przypadku samochodów prywatnych przedsiębiorcy z faktur za zakup paliwa czy oleju lub płynu do wycieraczek przedsiębiorca zaliczy jedynie 20% do kosztów firmowych bez obowiązku prowadzenia ewidencji przebiegu pojazdów.
Ewidencja przebiegu pojazdu u pracowników
W przypadku rozliczania pracowników ewidencja przebiegu pojazdu i stawka ustawowa do rozliczenia za 1 km obowiązują. Zatem pracownicy używający prywatnych samochodów do działalności mogą mieć obowiązek prowadzenia kilometrówki dla celów rozliczenia z przedsiębiorcą.
Samochody użyczone i wynajmowane
Kilometrówka nie jest też wymagana przy autach używanych w firmie na podstawie umowy użyczenia lub najmu, jeśli są one wykorzystywane również do celów prywatnych. Limit uznania wydatków za koszt firmowy zależy jednak od podstawy korzystania z auta (art. 23 ust. 1 pkt 46a ustawy o PIT):
- przy najmie wynosi 75%
- przy użyczeniu – 20%, tak jak przy samochodzie prywatnym.
Oznacza to, że w przypadku samochodów wynajmowanych przedsiębiorcy z faktur za zakup paliwa czy oleju lub płynu do wycieraczek przedsiębiorca zaliczy 75% do kosztów firmowych bez obowiązku prowadzenia ewidencji przebiegu pojazdów. Przy najmie limit 75% dotyczy także opłat za najem, które najpierw ogranicza się proporcją wynikającą z limitu wartości samochodu (100 000 zł, 150 000 zł lub 225 000 zł w zależności od rodzaju napędu oraz emisji CO2).
Kilometrówka dla samochodów używanych wyłącznie w działalności
Szczegółową kilometrówkę, z danymi o stanie licznika, trzeba natomiast prowadzić, gdy przedsiębiorca chce uznać za koszt 100% wydatków eksploatacyjnych ponoszonych w związku z pojazdem osobowym używanym w działalności jako pojazd firmy czyli:
- stanowiący środek trwały,
- używany na podstawie umowy leasingu, najmu, dzierżawy.
Ewidencja przebiegu pojazdu w VAT
Ewidencję przebiegu pojazdu są zobowiązani prowadzić również podatnicy, którzy chcą odliczyć 100% VAT od zakupu samochodu oraz wydatków eksploatacyjnych, w tym paliwa. Dotyczy to pojazdów o dopuszczalnej masie całkowitej do 3,5 tony, które wykorzystywane są wyłącznie na cele związane z działalnością gospodarczą (np. środek trwały lub leasing). Ową wyłączność wyznacza sposób wykorzystywania tych pojazdów przez podatnika, zwłaszcza określony w ustalonych przez niego zasadach ich używania, dodatkowo potwierdzony prowadzoną dla tych samochodów ewidencją przebiegu pojazdu, która wykluczy ich użycie do celów niezwiązanych z działalnością gospodarczą.
Kogo nie obejmuje obowiązek prowadzenia ewidencji?
Jeżeli przedsiębiorca ponosi wydatki na rzecz pracownika rozliczane w ramach miesięcznego ryczałtu pieniężnego, nie ma obowiązku prowadzenia ewidencji. Przepis ten dotyczy głównie wydatków ponoszonych na rzecz pracowników z tytułu używania przez nich samochodów na potrzeby wykonywanej działalności, dla których kosztem nie jest:
- wyjazd w celu odbycia podróży służbowej (jazdy zamiejscowe) w wysokości przekraczającej kwotę ustaloną przy zastosowaniu stawek za jeden kilometr przebiegu pojazdu,
- jazdy lokalne — w wysokości przekraczającej wysokość miesięcznego ryczałtu pieniężnego albo w wysokości przekraczającej stawki za jeden kilometr przebiegu pojazdu, określonych w odrębnych przepisach wydanych przez właściwego ministra.
Prowadzenie ewidencji przebiegu pojazdu nie dotyczy także przedsiębiorców, którzy używają samochodów ciężarowych o dopuszczalnej masie całkowitej powyżej 3,5 tony lub do 3,5 tony, ale z jednym rzędem siedzeń i VAT-1 lub VAT-2 - czyli zaświadczeniem o spełnieniu wymagań technicznych do uznania za samochód ciężarowy.
Ewidencji przebiegu pojazdu, dotyczącej pełnego odliczenia podatku VAT i pełnego odliczenia kosztów, nie trzeba prowadzić w przypadku, gdy:
1. pojazdy samochodowe są konstrukcyjnie przeznaczone do przewozu co najmniej 10 osób łącznie z kierowcą, jeżeli z dokumentów wydanych na podstawie przepisów o ruchu drogowym wynika takie przeznaczenie,
2. konstrukcja tych pojazdów wyklucza ich użycie do celów niezwiązanych z działalnością gospodarczą lub powoduje, że ich użycie do celów niezwiązanych z działalnością gospodarczą jest nieistotne,
3. pojazdy przeznaczone są wyłącznie do:
a) odprzedaży,
b) sprzedaży, w przypadku pojazdów wytworzonych przez podatnika,
c) oddania w odpłatne używanie na podstawie umowy najmu, dzierżawy, leasingu lub innej umowy o podobnym charakterze
– jeżeli odprzedaż, sprzedaż lub oddanie w odpłatne używanie tych pojazdów stanowi przedmiot działalności podatnika,
4. w odniesieniu do tych pojazdów:
a) kwot podatku naliczonego od wydatków z nimi związanych podatnik oblicza w ograniczeniu do 50%,
b) podatnikowi nie przysługuje prawo do obniżenia kwoty podatku należnego o kwotę podatku naliczonego od wydatków z nimi związanych.
Przedsiębiorca również nie musi prowadzić ewidencji przebiegu pojazdu, jeśli dla potrzeb działalności gospodarczej będzie wykorzystywał samochód osobowy, ale zrezygnuje z odliczania 100% VAT i z zaliczenia 100% wydatków związanych z pojazdem do kosztów firmowych.
Jak powinna wyglądać ewidencja przebiegu pojazdu?
Co zawiera kilometrówka przedsiębiorcy?
Ewidencja przebiegu pojazdu dla celów odliczenia 100% VAT i 100% kosztów związanych z pojazdem zawierać powinna:
- numer rejestracyjny pojazdu samochodowego,
- dzień rozpoczęcia i zakończenia prowadzenia ewidencji,
- stan licznika przebiegu pojazdu samochodowego na dzień rozpoczęcia prowadzenia ewidencji, na koniec każdego okresu rozliczeniowego oraz na dzień zakończenia prowadzenia ewidencji,
- wpis osoby kierującej pojazdem samochodowym dotyczący każdego wykorzystania tego pojazdu obejmujący:
- kolejny numer wpisu,
- datę i cel wyjazdu,
- opis trasy (skąd-dokąd),
- liczbę przejechanych kilometrów,
- imię i nazwisko oraz podpis osoby kierującej pojazdem
- – potwierdzony przez podatnika w zakresie autentyczności wpisu osoby kierującej pojazdem, jeżeli nie jest ona podatnikiem,
- liczbę przejechanych kilometrów na koniec każdego okresu rozliczeniowego oraz na dzień zakończenia prowadzenia ewidencji.
Wygodne prowadzenie kilometrówki w systemie wfirma.pl
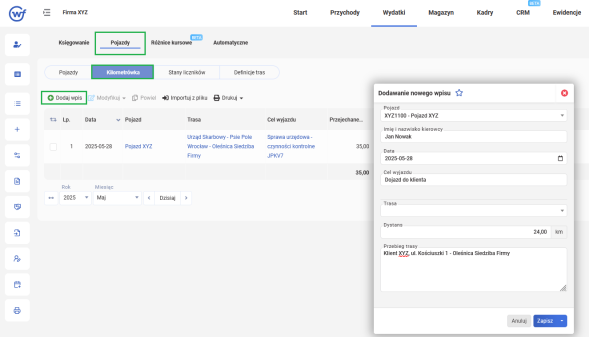
Wpisy dotyczące kilometrówki aut prywatnych należy wprowadzać poprzez WYDATKI » KILOMETRÓWKA » DODAJ WPIS. W nowym oknie należy uzupełnić szczegóły dotyczące wyjazdu:
- wybrać pojazd z dostępnej listy,
- imię i nazwisko kierowcy (podpowiadany ostatni wybór),
- datę przejazdu,
- cel wyjazdu (wskazane jest podanie jak najbardziej szczegółowych danych np. Dojazd do klienta X - system zapamiętuje wcześniejsze wybory),
- trasę - można wybrać zdefiniowaną wcześniej trasę lub wprowadzić nową.
Co zawiera kilometrówka pracowników?
Ustawa o PIT określa minimalne dane, jakie ewidencja przebiegu pojazdu prowadzona przez pracowników musi zawierać. Jest to:
- nazwisko, imię i adres zamieszkania osoby używającej pojazdu;
- numer rejestracyjny pojazdu i pojemność silnika (od niej bowiem zależy obowiązująca stawka za 1km);
- opis trasy (skąd – dokąd);
- kolejny numer wpisu;
- datę i cel wyjazdu;
- liczbę faktycznie przejechanych kilometrów;
- stawkę za 1 km przebiegu;
- kwotę wynikającą z przemnożenia liczby faktycznie przejechanych kilometrów i stawki za 1 km przebiegu;
- podpis podatnika (pracodawcy) i jego dane.
Aktualne stawki za 1 km przebiegu pojazdu wynikają z rozporządzenia Ministra Infrastruktury z dnia 25 marca 2002 roku i wynoszą:
- dla samochodu osobowego o pojemności skokowej silnika do 900 cm3 - 0,89 zł;
- dla samochodu osobowego o pojemności skokowej silnika powyżej 900 cm3 - 1,15 zł;
- dla motocyklu - 0,69 zł;
- dla motoroweru - 0,42 zł.
Ewidencja przebiegu pojazdu może być prowadzona w formie papierowej, jak i elektronicznej. W przypadku tej drugiej pracownik musi jednak pamiętać, że na koniec miesiąca powinien sporządzić jej wydruk i złożyć na nim podpis.
Jak w praktyce rozliczyć koszty prywatnego samochodu używanego w działalności?
Koszty eksploatacji prywatnego samochodu ujmuje się w KPIR na bieżąco, na podstawie faktur, w stałym limicie 20%.
Ewidencja przebiegu pojazdu 2026 - podsumowanie
W przypadku samochodów prywatnych przedsiębiorcy nie ma potrzeby prowadzenia kilometrówki – koszty rozlicza się w limicie 20%. Ewidencja przebiegu pojazdu jest natomiast niezbędna, gdy samochód osobowy ma być wykorzystywany wyłącznie w działalności: pozwala odliczyć 100% VAT i zaliczyć 100% wydatków do kosztów, bo dowodzi, że auto nie służy celom prywatnym. Kilometrówkę prowadzi się też przy rozliczaniu z pracownikami, którzy używają prywatnych aut do celów służbowych.