Anulowanie faktury w KSeF nie jest możliwe – e-faktury, która otrzymała numer identyfikujący KSeF, nie można anulować, usunąć, cofnąć ani wycofać z systemu. Zgodnie z art. 106na ustawy o VAT taką fakturę uznaje się za wystawioną, a tym samym – za wprowadzoną do obrotu prawnego. Jedynym sposobem „cofnięcia” błędnej e-faktury jest wystawienie faktury korygującej zerującej wszystkie pozycje.
Inaczej wygląda sytuacja faktury odrzuconej przez KSeF na etapie walidacji – taka faktura nie została wystawiona i można ją po prostu poprawić i przesłać ponownie. Poniżej wyjaśniamy, skąd wynika ta zasada, jak wyzerować fakturę krok po kroku i jak rozliczyć taką korektę.
Anulowanie a korekta faktury – co mówią przepisy ustawy o VAT?
Sama faktura jest podstawowym dokumentem w zakresie potwierdzania dokonania czynności podlegających opodatkowaniu podatkiem VAT. Na temat obowiązku wystawiania faktury wypowiada się art. 106b ustawy o VAT. Przyjmuje się, że faktura dokumentuje wykonanie czynności.
W przypadku faktur papierowych i elektronicznych wystawianych poza KSeF czynność wystawienia faktury rozumie się jako sporządzenie dokumentu (zgodnie z wymogami określonymi w art. 106e ustawy o VAT) oraz przekazanie go nabywcy. W momencie przekazania faktury nabywcy mamy do czynienia z sytuacją wprowadzenia faktury do obrotu prawnego. Fakturę ustrukturyzowaną uznaje się natomiast za wystawioną w dniu jej przesłania do KSeF (art. 106na ustawy o VAT).
W praktyce zdarzają się również sytuacje, gdy po wystawieniu faktury następują zdarzenia gospodarcze mające wpływ na treść pierwotnej faktury lub faktura zawiera błędy. W takiej sytuacji podatnik koryguje fakturę, wystawiając fakturę korygującą. Zgodnie z art. 106j ustawy o VAT obowiązek ten dotyczy zdarzeń, które wystąpiły po wystawieniu faktury pierwotnej.
W świetle ww. art. 106j ustawy o VAT w przypadku gdy po wystawieniu faktury:
- podstawa opodatkowania lub kwota podatku wskazana w fakturze uległa zmianie,
- dokonano zwrotu podatnikowi towarów i opakowań,
- dokonano zwrotu nabywcy całości lub części zapłaty otrzymanej przed dokonaniem dostawy lub wykonaniem usługi (zaliczki),
- stwierdzono pomyłkę w jakiejkolwiek pozycji faktury
– podatnik wystawia fakturę korygującą.
Zatem, jeżeli po wystawieniu faktury wystąpią ww. zdarzenia mające wpływ na treść wystawionej faktury lub okaże się, że wystawiona faktura zawiera błędy, podatnik wystawia fakturę korygującą. Faktura korygująca wystawiana jest w celu podania właściwych, prawidłowych i zgodnych z rzeczywistością kwot i innych danych decydujących o rzetelności wystawionego dokumentu.
Do momentu wejścia obligatoryjnego KSeF błędy w treści faktury pierwotnej mogły być również poprawiane poprzez notę korygującą. Od 1 lutego 2026 wraz z wprowadzeniem obligatoryjnego KSeF, nabywcy utracili możliwość poprawiania błędów w fakturach za pomocą not korygujących (uchylenie art. 106k ustawy o VAT). Obecnie jedynym sposobem skorygowania błędnej faktury ustrukturyzowanej jest wystawienie faktury korygującej przez sprzedawcę.
Natomiast w zupełnie inny sposób należy potraktować przypadek, gdy do wykonania czynności opodatkowanej w ogóle nie doszło, a faktura została wystawiona omyłkowo. Przy fakturach papierowych i elektronicznych wystawianych poza KSeF przyjmuje się, że takiej sytuacji nie koryguje się na podstawie art. 106j ustawy o VAT, bo korekta dotyczy rzeczywistej czynności opodatkowanej. Dlatego dla takich faktur dopuszcza się anulowanie, o którym piszemy niżej. Faktury ustrukturyzowanej nie można jednak anulować, więc omyłkowo wystawioną e-fakturę koryguje się do zera.
Dopuszcza się jednak możliwość anulowania faktury wystawionej poza KSeF w sytuacji, gdy nie odzwierciedla ona wykonanej czynności opodatkowanej. Z anulowaniem faktury będziemy mieć do czynienia, np. gdy omyłkowo zostanie wystawiona faktura do dostawy towarów, która w ogóle nie miała miejsca.
W tym miejscu warto też przypomnieć, że wystawienie tzw. pustej faktury ma swoje poważne konsekwencje w postaci sankcji podatkowej wskazanej w art. 108 ustawy o VAT. Otóż w myśl tego przepisu w przypadku gdy osoba prawna, jednostka organizacyjna niemająca osobowości prawnej lub osoba fizyczna wystawi fakturę, w której wykaże kwotę podatku, jest obowiązana do jego zapłaty. W konsekwencji wystawienie faktury, która nie dokumentuje rzeczywistej czynności opodatkowanej i nie zostanie anulowana, oznacza konieczność zapłaty podatku należnego wynikającego z takiej faktury.
Należy zauważyć, że ani przepisy ustawy o podatku od towarów i usług, ani przepisy rozporządzeń wykonawczych do tej ustawy nie regulują kwestii dotyczącej anulowania wystawionych faktur.
W praktyce jednak przyjmuje się, że anulowanie faktury polega na przekreśleniu obu egzemplarzy faktury i opatrzeniu adnotacją uniemożliwiającą ponowne wykorzystanie. Jednocześnie organy podatkowe podkreślają, że anulowanie faktur powinno dotyczyć wyłącznie tych dokumentów rozliczeniowych, które nie zostały wprowadzone przez podatnika do obrotu prawnego (czyli takich, które nie zostały przekazane kontrahentom). Anulowanie faktury dotyczy tylko tych przypadków, gdy faktura dokumentuje czynność rzeczywiście niedokonaną.
- faktura nie została wprowadzona do obrotu prawnego,
- faktura dokumentuje czynność rzeczywiście niedokonaną.
Czy można anulować, usunąć lub cofnąć fakturę z KSeF?
Jednym z wniosków, jakie możemy wyprowadzić z ww. przepisów, jest dopuszczalność anulowania faktury, jeżeli taki dokument nie został wprowadzony do obrotu prawnego, a więc nie został zgodnie z przepisami ustawy o VAT wystawiony (czyli udostępniony kontrahentowi).
W kontekście aktualnie obowiązujących przepisów dotyczących obligatoryjnego stosowania systemu KSeF w zakresie wystawiania e-faktur odnieśmy się do treści art. 106na ustawy o VAT. W przepisie tym możemy przeczytać, że fakturę ustrukturyzowaną uznaje się za wystawioną w dniu jej przesłania do Krajowego Systemu e-Faktur. Faktura ustrukturyzowana jest uznana za otrzymaną przy użyciu Krajowego Systemu e-Faktur w dniu przydzielenia w tym systemie numeru identyfikującego tę fakturę. W przypadku udostępnienia faktury ustrukturyzowanej nabywcy, o którym mowa w art. 106gb ust. 4 (są to m.in. kontrahenci zagraniczni czy osoby fizyczne nieprowadzące działalności gospodarczej), w sposób inny niż przy użyciu Krajowego Systemu e-Faktur, za datę otrzymania tej faktury uznaje się datę jej faktycznego otrzymania przez tego nabywcę.
Suma powyższych przepisów prowadzi zatem do wniosku, że e-faktura jest uznawana za wprowadzoną do obrotu prawnego w momencie przesłania jej do systemu KSeF. Jeżeli zatem faktura nie zostanie przez system odrzucona (np. z powodu niezgodności technicznych), to uznajemy taką fakturę za wystawioną. Usunięcie faktury z KSeF nie jest więc możliwe. W systemie nie ma funkcji „usuń fakturę” ani „cofnij wysyłkę” – nie da się wycofać dokumentu, który otrzymał numer KSeF, ani przez wystawcę, ani na wniosek nabywcy. Nabywca nie może też odrzucić otrzymanej e-faktury – jeśli jest błędna, powinien zwrócić się do sprzedawcy o fakturę korygującą.
Powoduje to, że anulowanie faktury w KSeF jest wykluczone, ponieważ nie jest zachowany warunek dotyczący niewprowadzania jej do obrotu. Taka faktura może być poprawiona wyłącznie w ramach trybu korekty faktury (poprzez jej „wyzerowanie”).
Obowiązkowy KSeF wszedł w życie 1 lutego 2026 r. dla podatników, których wartość sprzedaży wraz z podatkiem przekroczyła w 2024 r. 200 mln zł, a od 1 kwietnia 2026 r. – dla pozostałych podatników, w tym zwolnionych z VAT. Do 31 grudnia 2026 r. podatnicy, u których łączna wartość sprzedaży wraz z podatkiem udokumentowana fakturami wystawionymi w danym miesiącu nie przekracza 10 000 zł, mogą wystawiać faktury papierowe lub elektroniczne poza KSeF. Prawo to tracą od faktury, którą przekroczono ten limit. Od 1 stycznia 2027 r. obowiązek wystawiania faktur w KSeF obejmuje także ich.
Sama procedura anulowania faktury ma charakter wyjątkowy i jest dopuszczalna wyłącznie w ściśle określonych przypadkach. Istotą jest w tym przypadku ustalenie, czy faktura została wprowadzona do obrotu prawnego. Anulowaniu może bowiem podlegać tylko taka faktura, która nie spełnia tego warunku. W konsekwencji procedura anulowania faktury nie będzie miała zastosowania do faktur wystawionych poprzez KSeF.
Jak wyzerować fakturę w KSeF – faktura korygująca do zera
Skoro e-faktury nie można anulować, jedyną drogą „cofnięcia" omyłkowo wystawionego dokumentu jest korekta faktury w KSeFdo zera. Polega ona na wystawieniu faktury korygującej, w której wszystkie pozycje faktury pierwotnej zostają skorygowane do wartości 0 – zarówno ilości, jak i kwoty netto, VAT i brutto. Faktura korygująca może też zawierać przyczynę korekty – warto wskazać rzeczywisty powód, np. „faktura wystawiona omyłkowo – transakcja nie doszła do skutku”.
Faktura korygująca również jest fakturą ustrukturyzowaną: wystawia się ją w KSeF, gdzie otrzymuje własny numer identyfikujący, a w jej treści wskazuje się numer KSeF faktury pierwotnej. Nie ma tu żadnej odrębnej procedury „anulowania” – to zwykła faktura korygująca wystawiana na zasadach z art. 106j ustawy o VAT.
Przykład
Pan Jan 10 września 2026 r. wystawił w KSeF fakturę na 12 300 zł brutto (10 000 zł netto i 2 300 zł VAT) za dostawę towarów. Faktura otrzymała numer KSeF. Kilka dni później okazało się, że dostawa nie dojdzie do skutku. Czy pan Jan może anulować fakturę w KSeF?
Nie – faktury z numerem KSeF nie można anulować. 15 września 2026 r. pan Jan wystawia w KSeF fakturę korygującą, w której ilość i wartości wszystkich pozycji wynoszą 0, a jako przyczynę korekty może wskazać „dostawa nie została zrealizowana”.
Jeśli faktura została wystawiona na niewłaściwego nabywcę (z innym NIP-em), korekta do zera nie wystarczy – po wyzerowaniu trzeba wystawić nową fakturę na właściwego nabywcę.
Faktura odrzucona przez KSeF – czy trzeba ją anulować?
Zupełnie inaczej wygląda sytuacja, gdy KSeF odrzuci fakturę na etapie walidacji – np. z powodu niezgodności ze strukturą logiczną FA(3) albo nieprawidłowego formatu danych (np. NIP-u lub daty). Taka faktura nie otrzymuje numeru KSeF, a zgodnie ze stanowiskiem Ministerstwa Finansów oznacza to, że nie została wystawiona. Nie trzeba i nie da się jej anulować ani korygować – wystarczy poprawić dane i przesłać dokument ponownie. Odrzucona faktura nie rodzi też obowiązku zapłaty podatku z art. 108 ustawy o VAT, bo nie została wystawiona.
Jak korzystać z KSeF w systemie wFirma.pl?
Integracja wFirma.pl z KSeF jest całkowicie bezpłatna i pozwala na pełną automatyzację obiegu dokumentów. Dzięki niej można nie tylko sprawnie wysyłać faktury sprzedażowe, ale również automatycznie pobierać faktury kosztowe bezpośrednio do systemu.
Aby włączyć integrację z KSeF należy w pierwszej kolejności przejść do zakładki: PRZYCHODY » KSeF i integracje. W sekcji ELEKTRONICZNE FAKTUROWANIE, w kafelku KSeF należy wybrać akcję KONFIGURACJA INTEGRACJI.
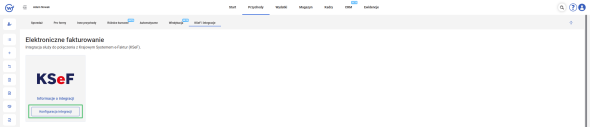
Więcej szczegółów w zakresie integracji w artykule pomocy: KSeF – łatwa integracja z systemem wFirma.pl
Korekta faktury w KSeF do zera – jak ją wystawić w wFirma.pl
Aby wystawić fakturę korygującą „do zera” w systemie wFirma.pl, należy skorygować pozycje pierwotnej faktury sprzedaży, wprowadzając wartość „0” w polu ilości. W tym celu należy przejść do zakładki PRZYCHODY » SPRZEDAŻ, zaznaczyć na liście błędną fakturę, a następnie z górnego menu wybrać MODYFIKUJ » KORYGUJ POZYCJE FAKTURY.
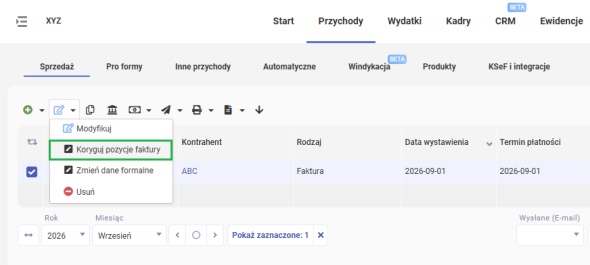
W oknie edycji korekty w polu ilości każdej pozycji należy wprowadzić „0”, a po sprawdzeniu danych – zapisać dokument i wysłać go do KSeF.
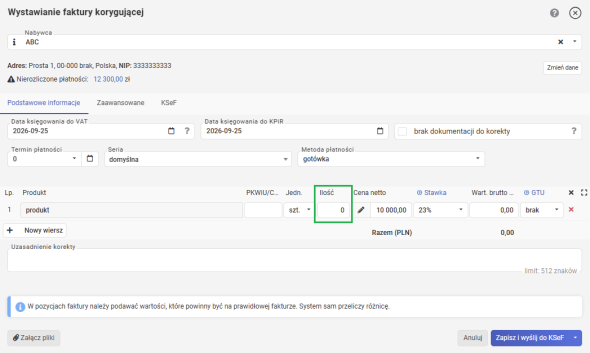
Więcej szczegółów w zakresie wystawiania faktury korygującej w artykule pomocy: Korygowanie faktur wysłanych do KSeF.
Najczęstsze pytania
Czy można usunąć fakturę z KSeF?
Czy da się cofnąć lub wycofać fakturę wysłaną do KSeF?
Jak wyzerować fakturę w KSeF?
Czy nabywca może odrzucić fakturę w KSeF?
Co zrobić, gdy KSeF odrzucił fakturę?
Polecamy: