W trakcie podróży służbowej trzeba liczyć się z każdym możliwym scenariuszem, ponieważ chwila nieuwagi wystarczy, aby zostać poszkodowanym w wypadku czy uczestniczyć w stłuczce. Służbowy samochód należy później naprawić i odebrać odszkodowanie. Jednak jak zaksięgować koszty powypadkowej naprawy samochodu osobowego oraz jak rozliczyć w takim wypadku PIT i VAT?
Koszty powypadkowej naprawy samochodu a kwestia PIT
W tych okolicznościach bardzo ważne jest to, jaki rodzaj ubezpieczenia posiada samochód osobowy – tylko OC czy OC+AC.
Odszkodowanie, które podatnik otrzyma stanowi przychód firmy według daty faktycznego otrzymania odszkodowania. Jednak to, w jaki sposób powypadkowa naprawa zostanie rozliczona przez przedsiębiorcę, zależy od tego, jak jest ubezpieczone jego auto.
Ubezpieczenie OC (ubezpieczenie obowiązkowe)
Zgodnie z art. 14 ust. 2 pkt 12 ustawy o PIT przychodem z działalności gospodarczej są również otrzymane odszkodowania za szkody dotyczące składników majątku związanych z prowadzoną działalnością gospodarczą lub z prowadzeniem działów specjalnych produkcji rolnej. Oznacza to, że przychód w pełnej wysokości należy wykazać w ewidencji księgowej.
Bardzo ważny jest fakt, że posiadając wyłącznie OC wydatki na powypadkową naprawę pojazdu nie będą stanowić kosztu uzyskania przychodu. Wynika to wprost z art. 23 ust. 1 pkt 48. ustawy o PIT, zgodnie z którym nie uważa się za koszty uzyskania przychodów strat powstałych w wyniku utraty lub likwidacji samochodów oraz kosztów ich remontów powypadkowych, jeżeli samochody nie były objęte ubezpieczeniem dobrowolnym.
Przykład 1.
Pani Zuzanna wykorzystuje w firmie samochód osobowy będący środkiem trwałym i korzysta ze zwolnienia z VAT. Samochód wykorzystywany jest przez panią Zuzannę zarówno w działalności jak i prywatnie i posiada wyłącznie ubezpieczenie OC. W drodze na spotkanie z klientem pani Zuzanna brała udział w kolizji z winy innego kierowcy. Ubezpieczyciel sprawcy przyznał z OC odszkodowanie w kwocie 800 zł, a koszty powypadkowej naprawy wyniosły 1 100 zł. Jak pani Zuzanna powinna zaksięgować otrzymane odszkodowanie i fakturę za powypadkową naprawę pojazdu?
Pani Zuzanna wykazuje przychód w pełnej kwocie, w dacie otrzymania odszkodowania, natomiast koszty powypadkowej naprawy nie podlegają księgowaniu.
Ubezpieczenie OC + AC (ubezpieczenie obowiązkowe + dodatkowe)
Kiedy samochód osobowy, który wymaga naprawy powypadkowej ma jednocześnie ubezpieczenie AC i OC, całość wypłaconego odszkodowania stanowi przychód, natomiast wydatki na naprawę stanowią koszty uzyskania przychodu – w pełnej wysokości przy pojeździe wykorzystywanym wyłącznie w działalności, albo w wysokości 75% przy użytku mieszanym (art. 23 ust. 1 pkt 46a ustawy o PIT). Jeżeli podatnik prowadzi księgę przychodów i rozchodów, powinien zaksięgować odszkodowanie w kolumnie 10 księgi (pozostałe przychody). Natomiast podatnicy, którzy opodatkowani są ryczałtem mają obowiązek wykazać odszkodowanie w ewidencji przychodów i opodatkować je stawką 8,5%.
Przykład 2.
Pan Janusz prowadzi działalność gospodarczą opodatkowaną ryczałtem. Posiada w środkach trwałych samochód osobowy w związku z którym ma prawo odliczenia 100% VAT. Pojazd ten posiada ubezpieczenie OC i AC. W listopadzie roku pojazd brał udział w wypadku drogowym w związku z którym ubezpieczyciel przyznał panu Januszowi odszkodowanie w kwocie 5 000 zł, a koszty powypadkowej naprawy pojazdu wyniosły 4 800 zł. Jak pan Janusz powinien zaksięgować otrzymane odszkodowanie?
W związku z tym, że pan Janusz prowadzi działalność opodatkowaną ryczałtem, wykazuje w ewidencji przychodów odszkodowanie w stawce ryczałtu 8,5% w kwocie 5 000 zł. Dodatkowo, z faktury za powypadkową naprawę samochodu będzie mógł odliczyć podatek VAT. Natomiast w związku z ryczałtem, pan Janusz kosztu naprawy nie ewidencjonuje, ponieważ w ryczałcie podatek liczony jest od przychodu, a koszty uzyskania przychodu nie są uwzględniane.
Koszty powypadkowej naprawy samochodu a kwestia VAT
Zasady odliczania VAT od wydatków związanych z samochodami osobowymi reguluje art. 86a ustawy o VAT. Podatnik ma do wyboru dwa warianty:
- pełnego odliczenia VAT od zakupu pojazdu i wydatków eksploatacyjnych (w tym również koszty powypadkowej naprawy samochodu), pod warunkiem, że samochód jest wykorzystywany wyłącznie w celach firmowych i zostały spełnione warunki formalne wymienione w ustawie o VAT (zgłoszenie pojazdu w US na druku VAT-26, ewidencja przebiegu pojazdu, sporządzenie regulaminu użytkowania pojazdu w firmie);
- 50% odliczenia VAT od zakupu pojazdu i wydatków eksploatacyjnych - w przypadku, gdy samochód osobowy wykorzystywany jest do celów mieszanych (firmowych oraz prywatnych) lub gdy podatnik nie dopełni formalności, o których mowa w punkcie powyżej.
Naprawa powypadkowa jest wydatkiem eksploatacyjnym, więc podlega dokładnie temu samemu limitowi 50% lub 100%, który podatnik stosuje do pozostałych wydatków na dany pojazd.
Jak zaksięgować koszty powypadkowej naprawy samochodu?
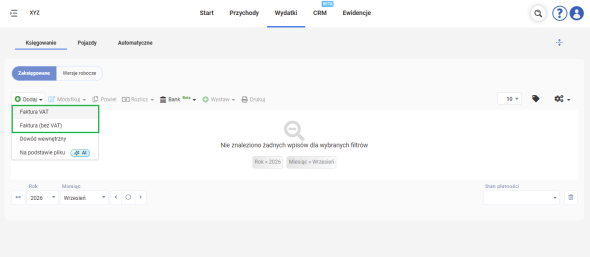
W systemie wfirma.pl należy w tym celu przejść do zakładki: WYDATKI » KSIĘGOWANIE » DODAJ » FAKTURA VAT / FAKTURA (BEZ VAT),
W oknie szuflady należy wprowadzić dane zgodnie z otrzymaną fakturą, wybrać z listy rodzaj wydatku INNE WYDATKI ZWIĄZANE Z BIEŻĄCYM UŻYTKOWANIEM POJAZDU i wybrać numer rejestracyjny pojazdu, którego wydatek dotyczy.
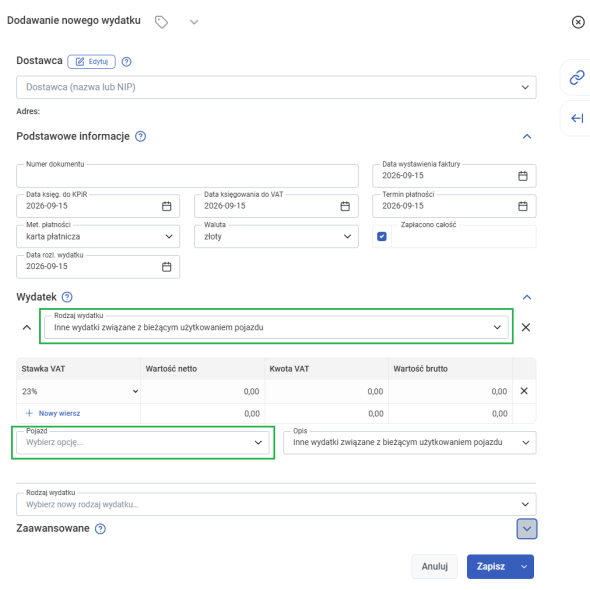
Po zapisaniu wydatku kwota podatku VAT zostanie zaksięgowana w rejestrze VAT zakupów natomiast wartość netto powiększona o nieodliczony podatek VAT zostanie zaksięgowana do KPiR w kolumnie 15 w odpowiedniej wysokości:
- 50% odliczenia VAT i 75% odliczenia kosztów w KPiR - w przypadku firmowego samochodu osobowego lub ciężarowego niespełniającego definicji pojazdu ciężarowego używanego do celów mieszanych (zarówno do działalności i prywatnie),
- 50% odliczenia VAT i 20% odliczenia kosztów w KPiR - w przypadku pojazdu prywatnego wykorzystywanego w działalności,
- 100% odliczenia VAT i 100% odliczenia kosztów - przy użytkowaniu pojazdu wyłącznie w działalności, do którego prowadzona jest kilometrówka do VAT lub pojazdu nie wymagającego prowadzenia kilometrówki.
Przychód za odszkodowanie należy zaksięgować przez zakładkę PRZYCHODY » INNE PRZYCHODY » DODAJ INNY PRZYCHÓD » POZOSTAŁE PRZYCHODY (DW), gdzie w polu RAZEM należy wprowadzić odpowiednią kwotę.
Datę wystawienia DW należy oznaczyć zgodnie z datą otrzymania decyzji o przyznaniu odszkodowania przez ubezpieczyciela. Pole schemat księgowy powinno być zaznaczone jako POZOSTAŁE PRZYCHODY. W przypadku ryczałtowca dodatkowo należy zaznaczyć właściwą stawkę ryczałtu, czyli 8,5% dla otrzymanego odszkodowania.
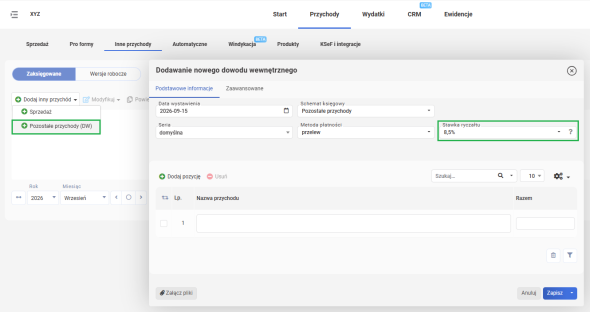
Po zapisaniu przychód zostanie zaksięgowany w KPiR w kolumnie 10 (w przypadku podatników prowadzących KPiR) lub w Ewidencji Przychodów w kolumnie wybranej stawki ryczałtu - 8,5% (w przypadku ryczałtowców).
Polecamy: