Samochód w firmie nie jest zjawiskiem wyjątkowym, a wręcz przeciwnie - dość powszechnym. Przedsiębiorcy, niejednokrotnie porównując oferty, decydują się na zakup samochodu za granicą. Na jakie wówczas konsekwencje podatkowe należy zwrócić uwagę? Od czego zależy poprawne rozliczenie podatkowe pojazdów kupionych w innych krajach? Na te i wiele innych pytań odpowiedź znajdziesz poniżej.
Zakup samochodu za granicą przez czynnego podatnika VAT - możliwe przypadki
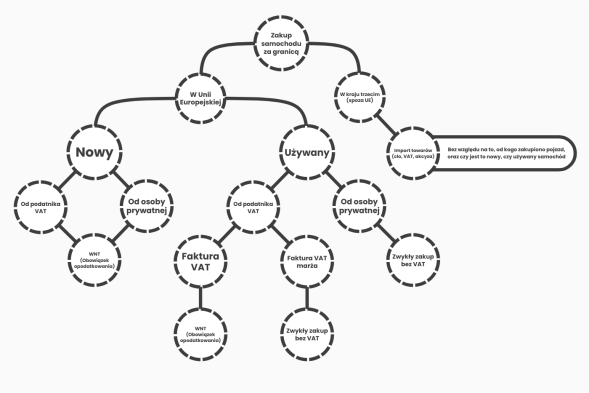
Rozliczenie zakupu samochodu za granicą zależy od kilku czynników:
od kraju, z którego zakupiony samochód zostanie przywieziony,
Austria, Belgia, Bułgaria, Chorwacja, Cypr, Czechy, Dania, Estonia, Finlandia, Francja, Grecja, Hiszpania, Irlandia, Litwa, Luksemburg, Łotwa, Malta, Holandia, Niemcy, Polska, Portugalia, Rumunia, Słowacja, Słowenia, Szwecja, Węgry, Włochy.
od stanu samochodu: nowy lub używany,
1) stan licznika nie przekracza 6000 km,
2) od momentu dopuszczenia go do użytku (zwykle data pierwszej rejestracji) upłynęło nie więcej niż 6 miesięcy.
od statusu podatkowego sprzedawcy: podatnik podatku od wartości dodanej (czyli VAT) lub osoba prywatna,
od dokumentu sprzedaży: faktura VAT, faktura VAT-marża, umowa sprzedaży.
Faktura VAT marża - dokument, na którym brak jest wykazania stawki i wartości podatku VAT posiadający adnotację o zastosowaniu procedury VAT marży, często z powołaniem na przepisy obowiązujące w danym kraju.
Umowa sprzedaży - dokument potwierdzający dokonanie zakupu od osoby fizycznej nieprowadzącej działalności gospodarczej.
Zakup samochodu za granicą w obrębie Unii Europejskiej
Rozliczenia zakupu samochodu z Unii Europejskiej dzielą się na:
- zasady ogólne – zakup, który nie jest WNT (nabywca co do zasady nie rozlicza VAT, wyjątek opisano niżej),
- wewnątrzwspólnotowe nabycie towarów - obowiązek naliczenia VAT spoczywa na nabywcy.
Oprócz tego przedsiębiorca, który kupuje samochód w jednym z krajów UE, ma obowiązek złożyć wniosek o rejestrację pojazdu w terminie 30 dni od dnia jego sprowadzenia do Polski. Rejestracji dokonuje się w wydziale komunikacji starostwa powiatowego właściwym ze względu na siedzibę lub miejsce zamieszkania właściciela.
Kiedy zatem i z jaką z wymienionych sytuacji przedsiębiorca może mieć styczność dokonując zakupu samochodu w innym kraju UE?
Zakup samochodu w UE - akcyza
Po przemieszczeniu samochodu do Polski podatnik składa do naczelnika urzędu skarbowego deklarację uproszczoną AKC-U/S w terminie 14 dni od dnia powstania obowiązku podatkowego (zwykle jest to dzień przemieszczenia samochodu do Polski), nie później jednak niż w dniu rejestracji pojazdu na terytorium kraju.
Podstawą naliczania podatku akcyzowego jest:
wartość z dokumentu zakupu.
Stawki podatku akcyzowego:
- 3,1% dla samochodów o pojemności silnika do 2000 cm3,
- 9,3% dla samochodów osobowych:
- o hybrydowym napędzie spalinowo-elektrycznym, w którym energia elektryczna nie jest akumulowana przez podłączenie do zewnętrznego źródła zasilania, o pojemności silnika spalinowego wyższej niż 2000 cm3, ale nie wyższej niż 3500 cm3,
- stanowiących pojazd hybrydowy w rozumieniu ustawy o elektromobilności i paliwach alternatywnych (hybryda typu plug-in) o pojemności silnika spalinowego wyższej niż 2000 cm3, ale nie wyższej niż 3500 cm3;
- 1,55% podstawy opodatkowania - dla samochodów osobowych o hybrydowym napędzie spalinowo-elektrycznym, w którym energia elektryczna nie jest akumulowana przez podłączenie do zewnętrznego źródła zasilania, o pojemności silnika spalinowego równej 2000 cm3 lub niższej;
- 18,6% dla samochodów o pojemności silnika powyżej 2000 cm3.
Od akcyzy zwolnione są samochody osobowe elektryczne i napędzane wodorem, a do 31 grudnia 2029 r. także hybrydy typu plug-in o pojemności silnika spalinowego nie większej niż 2000 cm3.
Deklarację AKC-U/S składa się do naczelnika urzędu skarbowego właściwego w sprawach akcyzy ze względu na miejsce zamieszkania albo siedzibę podatnika.
Przedsiębiorca składa deklarację AKC-U/S wyłącznie elektronicznie – przez Platformę Usług Elektronicznych Skarbowo-Celnych (PUESC). Postać papierową przepisy dopuszczają tylko dla osób fizycznych nieprowadzących działalności gospodarczej.
Do elektronicznej deklaracji AKC-U/S na portalu PUESC nie dołącza się fizycznych kopii dokumentów, a dane pojazdu i zakupu wprowadza się bezpośrednio do formularza. Po zaksięgowaniu wpłaty potwierdzenie zapłaty akcyzy (PZAS) można pobrać w formacie PDF na PUESC – w usłudze „Sprawdź, czy akcyza za samochód została zapłacona”, po numerze VIN. Niezależnie od tego naczelnik urzędu skarbowego wydaje dokument potwierdzający zapłatę akcyzy na wniosek podatnika.
Zakup samochodu w UE niebędący WNT
W przypadku zakupu samochodu za granicą (w UE), którego nie można zakwalifikować jako transakcji WNT, kupujący co do zasady nie rozlicza VAT z tytułu takiego zakupu. Wyjątkiem jest zakup samochodu, który w chwili sprzedaży znajdował się już w Polsce, od zagranicznego podatnika niezarejestrowanego do VAT w Polsce – wtedy VAT rozlicza nabywca (odwrotne obciążenie). Samochód wprowadza się do ewidencji środków trwałych w cenie nabycia. Kwotę z faktury w walucie obcej przelicza się na złote według kursu średniego NBP z ostatniego dnia roboczego poprzedzającego dzień poniesienia wydatku. Do ceny nabycia dolicza się koszty związane z zakupem naliczone do dnia przekazania samochodu do używania, np. koszty transportu.
Kiedy nie ma WNT:
- zakup od zagranicznego kontrahenta pojazdu, który znajdował się już w Polsce - brak przemieszczenia,
- zakup samochodu używanego od zagranicznej osoby prywatnej (WNT nie występuje, bo sprzedawca nie jest podatnikiem podatku od wartości dodanej),
- zakup używanego samochodu na fakturę VAT marża – jeżeli sprzedawca spełnia warunki zastosowania procedury marży i powołuje się na nią na fakturze.
Zakup samochodu w UE jako WNT
Jeżeli zakup spełnia definicję WNT transakcję trzeba rozliczyć zgodnie z zasadami o jakich mowa w ustawie o VAT. A zatem nabywca musi:
- zarejestrować się dla celów VAT-UE, jeżeli oczywiście do tej pory tego nie uczynił, na druku VAT-R (w szczególności wypełniając część C.3 VAT-R);
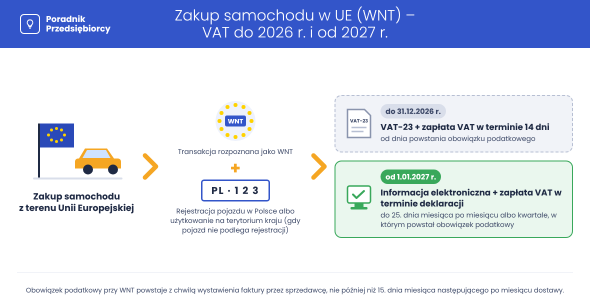
- opodatkować zakup, czyli wpłacić na rachunek urzędu skarbowego VAT należny z tytułu WNT w terminie 14 dni od dnia powstania obowiązku podatkowego (obowiązek ten najczęściej powstaje z chwilą wystawienia faktury przez sprzedawcę) – od 1 stycznia 2027 r. podatek wpłaca się w terminie płatności za okres rozliczeniowy, czyli do 25. dnia miesiąca następującego po miesiącu albo kwartale, w którym powstał obowiązek podatkowy;
- złożyć naczelnikowi urzędu skarbowego informację na druku VAT-23 (jeżeli to nabywca będzie dokonywał rejestracji pojazdu w Polsce lub gdy pojazd ten nie będzie podlegał rejestracji, ale ma być użytkowany na terytorium kraju) o dokonaniu zakupu samochodu w ramach WNT załączając kopię faktury potwierdzającej nabycie środka transportu oraz dowód odprowadzenia podatku (o którym mowa w pkt 2) – od 1 stycznia 2027 r. zamiast druku VAT-23 składa się elektronicznie informację o nabywanym środku transportu z kopią faktury, w terminie złożenia deklaracji za okres, w którym powstał obowiązek podatkowy;
- wykazać WNT w pliku JPK_V7M albo JPK_V7K składanym do 25. dnia miesiąca następującego po okresie rozliczeniowym, w którym powstał obowiązek podatkowy – jako podatek należny i podatek naliczony (jeżeli samochód osobowy jest wykorzystywany także do celów prywatnych, odliczyć można 50% tego podatku);
- złożyć informację VAT-UE w urzędzie skarbowym w wersji elektronicznej do 25 dnia miesiąca następującego po okresie rozliczeniowym, w którym dokonano zakupu.
Przy zakupie przez czynnego podatnika VAT samochodu, który jest przemieszczany z innego kraju UE do Polski, WNT występuje w jednym z poniższych przypadków:
- zakup samochodu używanego nastąpił od podatnika podatku od wartości dodanej z innego kraju UE z ważnym numerem VAT w systemie VIES (nie dotyczy to nabycia w procedurze VAT marża);
- podatnik nabył nowy samochód z innego kraju UE - wówczas nie ma znaczenia kim był sprzedawca (czy podatnikiem VAT czy osobą prywatną);
- kupujący kupił auto w kraju trzecim (spoza UE) ale odprawy celnej dokonał w kraju UE innym niż Polska.
Zakup samochodu za granicą w kraju trzecim (poza Unią Europejską)
Inaczej sytuacja będzie wyglądała gdy samochód zostanie sprowadzony z kraju spoza UE i odprawa celna będzie miała miejsce w Polsce. Wówczas nabywca zobowiązany jest poddać sprowadzany towar procedurze celnej (naliczenie cła, akcyzy i VAT).
Zakup samochodu spoza UE - cło
Przede wszystkim sprowadzanie samochodu z kraju trzeciego wiąże się z koniecznością naliczenia cła, a więc i dokonania zgłoszenia celnego. Zgłoszenia można dokonać:
- elektronicznym dokumentem PZC,
- papierowym dokumentem SAD.
Podstawą naliczania cła jest:
- wartość transakcji z dokumentu zakupu, plus
- dodatkowe koszty transportu pojazdu i ewentualnego ubezpieczenia do granic zewnętrznych Unii Europejskiej (urząd celny wjazdu).
Stawka należności celnej wynosi obecnie:
- 10% – stawka podstawowa dla samochodów osobowych,
- 0% – dla samochodów pochodzących z USA (od 1 lipca 2026 r. na podstawie rozporządzenia (UE) 2026/1455),
- 0% – dla samochodów pochodzących z państw EFTA, z którymi UE ma umowy o wolnym handlu, np. z Norwegii i Szwajcarii.
Zakup samochodu spoza UE - akcyza
Samochody sprowadzane z krajów trzecich, tak jak i te kupowane w krajach UE, podlegają opodatkowaniu podatkiem akcyzowym przed pierwszą rejestracją w Polsce. Konieczne jest zatem obliczenie i wykazanie kwoty akcyzy w zgłoszeniu celnym.
Podstawą naliczania podatku akcyzowego jest:
- wartość celna, plus
- należne cło.
Stawki podatku akcyzowego:
- 3,1% dla samochodów o pojemności silnika do 2000 cm3,
- 9,3% dla samochodów osobowych:
- o hybrydowym napędzie spalinowo-elektrycznym, w którym energia elektryczna nie jest akumulowana przez podłączenie do zewnętrznego źródła zasilania, o pojemności silnika spalinowego wyższej niż 2000 cm3, ale nie wyższej niż 3500 cm3,
- stanowiących pojazd hybrydowy w rozumieniu ustawy o elektromobilności i paliwach alternatywnych (hybryda typu plug-in) o pojemności silnika spalinowego wyższej niż 2000 cm3, ale nie wyższej niż 3500 cm3;
- 1,55% podstawy opodatkowania - dla samochodów osobowych o hybrydowym napędzie spalinowo-elektrycznym, w którym energia elektryczna nie jest akumulowana przez podłączenie do zewnętrznego źródła zasilania, o pojemności silnika spalinowego równej 2000 cm3 lub niższej;
- 18,6% dla samochodów o pojemności silnika powyżej 2000 cm3.
Od akcyzy zwolnione są samochody osobowe elektryczne i napędzane wodorem, a do 31 grudnia 2029 r. także hybrydy typu plug-in o pojemności silnika spalinowego nie większej niż 2000 cm3.
Zakup samochodu spoza UE - VAT
Urząd celny na podstawie zgłoszenia celnego nalicza również VAT od zakupionego samochodu. Podstawą naliczania podatku VAT w przypadku samochodów importowanych z krajów trzecich jest:
- wartość celna (podstawa naliczania cła), plus
- należne cło, plus
- podatek akcyzowy.
Stawka podatku od towarów i usług VAT wynosi co do zasady 23%. VAT z tytułu importu podatnik może odliczyć – jeżeli samochód osobowy jest wykorzystywany także do celów prywatnych, odliczeniu podlega 50% tego podatku.
Zakup samochodu za granicą wiąże się więc niejednokrotnie z koniecznością dopełnienia obowiązków formalnych ale przede wszystkim podatkowych. Dlatego też należy pamiętać o tym by dobrze zaklasyfikować transakcję i spełnić wszystkie ustawowe wymagania nie tylko w zakresie podatku VAT ale także akcyzie, a w przypadku importu spoza UE w zakresie zgłoszenia i odprowadzenia cła.
Polecamy: