Samochód w działalności gospodarczej to już w zasadzie standard, jednak prawidłowy sposób jego rozliczania w praktyce stanowi jedną z najbardziej problematycznych kwestii, z którą zmagają się przedsiębiorcy. W przypadku samochodów osobowych, których wartość przekracza ustawowy limit (100 000 zł, 150 000 zł albo 225 000 zł – w zależności od rodzaju napędu, emisji CO₂ i daty wprowadzenia do ewidencji), przepisy wprowadzają pewne ograniczenia w rozliczaniu kosztów. Jak rozliczyć samochód osobowy o wartości powyżej 100 000 zł oraz koszty z nim związane?
Wartość początkowa samochodu
Wartość początkowa środka trwałego - samochodu osobowego - to cena jego nabycia, która widnieje na dokumencie zakupu, czyli fakturze lub umowie kupna - sprzedaży. Wartość tę powiększa się o koszty związane z zakupem pojazdu poniesione do dnia przekazania danego środka trwałego do używania. Mogą to być m.in.:
- wydatki związane z transportem, wyładunkiem, załadunkiem, montażem,
- ubezpieczeniem w drodze,
- opłaty skarbowe, opłaty rejestracyjne i inne opłaty (np. opłata środowiskowa lub opłaty celne).
Podkreślenia wymaga fakt, że wszelkie wydatki związane ze środkiem trwałym poniesione do momentu jego wprowadzenia do użytku powiększają jego wartość początkową. W przypadku gdy wydatki te zostaną poniesione już po wprowadzeniu samochodu do ewidencji środków trwałych, mogą one zostać zaksięgowane bezpośrednio w kosztach uzyskania przychodu. Wyjątkiem jest ulepszenie (przebudowa, rozbudowa, rekonstrukcja, adaptacja lub modernizacja), jeżeli suma takich wydatków w roku podatkowym przekracza 10 000 zł i zwiększa wartość użytkową samochodu – wówczas wydatki te powiększają wartość początkową.
Amortyzacja samochodu osobowego o wartości powyżej 100 000 zł
Zgodnie z ustawą o podatku dochodowym od osób fizycznych odpisy z tytułu zużycia samochodu osobowego od wartości samochodu przewyższającej kwotę 100 000 zł - w przypadku gdy emisja CO₂ silnika spalinowego samochodu osobowego jest równa lub wyższa niż 50 g/km - nie mogą być kosztem uzyskania przychodu (art. 23 ust. 1 pkt 4 ustawy o PIT).
W celu obliczenia okresu amortyzacji środka trwałego, odpisy amortyzacyjne powinny obejmować również część nie stanowiącą kosztów uzyskania przychodu, czyli powyżej 100 000 zł (albo innego limitu właściwego dla danego samochodu). Jak to wygląda w praktyce? Niezależnie od wartości samochodu osobowego, amortyzacji podlega cała wartość początkowa samochodu, ale do kosztów będzie trafiać tylko część odpisu przypadająca na wartość do limitu. Amortyzacja rozpoczyna się od miesiąca następnego po miesiącu oddania środka trwałego do używania.
Przykład 1.
W dniu 5 marca 2026 roku pan Piotr kupił samochód osobowy na cele firmowe. Wartość samochodu to 160 000 zł, a emisja CO₂ jego silnika spalinowego wynosi 140 g/km. Samochód został przyjęty do użytkowania w firmie w dniu 5 marca.
W takim wypadku kosztem podatkowym będą zatem odpisy tylko w części przypadającej na kwotę 100 000 zł - pozostała część nie może stanowić kosztu firmowego.
Przykładowo przy rocznej stawce amortyzacji 20% odpis wyniesie 32 000 zł rocznie, z czego do kosztów trafi 62,5% (100 000 zł : 160 000 zł), czyli 20 000 zł. Pozostałe 12 000 zł nie będzie kosztem podatkowym.
Ograniczenie w księgowaniu kosztów samochodu osobowego o wartości powyżej 100 000 zł obejmuje nie tylko odpisy amortyzacyjne, ale i dobrowolne ubezpieczenia pojazdu, których wysokość ustala się na podstawie m.in. wartości ubezpieczonego samochodu osobowego, przy czym dla składek obowiązuje odrębny limit 150 000 zł.
Samochód osobowy o wartości powyżej 150 000 zł a ubezpieczenie
Ograniczenia w rozliczaniu kosztów samochodu osobowego dotyczą również dobrowolnych ubezpieczeń pojazdu, m.in. ubezpieczenia AC, przy czym dla składek obowiązuje odrębny limit 150 000 zł. Składki na dobrowolne ubezpieczenia samochodu firmowego w wysokości przekraczającej ich część ustaloną w takiej proporcji, w jakiej kwota 150 000 zł pozostaje do wartości samochodu przyjętej dla celów ubezpieczenia, nie będą stanowiły kosztu. Jeśli więc wartość samochodu przyjęta do ubezpieczenia nie przekracza 150 000 zł, składkę AC można w całości zaliczyć do kosztów – nawet gdy odpisy amortyzacyjne podlegają limitowi 100 000 zł.
Ograniczenie nie dotyczy jednak ubezpieczeń OC i NNW, gdzie wysokość składki ubezpieczeniowej nie zależy od wartości samochodu osobowego. W ich przypadku w kosztach uzyskania przychodów można ująć pełną wysokość składek ubezpieczeń OC i NNW (przy użytku mieszanym – z uwzględnieniem ograniczenia do 75%, o którym mowa w dalszej części artykułu).
- w przypadku metody uproszczonej (kasowej), wartość całej polisy przedsiębiorca może ująć do kosztów w dacie wystawienia polisy,
- w przypadku metody memoriałowej, jeżeli okres polisy wychodzi poza dany rok podatkowy, wartość należy podzielić proporcjonalnie na miesiące, których dotyczy.
Przykład 2.
Przedsiębiorca opłacił polisę ubezpieczeniową za okres od lutego 2025 r. do stycznia 2026 r. w wysokości 3 000 zł. Koszty rozliczane są w oparciu o metodę memoriałową.
Wartość tę trzeba podzielić na 12 miesięcy (3 000 : 12 = 250 zł), a następnie przemnożyć przez liczbę miesięcy przypadającą na dany rok, czyli
- od lutego 2025 do grudnia 2025 – jedenaście miesięcy, więc 250 x 11 = 2 750 zł do roku 2025,
- za styczeń 2026 – jeden miesiąc, zatem 250 x 1 = 250 zł do roku 2026.
W uproszczeniu kwotę przypadającą na rok wykupienia polisy można zaksięgować w dacie jej zapłaty. Pozostała część powinna trafić do KPiR z datą przyszłego roku podatkowego – w praktyce księgowej, dla celów porządkowych, najczęściej księguje się taki wydatek na 1 stycznia.
Samochód osobowy o wartości powyżej 100 000 zł a wydatki
Ograniczenie 100 000 zł w księgowaniu kosztów związanych z samochodem osobowym będącym środkiem trwałym firmy lub nabytym w ramach leasingu lub najmu nie obejmuje wydatków związanych z jego eksploatacją, tj. zakupu paliwa czy pozostałych wydatków eksploatacyjnych (np. koszt bieżących napraw, myjnia, zakup akcesoriów samochodowych itp.). W tym przypadku wydatki, które zostały poniesione na cele związane z działalnością mogą być księgowane do kosztów:
- w 75% ich wartości, gdy pojazd jest użytkowany na cele mieszane, czyli zarówno firmowe jak i prywatne.
- w 100% ich wartości, gdy pojazd jest użytkowany jedynie na potrzeby firmy, pod warunkiem prowadzenia ewidencji przebiegu pojazdu.
Limity amortyzacji samochodów firmowych od 2026 roku
Od 1 stycznia 2026 roku obowiązują trzy limity uzależnione od rodzaju napędu i emisji CO₂:
- 225 000 zł – auta elektryczne lub napędzane wodorem,
- 150 000 zł – auta spalinowe, których emisja CO₂ wynosi poniżej 50 g/km oraz te wprowadzone do środków trwałych przed 1 stycznia 2026 roku,
- 100 000 zł – auta spalinowe, których emisja CO₂ wynosi 50 g/km lub więcej.
Amortyzacja samochodu osobowego powyżej limitu w wFirma.pl
Wprowadzając samochód do ewidencji środków trwałych w systemie wFirma.pl na podstawie jego wartości początkowej będą automatycznie naliczane odpisy amortyzacyjne, natomiast do kosztów podatkowych zostanie zaksięgowana wyłącznie ta część odpisu amortyzacyjnego do wysokości limitu. Sposób zaksięgowania odpisów amortyzacyjnych w łatwy sposób można zweryfikować w zakładce: EWIDENCJE » ŚRODKI TRWAŁE, gdzie po kliknięciu w nazwę środka trwałego pojawi się okno widoku szczegółowego.
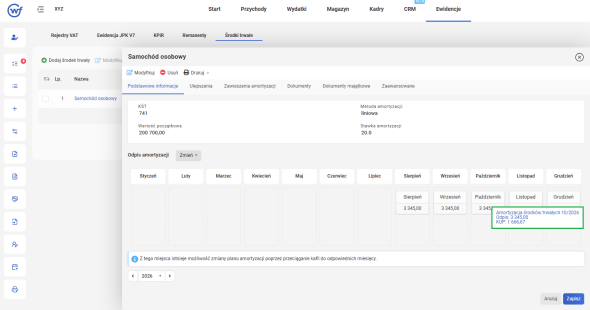
Po najechaniu kursorem myszy na dany odpis wyświetli się okno z informacją o wartości odpisu amortyzacyjnego w danym miesiącu oraz jaka jego wartość została zakwalifikowana do KUP, czyli kosztów uzyskania przychodów, a więc zaksięgowana w kolumnie 13 KPiR „Pozostałe wydatki” (do końca 2025 r.), a od 2026 r. – w kolumnie 15 KPiR.
Polecamy: