Często zdarzają się sytuacje, w których faktura dokumentująca zakup towarów bądź wykonanie usługi zaginie lub ulegnie zniszczeniu. W tej sytuacji podatnik może zgłosić się do sprzedawcy w celu wystawienia duplikatu faktury. Jakie konsekwencje podatkowe spowoduje otrzymany duplikat faktury? Czy wystawienie duplikatu powoduje konieczność przeksięgowania przychodu w ewidencji sprzedawcy? Jak nabywca powinien zaksięgować duplikat? Na zadane pytania odpowiedź znajduje się w poniższym artykule.
Duplikat faktury - kiedy jest możliwy?
Na mocy art. 106l ustawy o VAT, gdy faktura papierowa lub elektroniczna ulegnie zniszczeniu bądź zaginie, podatnik lub osoba trzecia, upoważniona przez niego do wystawiania faktur, wystawia ponownie fakturę (w przypadku faktury elektronicznej może też po prostu ponownie ją udostępnić nabywcy). Dokument taki traktowany jest na równi z pierwotną fakturą. Faktur ustrukturyzowanych wystawionych w KSeF przepis ten nie obejmuje - są one dostępne w systemie i nie mogą zaginąć.
Sprzedawca ma obowiązek wystawić duplikat faktury za każdym razem, gdy z takim wnioskiem wystąpi do niego kontrahent, przy czym nie zostało określone jak powinien wyglądać taki wniosek. Najczęściej przyjmuje się, że jest nim każda prośba wystosowana przez nabywcę (na piśmie bądź elektronicznie czy przez telefon).
Jakie dane powinien zawierać duplikat faktury?
Dane zawarte na duplikacie faktury powinny być identyczne z tymi, które znajdowały na fakturze źródłowej z dwoma wyjątki. Duplikat obowiązkowo zawiera datę jego wystawienia, a dodatkowo może zawierać wyraz „DUPLIKAT". Co ważne, do faktur ustrukturyzowanych nie trzeba wystawiać duplikatów, ponieważ są one przechowywane w KSeF, a więc nie ma możliwości, by zaginęły lub uległy zniszczeniu - nabywca pobiera je ponownie z systemu. Jeżeli faktura ustrukturyzowana została udostępniona nabywcy poza KSeF (np. konsumentowi) i zaginęła, sprzedawca na wniosek nabywcy udostępnia ją ponownie, oznaczając kodem QR.
Duplikat faktury a prawo do odliczenia VAT
Zgodnie z art. 86 ust. 10, 10b pkt 1 i 11 ustawy o VAT odliczenia podatku VAT dokonuje się w rozliczeniu za okres, w którym u sprzedawcy powstał obowiązek podatkowy, nie wcześniej jednak niż w rozliczeniu za okres, w którym podatnik otrzymał fakturę lub w jednym z trzech kolejnych okresów rozliczeniowych (w przypadku rozliczeń miesięcznych) lub dwóch kolejnych okresów rozliczeniowych (w przypadku rozliczeń kwartalnych). Fakturę ustrukturyzowaną uznaje się za otrzymaną w dniu przydzielenia jej numeru KSeF, dlatego w jej przypadku kwestia duplikatu nie występuje.
Należy zatem zastanowić się, czy od duplikatu można odliczyć podatek VAT. Odpowiedź uzależniona jest od tego, czy podatnik otrzymał fakturę pierwotną i ją zgubił, czy w ogóle jej nie otrzymał.
Przedsiębiorca odliczył VAT z faktury źródłowej
W tej sytuacji duplikat będzie stanowić jedynie potwierdzenie zaksięgowanej transakcji, które należy przechowywać wraz z dokumentacją księgową. Dokument nie powinien zostać ponownie wykazany w rejestrze VAT.
Przedsiębiorca nie odliczył VAT z faktury źródłowej
W sytuacji, gdy przedsiębiorca w ogóle nie otrzymał faktury, a tym samym nie odliczył podatku VAT, wówczas otrzymany duplikat będzie stanowił podstawę do odliczenia podatku w okresie jej otrzymania lub w jednym z trzech kolejnych okresów rozliczeniowych (rozliczenie miesięczne) lub dwóch kolejnych okresów rozliczeniowych (rozliczenie kwartalne).
Jeżeli natomiast podatnik był w posiadaniu faktury pierwotnej, a następnie dokument zaginął lub uległ zniszczeniu to otrzymanie duplikatu nie spowoduje ponownego prawa do odliczenia VAT. Innymi słowy, jeżeli przedsiębiorca nie odliczył podatku VAT od otrzymanego oryginału faktury będzie mógł to zrobić w okresie otrzymania faktury pierwotnej bądź w jednym z trzech kolejnych okresów rozliczeniowych (rozliczenie miesięczne) lub dwóch kolejnych okresów rozliczeniowych (rozliczenie kwartalne). Po upływie tych terminów odliczenie jest możliwe wyłącznie przez korektę deklaracji za okres, w którym powstało prawo do odliczenia (art. 86 ust. 13 ustawy o VAT).
Przykład 1.
Przedsiębiorca otrzymał w styczniu fakturę zakupową, która następnie uległa zniszczeniu. Nie zdążył odliczyć od niej podatku VAT. Podatnik rozlicza VAT w okresach miesięcznych. Jednak duplikat faktury otrzymał dopiero w kwietniu.
W tej sytuacji przedsiębiorca mógł odliczyć VAT od zakupu w styczniu (w miesiącu otrzymania oryginału faktury), w lutym, w marcu lub w kwietniu. Po kwietniu pozostaje jedynie korekta deklaracji za styczeń.
Duplikat a koszty uzyskania przychodów
W odniesieniu do PIT sytuacja wygląda podobnie. W przypadku gdy przedsiębiorca nie otrzymał faktury źródłowej, wówczas momentem poniesienia kosztu jest data wystawienia duplikatu faktury, ponieważ zgodnie z art. 22 ust. 6b ustawy o PIT za dzień poniesienia kosztu uważa się dzień wystawienia faktury lub innego dowodu stanowiącego podstawę zaksięgowania, a w tej sytuacji jest to dokument uprawniający do zaliczenia wydatku w kosztach podatkowych. Warto jednak pamiętać, że organy podatkowe prezentowały również stanowisko, iż koszt należy ująć w dacie wystawienia faktury pierwotnej (duplikat nie dokumentuje nowego zdarzenia gospodarczego).
Analogicznie wygląda sytuacja, gdy podatnik zdążył ująć w kosztach uzyskania przychodów na podstawie faktury pierwotnej. W takim przypadku, duplikat faktury stanowi jedynie potwierdzenie zawartej transakcji, które należy przechowywać wraz z dokumentacją księgową.
Warto mieć na uwadze, że jeśli duplikat dotyczy zakupu materiałów podstawowych, materiałów pomocniczych, czy towarów handlowych, to w tym zakresie należy odnieść się do rozporządzenia w sprawie prowadzenia KPiR.
Jeżeli materiał (surowiec) podstawowy lub pomocniczy lub towar handlowy, którego zakup - zgodnie z przepisami rozporządzenia - jest dokumentowany fakturami dostawców, został dostarczony do zakładu lub dokonano nim obrotu przed otrzymaniem faktury, należy sporządzić szczegółowy opis otrzymanego materiału (surowca) podstawowego lub pomocniczego lub towaru handlowego, podając imię, nazwisko (nazwę firmy) i adres dostawcy, ilość i rodzaj oraz cenę jednostkową i wartość materiału (surowca) podstawowego lub pomocniczego lub towaru handlowego i dokonać zapisu w księdze na podstawie opisu. Opis jest potwierdzany datą i podpisem osoby, która przyjęła dostawę, oraz przechowywany jako dowód zakupu i połączony z nadesłaną następnie fakturą w postaci papierowej. Jeżeli nie jest to faktura w postaci papierowej, podatnik uzupełnia opis o numer tej faktury, a w przypadku faktury wystawionej przy użyciu Krajowego Systemu e-Faktur - o numer identyfikujący tę fakturę w tym systemie. Ewentualna różnica w stosunku do wartości podanej na fakturze jest wpisywana do księgi w dniu otrzymania faktury. Jeżeli podatnik otrzymał fakturę przed dniem dokonania zapisu w księdze, opis dołącza do otrzymanej faktury, a zapisów w księdze dokonuje na podstawie otrzymanej faktury.
Zatem, jeśli otrzymaliśmy towar lub materiał podstawowy/ pomocniczy, a nie otrzymaliśmy faktury, to w dacie otrzymania towaru należy go ująć w KPiR w kolumnie 12 „Zakup towarów handlowych i materiałów wg cen zakupu" na podstawie ww. opisu. Otrzymany później duplikat faktury dołącza się do opisu, a ewentualną różnicę wartości wpisuje się w dniu jego otrzymania.
Duplikat faktury dotyczący lat poprzednich
Jeżeli koszt dokumentowany za pomocą duplikatu dotyczy ubiegłego roku podatkowego, sposób ujęcia zależy od przyjętego stanowiska i metody prowadzenia księgi. Jeżeli za datę poniesienia kosztu przyjmujemy datę wystawienia duplikatu (art. 22 ust. 6b ustawy o PIT), koszt ujmuje się na bieżąco, w roku otrzymania duplikatu bez korekty zeznania za rok ubiegły. Jeżeli natomiast przyjmiemy stanowisko, że kosztem jest data faktury pierwotnej wówczas konieczne będzie ujęcie kosztu w roku, w którym powinna zostać ujęta faktura pierwotna. Oczywiście pod warunkiem, że przedsiębiorca nie ujął wcześniej kosztu na podstawie faktury źródłowej. Jeżeli została już za ten okres złożona w urzędzie skarbowym deklaracja roczna, konieczne będzie sporządzenie korekty. U podatników stosujących metodę memoriałową koszty bezpośrednie dotyczące ubiegłego roku, poniesione po dniu złożenia zeznania, ujmuje się w roku następnym (art. 22 ust. 5b ustawy o PIT).
Przykład 2.
W kwietniu 2026 roku podatnik otrzymał duplikat faktury z grudnia 2025 roku (faktura została zagubiona, a tym samym nie dotarła do podatnika). Deklaracja roczna za 2025 rok została już złożona w urzędzie skarbowym. W którym okresie należy ująć koszt wynikający z dokumentu oraz kiedy można odliczyć VAT od otrzymanej faktury?
W tej sytuacji należałoby cofnąć się do okresu wystawienia faktury źródłowej, tj. do grudnia oraz w tym okresie zaksięgować koszt. Koniecznym również będzie sporządzenie korekty deklaracji za 2025 rok oraz przedstawienie uzasadnienia w urzędzie. Natomiast podatek VAT należy odliczyć w miesiącu (kwartale) otrzymania duplikatu lub w jednym z trzech (dwóch przy rozliczeniu kwartalnym) kolejnych okresów rozliczeniowych.
Duplikat faktury - jak wystawić w systemie wFirma.pl?
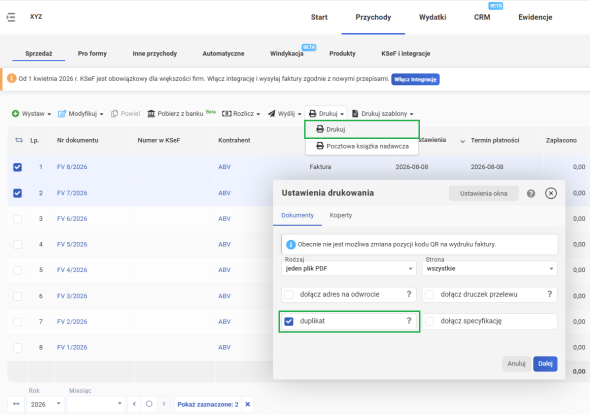
Aby wygenerować duplikat faktury w systemie wFirma.pl, należy przejść do zakładki PRZYCHODY » SPRZEDAŻ, następnie zaznaczyć fakturę, do której ma zostać wystawiony duplikat, po czym z górnego menu wybrać opcję DRUKUJ » DRUKUJ WYBRANE DOKUMENTY. W wyświetlonym oknie należy zaznaczyć opcję DUPLIKAT oraz kliknąć na przycisk DALEJ. Na wydruku zostanie zawarta adnotacja DUPLIKAT wraz z datą jego wygenerowania w systemie. Opcja ta dotyczy faktur wystawionych poza KSeF. Fakturę ustrukturyzowaną nabywca pobiera ponownie z KSeF, a jeżeli została mu udostępniona poza systemem (np. konsumentowi), sprzedawca udostępnia ją ponownie wraz z kodem QR.
Polecamy: