Obecnie każda osoba, która chce założyć jednoosobową działalność gospodarczą lub działalność w formie spółki cywilnej, musi złożyć wniosek o wpis do Centralnej Ewidencji i Informacji o Działalności Gospodarczej (CEIDG). Wniosek CEIDG-1 dla osób fizycznych wykonujących działalność gospodarczą jest jednocześnie:
- wnioskiem o wpis do krajowego rejestru urzędowego podmiotów gospodarki narodowej (REGON);
- zgłoszeniem identyfikacyjnym albo aktualizacyjnym do naczelnika urzędu skarbowego (NIP);
- oświadczeniem o wyborze formy opodatkowania podatkiem dochodowym od osób fizycznych (jeśli przedsiębiorca wypełni część 16. wniosku);
- zgłoszeniem albo zmianą zgłoszenia płatnika składek do Zakładu Ubezpieczeń Społecznych;
- oświadczeniem o kontynuowaniu ubezpieczenia społecznego rolników.
- Od 1 listopada 2026 r. – rejestracja firmy wyłącznie online (biznes.gov.pl, mObywatel, bankowość elektroniczna).
- Do 31 października 2028 r. – papierowy wniosek w urzędzie gminy (osobiście albo przesyłką rejestrowaną) złożą jeszcze:
- przedstawiciele ustawowi małoletnich przedsiębiorców – rejestracja działalności małoletniego jest możliwa wyłącznie w tej formie,
- wszyscy przedsiębiorcy – w sprawach zmiany wpisu, zawieszenia, wznowienia, niepodjęcia działalności lub wykreślenia z CEIDG.
- Od 1 listopada 2028 r. – całkowity obowiązek elektroniczny dla wszystkich spraw i wnioskodawców.
Instrukcja wypełnienia wniosku CEIDG-1
Rubryki i pola, których wypełnienie jest wymagane podczas składania wniosku o nowy wpis, zostały oznaczone na formularzu symbolem „1)“. Symbolem „2)“ oznaczono dane wymagane przy zmianie wpisu.
Miejsce i data złożenia wniosku
Wnioskodawca pozostawia to pole puste. Przy wniosku elektronicznym datę złożenia uzupełnia system CEIDG. Przy wniosku papierowym – który od 1 listopada 2026 r. przy rejestracji firmy składają już tylko osoby małoletnie – pole wypełnia urzędnik przyjmujący wniosek.
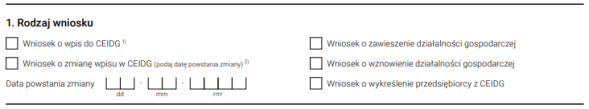
Rodzaj wniosku
W tym miejscu należy zaznaczyć pozycję 1. „Wniosek o wpis do CEIDG”.
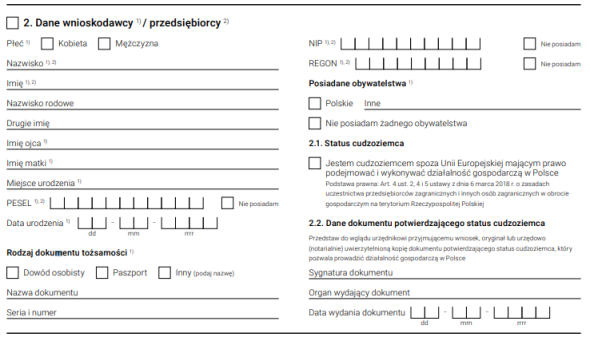
Dane wnioskodawcy / przedsiębiorcy
W części 2. wnioskodawca zobowiązany jest uzupełnić swoje dane osobowe oraz identyfikacyjne.
Część 2.1. wypełnia wyłącznie cudzoziemiec spoza Unii Europejskiej, który ma prawo podejmować i wykonywać działalność gospodarczą w Polsce.
W części 2.2. cudzoziemiec, który zaznaczył część 2.1., podaje dane dokumentu potwierdzającego jego status – sygnaturę, organ wydający i datę wydania.
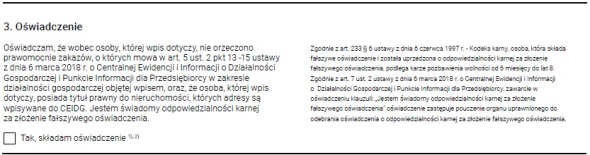
Oświadczenie
W części 3. wnioskodawca oświadcza, że wobec niego nie orzeczono prawomocnie zakazów prowadzenia działalności gospodarczej w zakresie działalności objętej wpisem, a także że posiada tytuł prawny do nieruchomości pod adresami, które wskazane zostały we wniosku CEIDG-1.
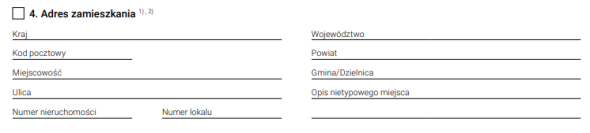
Adres zamieszkania
W części 4. wnioskodawca wprowadza swój adres zamieszkania (nie zameldowania).
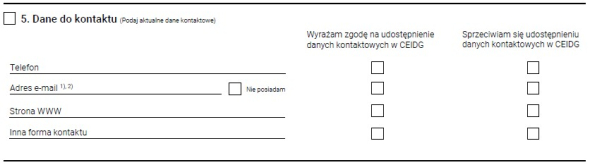
Dane do kontaktu
W części 5. wnioskodawca podaje dane do kontaktu. Adres e-mail jest obowiązkowy, chyba że wnioskodawca zaznaczy pole „Nie posiadam“. Pozostałe dane kontaktowe podaje dobrowolnie.
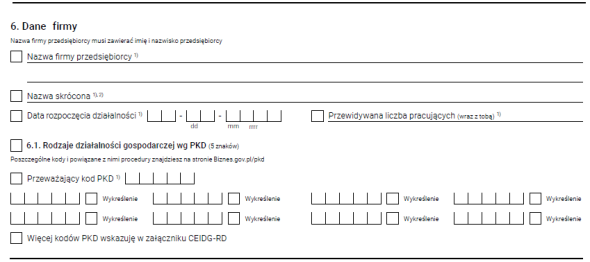
Dane firmy
W części 6. wnioskodawca wskazuje dane dotyczące firmy.
Przy prowadzeniu jednoosobowej działalności gospodarczej nazwa firmy musi obligatoryjnie zawierać imię i nazwisko w formie nieodmienionej. W nazwie można zawrzeć dodatkowe określenia, np. „Usługi remontowe Jan Kowalski”. Nazwą działalności może być również samo imię i nazwisko wnioskodawcy.
Wnioskodawca wskazuje również nazwę skróconą – pod tą nazwą firma będzie widoczna w ZUS. Pole to jest na formularzu oznaczone jako wymagane. Nazwa skrócona może mieć maksymalnie 31 znaków i nie musi zawierać imienia i nazwiska. Jeśli jednak przedsiębiorca poda w niej swoje imię i nazwisko, dane na dokumentach z ZUS będą spójne z wpisem w CEIDG.
Wnioskodawca w tej części podaje także datę rozpoczęcia wykonywania czynności związanych z działalnością gospodarczą.
Należy także wskazać przewidywaną liczbę pracujących w działalności, pamiętając, że wnioskodawca liczony jest także jako osoba pracująca.
W części 6.1. wnioskodawca wskazuje PKD prowadzonej działalności.
W pierwszej kolejności określa kod PKD przeważający, który przypuszczalnie będzie przynosić największy przychód w działalności, a w pozostałych polach należy podać dodatkowe kody PKD.
Jeśli wnioskodawca chce wskazać więcej kodów PKD niż jeden przeważający, wprowadza je w części 6.1., a jeśli jest ich więcej niż rubryk we wniosku – wówczas w załączniku CEIDG-RD.
Liczba kodów PKD, które przedsiębiorca może wskazać we wniosku, nie jest ograniczona.
Adres do doręczeń
W części 7. należy podać adres do doręczeń korespondencji urzędowej.
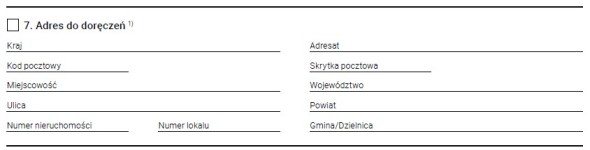
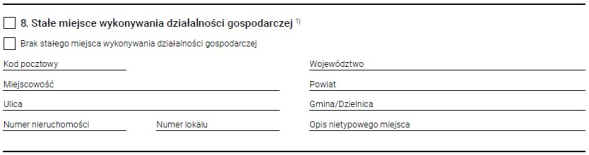
Stałe miejsce wykonywania działalności gospodarczej
W części 8. wnioskodawca podaje adres stałego miejsca wykonywania działalności.
- umowa najmu, dzierżawy bądź użyczenia nieruchomości;
- spółdzielcze własnościowe prawo do lokalu;
- prawo własności/ współwłasności nieruchomości.
Wnioskodawca, który nie posiada stałego miejsca wykonywania działalności, zobowiązany jest zaznaczyć opcję „Brak stałego miejsca wykonywania działalności gospodarczej”.
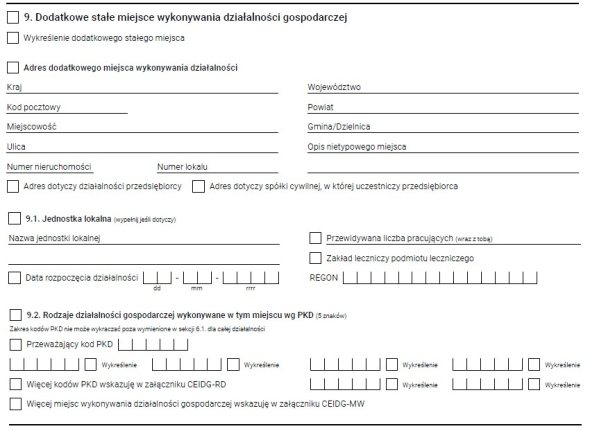
Dodatkowe stałe miejsce wykonywania działalności gospodarczej
W części 9. wnioskodawca podaje pozostałe adresy wykonywania działalności, tj. oddziały, punkty, filie itp., jeśli w części 8. określił stałe miejsce wykonywania działalności gospodarczej.
W przypadku posiadania więcej niż jednego adresu dodatkowego, pod którym prowadzona jest działalność gospodarcza, adresy te należy wykazać w załączniku CEIDG-MW.
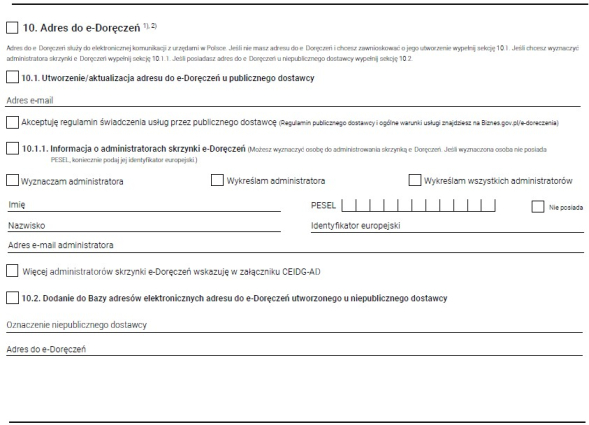
Adres do e-Doręczeń
E-Doręczenia to bezpłatna elektroniczna skrzynka do oficjalnej korespondencji z urzędami. Od 1 października 2026 r. adres do e-Doręczeń musi mieć każdy przedsiębiorca wpisany do CEIDG, także ten, który zarejestrował firmę wcześniej. Kto nie ma jeszcze adresu, może zawnioskować o jego utworzenie u publicznego dostawcy w części 10.1. Adres utworzony u niepublicznego dostawcy wskazuje się w części 10.2. Tych części nie można wypełnić jednocześnie.
Ubezpieczenie wnioskodawcy
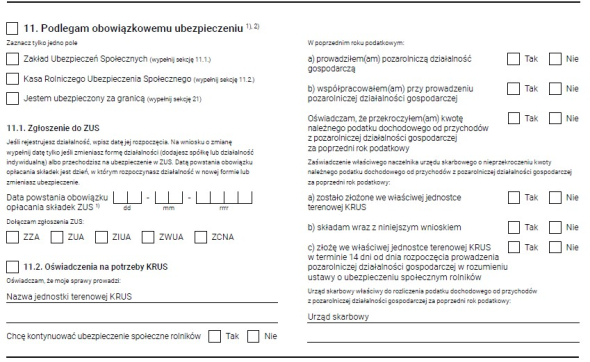
W części 11. wnioskodawca wskazuje – zaznaczając tylko jedno pole – gdzie będzie podlegać obowiązkowemu ubezpieczeniu:
- ZUS,
- KRUS,
- ubezpieczenie za granicą.
Wnioskodawca, który chce pozostać w KRUS, zaznacza także, czy w poprzednim roku podatkowym:
- prowadził pozarolniczą działalność gospodarczą,
- współpracował przy prowadzeniu pozarolniczej działalności gospodarczej,
a także oświadcza, czy przekroczył kwotę należnego podatku dochodowego od przychodów z pozarolniczej działalności gospodarczej za poprzedni rok podatkowy. Od tej kwoty zależy możliwość kontynuowania ubezpieczenia w KRUS.
Zgłoszenie do ZUS
Jeśli wnioskodawca wskaże właściwą instytucję jako Zakład Ubezpieczeń Społecznych, wówczas w części 11.1. jako datę powstania obowiązku opłacania składek ZUS podaje datę rozpoczęcia działalności wskazaną we wniosku.
Wnioskodawca zaznacza także, jaki dokument zgłoszeniowy zostanie dołączony wraz z wnioskiem CEIDG-1:
- ZZA – dotyczy zgłoszenia wyłącznie do ubezpieczenia zdrowotnego; formularz ten odnosi się do wnioskodawcy, który chce skorzystać z ulgi na start lub pracuje na etacie (gdzie jego wynagrodzenie stanowi co najmniej minimalną krajową),
- ZUA – dotyczy zgłoszenia do ubezpieczeń społecznych i zdrowotnego.
Zgłoszenie do ZUS można złożyć także odrębnie – w oddziale ZUS, przez PUE ZUS albo wnioskiem o zmianę wpisu w CEIDG. Wtedy należy zachować termin 7 dni od daty powstania obowiązku ubezpieczenia, czyli od dnia rozpoczęcia wykonywania działalności wskazanego we wniosku.
Oświadczenie na potrzeby KRUS
W tym miejscu nazwę jednostki KRUS wskazuje wnioskodawca, który będzie podlegać ubezpieczeniom pod KRUS.
Części 12–14. wnioskodawca rozpoczynający działalność pomija.
Urząd skarbowy
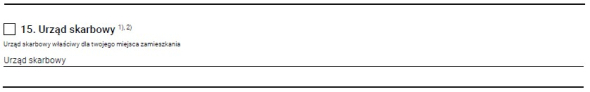
W części 15. wnioskodawca podaje właściwego naczelnika urzędu skarbowego. Właściwy urząd skarbowy ustala się na podstawie miejsca zamieszkania wnioskodawcy – także wtedy, gdy prowadzi on działalność w formie spółki cywilnej. Osoba mieszkająca za granicą podaje urząd skarbowy wyznaczony dla podatników mieszkających poza granicami kraju.
Wybór formy opodatkowania
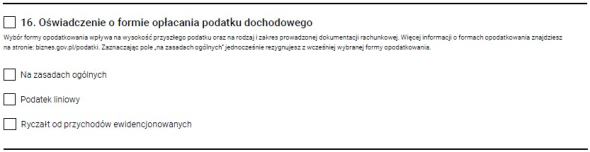
W części 16. wnioskodawca wskazuje formę opodatkowania, zgodnie z którą będzie rozliczać podatek dochodowy od osób fizycznych. Do wyboru są:
- zasady ogólne (skala podatkowa),
- podatek liniowy,
- ryczałt od przychodów ewidencjonowanych.
Jeżeli przedsiębiorca nie wybierze formy opodatkowania, jego dochód będzie opodatkowany na zasadach ogólnych według skali podatkowej.
Zawiadomienie o prowadzeniu ksiąg rachunkowych
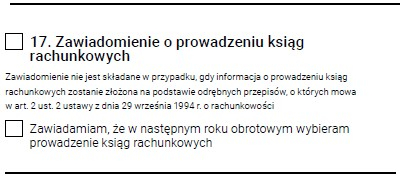
Część 17. wypełnia przedsiębiorca, który zawiadamia o wyborze prowadzenia ksiąg rachunkowych w następnym roku obrotowym.
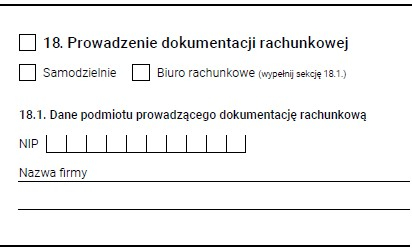
Prowadzenie dokumentacji rachunkowej
W tej części należy wskazać, czy przedsiębiorca będzie prowadził ewidencję księgową samodzielnie, czy przez biuro rachunkowe. Jeśli księgowość prowadzona jest przez biuro rachunkowe, w części 18.1. trzeba wskazać jego dane.
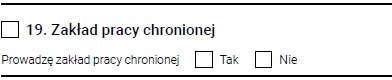
Zakład pracy chronionej
Część 19. dotyczy przedsiębiorców prowadzących zakład pracy chronionej. Osoba, która dopiero zakłada działalność, nie wypełnia tej części – status zakładu pracy chronionej może uzyskać przedsiębiorca, który prowadzi działalność co najmniej 12 miesięcy i przez 6 miesięcy utrzymuje wymagane wskaźniki zatrudnienia osób niepełnosprawnych.
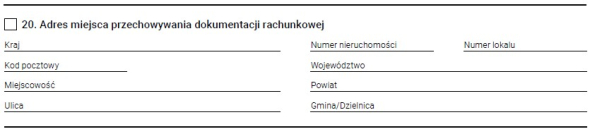
Adres przechowywania dokumentacji rachunkowej
W części 20. należy podać faktyczne miejsce przechowywania dokumentacji księgowej, np.
- adres biura rachunkowego, jeśli przedsiębiorca je posiada i biuro faktycznie przechowuje dokumentację,
- miejsce wykonywania działalności gospodarczej,
- miejsce zamieszkania przedsiębiorcy.
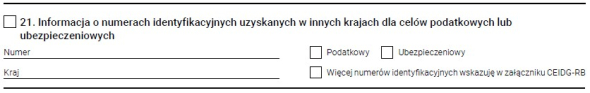
Informacja o numerach identyfikacyjnych uzyskanych w innych krajach dla celów podatkowych lub ubezpieczeniowych
Część 21. dotyczy wnioskodawcy, który posiada numery identyfikacyjne dla celów podatkowych bądź ubezpieczeń społecznych za granicą – w takiej sytuacji należy je wprowadzić.
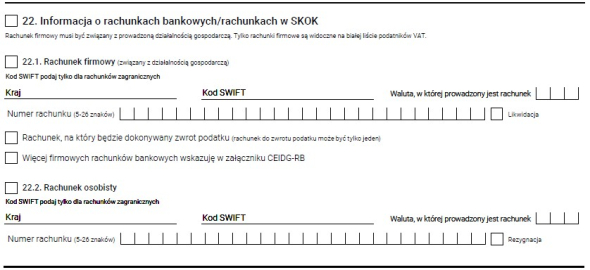
Informacja o rachunkach bankowych / rachunkach w SKOK
W części 22. wnioskodawca podaje rachunki bankowe lub rachunki w SKOK (firmowe, a także osobiste), które wykorzystywane będą w prowadzonej działalności.
Jeśli przedsiębiorca posiada więcej niż jeden rachunek, należy je wskazać w załączniku CEIDG-RB, który z kolei stanowi załącznik do składanego wniosku.
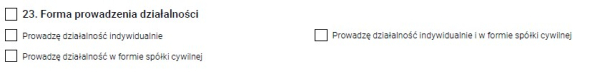
Forma prowadzenia działalności
W tej części wnioskodawca wskazuje formę prawną prowadzonej działalności gospodarczej, czyli czy prowadzi:
- jednoosobową działalność gospodarczą, tzn. prowadzi działalność indywidualnie,
- spółkę cywilną,
- jednocześnie spółkę cywilną i jednoosobową działalność gospodarczą.
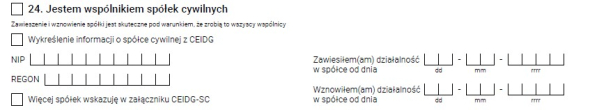
Informacje o byciu wspólnikiem spółki cywilnej
Część 24. wypełnia wnioskodawca, który jest albo będzie wspólnikiem spółki cywilnej – podaje w niej NIP i REGON spółki.
Załączniki do wniosku
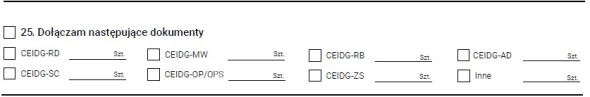
W części 25. wnioskodawca zaznacza, jakie załączniki składa wraz z wnioskiem CEIDG-1.
Informacja dotycząca przetwarzania danych osobowych w CEIDG
Wnioskodawca po zapoznaniu się z informacją o przetwarzaniu danych osobowych w CEIDG poświadcza dane wskazane we wniosku:
- własnoręcznym podpisem – wniosek papierowy złożony osobiście w urzędzie gminy (od 1 listopada 2026 r. przy rejestracji firmy dotyczy to tylko wniosku małoletniego przedsiębiorcy),
- własnoręcznym podpisem poświadczonym przez notariusza – wniosek papierowy wysłany przesyłką rejestrowaną,
- kwalifikowanym podpisem elektronicznym, podpisem zaufanym albo podpisem osobistym – wniosek składany online.
Polecamy: