Przy prowadzeniu działalności gospodarczej przedsiębiorcy mają do wyboru kilka form opodatkowania. Zdarza się, iż forma, która wydawała się na początku najodpowiedniejsza, po pewnym czasie już taka nie jest. Wtedy należy rozważyć jej zmianę. Kwestią budzącą wątpliwości jest to, czy zmiana formy opodatkowania powinna być zgłoszona do urzędu skarbowego, czy też wystarczające jest złożenie aktualizacji za pośrednictwem CEIDG.
Oświadczenie o wyborze formy opodatkowania
Zgodnie z art. 9 ust. 1 ustawy o PIT opodatkowaniu podatkiem dochodowym podlegają wszelkiego rodzaju dochody, z wyjątkiem dochodów wymienionych w art. 21, 52, 52a i 52c tej ustawy oraz dochodów, od których na podstawie przepisów Ordynacji podatkowej zaniechano poboru podatku.
W myśl art. 9a ust. 1 ustawy o PIT dochody z działalności gospodarczej są opodatkowane według skali podatkowej, chyba że podatnik złoży właściwemu naczelnikowi urzędu skarbowego sporządzone na piśmie oświadczenie o wyborze opodatkowania w formie ryczałtu od przychodów ewidencjonowanych albo na zasadach określonych w art. 30c ustawy o PIT. W praktyce ta druga forma to tzw. podatek liniowy. Oświadczenie można złożyć również na podstawie przepisów ustawy o CEIDG – służy do tego wniosek CEIDG-1. Oświadczenie składa się do 20. dnia miesiąca następującego po miesiącu, w którym został osiągnięty pierwszy przychód z działalności w roku podatkowym. Jeżeli pierwszy taki przychód został osiągnięty w grudniu, oświadczenie składa się do końca roku podatkowego. Te same terminy obowiązują przy wyborze ryczałtu.
Przykład 1.
Pani Iwona w 2026 r. jako formę opodatkowania dochodów z prowadzonej działalności wybrała zasady ogólne. Od 2027 r. chciałaby zmienić formę opodatkowania na podatek liniowy, gdyż będzie to dla niej korzystniejsze podatkowo. W jakim terminie Pani Iwona powinna dokonać zmiany formy opodatkowania?
Pani Iwona powinna złożyć oświadczenie o wyborze podatku liniowego do 20. dnia miesiąca następującego po miesiącu, w którym uzyska pierwszy przychód z działalności w 2027 r. Może je złożyć naczelnikowi urzędu skarbowego albo we wniosku CEIDG-1. Jeżeli pierwszy przychód w 2027 r. Pani Iwona uzyska w styczniu, termin przypada na 20 lutego 2027 r. Jest to sobota, dlatego ostatnim dniem na złożenie oświadczenia będzie poniedziałek 22 lutego 2027 r.
Przykład 2.
Pan Henryk w 2026 r. opodatkowywał swoje przychody z działalności kartą podatkową. Od 2027 r. chciałby zmienić formę opodatkowania na podatek liniowy. W jakim terminie powinien dokonać zgłoszenia zmiany formy opodatkowania?
W celu zmiany formy opodatkowania z karty podatkowej na podatek liniowy od 2027 r. Pan Henryk powinien złożyć oświadczenie o wyborze podatku liniowego do 20 stycznia 2027 r. Jeżeli tego nie zrobi, uważa się, że nadal prowadzi działalność opodatkowaną kartą podatkową.
Zmiana formy opodatkowania – złożenie oświadczenia a CEIDG
Podstawową formą opodatkowania dochodów z działalności gospodarczej jest skala podatkowa. Przysługuje ona z mocy ustawy, więc podatnik nie musi składać oświadczenia o jej wyborze. Złożenie oświadczenia w terminie jest natomiast warunkiem skorzystania z podatku liniowego albo ryczałtu od przychodów ewidencjonowanych. Ustawa o PIT i ustawa o zryczałtowanym podatku dochodowym wprost pozwalają złożyć oświadczenie o wyborze formy opodatkowania, a także zawiadomienie o rezygnacji z niej, na podstawie przepisów ustawy o CEIDG. W praktyce oznacza to złożenie wniosku CEIDG-1 o zmianę wpisu. Taki wniosek jest skuteczny, o ile zostanie złożony w terminie wynikającym z przepisów podatkowych – nie trzeba składać dodatkowego pisma w urzędzie skarbowym.
Jeżeli podatnik w kolejnym roku kontynuuje formę opodatkowania z roku poprzedniego, nie musi niczego zgłaszać w urzędzie skarbowym. Wybór podatku liniowego albo ryczałtu dotyczy również lat następnych, chyba że podatnik w terminie zawiadomi o rezygnacji albo wybierze inną formę. Wyjątkiem są sytuacje, w których podatnik traci prawo do danej formy opodatkowania – np. przychody z działalności w roku poprzednim przekraczające 2 000 000 euro wykluczają ryczałt w kolejnym roku.
Zmiana formy opodatkowania w systemie wFirma.pl
Podatnicy prowadzący księgowość w systemie wFirma.pl po zmianie formy opodatkowania muszą zmienić ustawienia. Zmiany dokonuje się dopiero po rozliczeniu ostatniego okresu poprzedniego roku podatkowego – grudnia albo IV kwartału, w zależności od sposobu wpłacania zaliczek – ponieważ ten okres rozlicza się jeszcze w dotychczasowej formie opodatkowania. Formę opodatkowania obowiązującą w nowym roku wybiera się w zakładce USTAWIENIA » PODATKI » PODATEK DOCHODOWY.
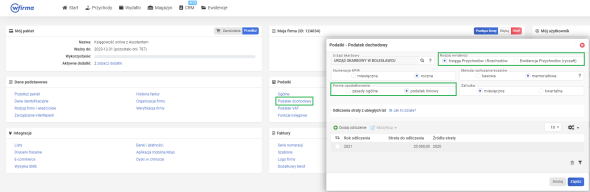
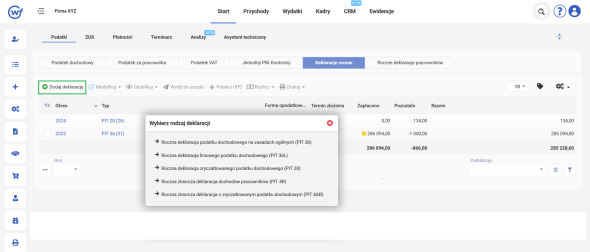
Mimo zmiany formy opodatkowania system na podstawie wyliczonych zaliczek zapamięta wcześniej obowiązującą i pozwoli wygenerować odpowiednie zeznanie roczne w systemie.
Polecamy: