W 2024 roku dla podatników prowadzących podatkową księgę przychodów i rozchodów były dostępne dwie metody rozliczania różnic kursowych – memoriałowa i uproszczona. Od 2025 roku została dodana nowa metoda rozliczania – kasowa. W 2026 roku dostępne są 3 sposoby ujmowania kosztów Czym się one różnią? W jaki sposób ująć koszty w PKPiR w przypadku metody memoriałowej i uproszczonej?
Ogólne sposoby ujmowania kosztów
W przepisach art. 22 Ustawy z dnia 26 lipca 1991 roku o podatku dochodowym od osób fizycznych prawodawca rozróżnia trzy metody rozliczania kosztów uzyskania przychodów:
metodę uproszczoną,
metodę memoriałową,
metodę kasową – obowiązującą od 2025 roku.
Należy podkreślić, że ww. przepisy podatku dochodowego wyszczególniające sposoby ujmowania kosztów według tych metod to nie to samo co przepisy ustawy o VAT regulujące kwestię rozliczania podatku VAT (metoda kasowa w VAT).
Poza tym ustawodawca przewidział odrębne przepisy dla rozliczania przychodów w podatkowej księdze przychodów i rozchodów.
Wybór lub zmiana danego sposobu rozliczania kosztów nie wymagają uprzedniego zawiadamiania właściwego urzędu skarbowego (wyjątkiem jest nowa metoda kasowa PIT). Najistotniejsze jest stosowanie wybranej metody rozliczania kosztów przez cały rok podatkowy.
Co do zasady za dzień poniesienia kosztu u podatników prowadzących PKPiR uważa się dzień wystawienia faktury/rachunku lub innego dowodu stanowiącego podstawę do ujęcia danego wydatku w KPiR. Przepis ten dotyczy podatników stosujących zarówno metodę uproszczoną, jak i memoriałową.
Z kolei zgodnie z art. 22 ust. 4a ustawy o PIT koszty uzyskania przychodów w metodzie kasowej PIT, poniesione w roku podatkowym, w którym podatnik wybrał tę metodę, wynikające z transakcji dokonanych między podatnikiem a przedsiębiorcą, są potrącane w roku podatkowym, w którym zostało uregulowane zobowiązanie, nie wcześniej jednak niż w dacie poniesienia kosztu (dzień wystawienia faktury (rachunku) lub innego dowodu stanowiącego podstawę do zaksięgowania (ujęcia) kosztu.
Natomiast za dzień poniesienia kosztu uzyskania przychodów u podatników prowadzących księgi rachunkowe uważa się dzień, na który ujęto koszt w księgach rachunkowych (zaksięgowano) na podstawie otrzymanej faktury (rachunku), albo dzień, na który ujęto koszt na podstawie innego dowodu w przypadku braku faktury (rachunku), z wyjątkiem sytuacji, gdy dotyczyłoby to ujętych jako koszty rezerw albo biernych rozliczeń międzyokresowych kosztów.
W niniejszym artykule skupiono uwagę na metodzie memoriałowej i uproszczonej rozliczania kosztów uzyskania przychodów.
Metoda memoriałowa
Metoda memoriałowa rozliczania kosztów wymaga od podatnika podziału poniesionych wydatków na:
koszty bezpośrednio związane z przychodami,
koszty pośrednio związane z przychodami.
Przy metodzie memoriałowej podatnik rozdziela koszty bezpośrednio związane z przychodem uzyskiwanym w danym roku i koszty pośrednio związane z tym przychodem.
Jest to bardzo ważne rozróżnienie, ponieważ zależy od niego, kiedy dany wydatek powinno się zaliczyć do kosztów uzyskania przychodu.
Metoda memoriałowa wymaga zatem ujmowania w kosztach uzyskania przychodów poniesionych wydatków w wysokości proporcjonalnie przypadającej na okres miesięczny, kwartalny, półroczny, roczny, inny.
Koszty, które w sposób bezpośredni związane są z uzyskiwanym przychodem, poniesione w danym roku lub w roku następnym, ale do dnia złożenia zeznania podatkowego albo do dnia sporządzenia sprawozdania finansowego, powinny być ujęte w roku, w którym zostały osiągnięte odpowiadające im przychody.
Natomiast koszty uzyskania przychodów bezpośrednio związane z przychodami, odnoszące się do przychodów danego roku podatkowego, a poniesione po dniu złożenia zeznania rocznego albo po dniu sporządzenia sprawozdania finansowego, są potrącalne w roku podatkowym następującym po roku, za który sporządzane jest sprawozdanie finansowe lub składane jest zeznanie.
W kwestii kosztów pośrednich sprawa wygląda nieco inaczej – co do zasady wydatki takie zalicza się do kosztów uzyskania przychodu w dniu wystawienia faktury. Jeżeli jednak dotyczą one okresu przekraczającego rok podatkowy, a nie jest możliwe określenie, jaka ich część dotyczy danego roku podatkowego, wówczas stanowią one koszty uzyskania przychodów proporcjonalnie do długości okresu, którego dotyczą.
Powyższa zasada odnosi się jednak wyłącznie do wydatków dotyczących okresów występujących na przełomie, a nie okresów w trakcie roku. Tak więc gdy podatnik otrzymał fakturę wystawioną w kwietniu, ale dotyczącą usług świadczonych w marcu, wówczas księguje ją zgodnie z ogólną zasadą, a więc pod datą wystawienia dokumentu.
Przykładem wydatku pośredniego może być faktura za rozmowy telefoniczne wystawiona w styczniu i obejmująca rozmowy telefoniczne za grudzień oraz abonament za styczeń. Taki koszt należy podzielić i odnieść do odpowiadających mu okresów.
Jeżeli natomiast mowa o przychodach, to w metodzie memoriałowej uzyskany przychód ujmuje się w dacie wydania rzeczy, zbycia prawa majątkowego lub wykonania usługi (także częściowego wykonania usługi), jednak nie później niż w dniu wystawienia faktury albo uregulowania należności.
Metodę memoriałową rozliczania kosztów uzyskania przychodów mogą stosować podatnicy PIT prowadzący:
podatkową księgę przychodów i rozchodów, albo
księgi rachunkowe.
Przykład 1.
Podatnik prowadzi działalność gospodarczą polegającą na świadczeniu usług remontowych lokali usługowych. Prowadzi on ewidencję PKPiR i stosuje formę opodatkowania skala podatkowa oraz metodę memoriałową.
Niektóre remonty realizowane są częściowo, inne w jednym ciągu.
Wydatki na materiały budowlane, techniczne oraz usługi bezpośrednio zaangażowane przy świadczeniu usługi remontowej będą stanowić koszty bezpośrednie.
Koszty te podatnik zaksięguje w roku podatkowym, w którym osiągnął odpowiadające im przychody (a zatem ma on obowiązek przyporządkować je do przychodu, którego bezpośrednio dotyczą).
Co więcej, w sytuacji, gdy poniesiony koszt bezpośredni dotyczy przychodu osiągniętego w następnym roku, a został poniesiony do dnia złożenia zeznania rocznego, podatnik może ująć go jeszcze w roku poprzednim.
Dniem poniesienia kosztu jest zazwyczaj data wystawienia faktury/rachunku.
Przykład 2.
Podatnik prowadzi działalność gospodarczą polegającą na sprzedaży mebli. Prowadzi ewidencję PKPiR i stosuje formę opodatkowania podatek liniowy oraz metodę memoriałową.
Na 2026 rok podatnikowi ustalono podatek od nieruchomości biurowej w kwocie 5000 zł, płatną co miesiąc przez okres 12 miesięcy w danym roku. Podatek od nieruchomości zazwyczaj stanowi koszt pośredni.
Podatek od nieruchomości zarówno w metodzie memoriałowej, jak i w uproszczonej podatnik ma obowiązek ująć w kosztach uzyskania przychodu jednorazowo, czyli w pełnej kwocie na dany rok i w dacie wystawienia decyzji wymiarowej ustalającej jego wysokość na dany rok. Kwestia rat nie ma tutaj znaczenia.
Przykład 3.
Podatnik prowadzi działalność gospodarczą polegającą na świadczeniu usług prawniczych. Prowadzi on ewidencję PKPiR i stosuje formę opodatkowania podatek liniowy oraz metodę memoriałową. Ma polisę OC zawodu za okres od 1 kwietnia 2026 roku do 31 marca 2027 roku o wartości 1500 zł. Koszt ten będzie kosztem pośrednim. Podatnik ujmie go w kwocie dotyczącej:
2026 roku, wynoszącej – 1130,14 zł (1500 zł / 365) × 275 dni;
2027 roku, wynoszącej – 369,86 zł (1500 zł / 365) × 90 dni.
Są to m.in. wypłacone wynagrodzenia, zapłacone odsetki od kredytu, pożyczki, zrealizowane różnice kursowe, zapłacone składki ZUS, inne wydatki.
Przykład 4.
Podatnik prowadzi działalność gospodarczą polegającą na sprzedaży artykułów spożywczych. Prowadzi on ewidencję PKPiR i stosuje formę opodatkowania podatek liniowy oraz metodę memoriałową.
Obliczył wynagrodzenia ze stosunku pracy za okres kwietnia 2026 roku. Wypłata miała miejsce 8 maja 2026 roku (w ustawowym terminie zgodnie z art. 85 § 2 Kodeksu pracy). Podatnik ujmuje wypłacone wynagrodzenie w kosztach w dacie 30 kwietnia 2026 roku. Według takich samych zasad ujmuje w kosztach terminowo (do 20. dnia miesiąca następnego) zapłacone składki ZUS od tych wypłaconych wynagrodzeń.
Jeżeli zapłaciłby owo wynagrodzenie po ww. terminie, np. 11 maja 2026 roku, wówczas ująłby je w kosztach w dacie zapłaty, tj. 11 maja 2026 roku.
Według takich samych zasad ujmuje w kosztach nieterminowo (po 20. dniu miesiąca następnego) zapłacone składki ZUS od tych wypłaconych wynagrodzeń.
Sposoby ujęcia w kosztach wynagrodzeń i składek ZUS od tych wynagrodzeń podatnik stosuje bez względu na to, czy używa memoriałowej, czy uproszczonej metody rozliczania kosztów.
Metoda uproszczona
Metoda uproszczona rozliczania kosztów umożliwia ujmowanie kosztów dotyczących określonego okresu większego niż miesiąc, pół roku, rok, 2 lata (np. koszt polisy na pół roku, na rok, prenumerata, podatek od nieruchomości itd.) w dacie wystawienia dokumentu kosztowego.
Zgodnie z art. 22 ust. 4 ustawy o PIT koszty uzyskania przychodów w tej metodzie ujmowane są w tym roku podatkowym, w którym zostały poniesione bez względu na to, jakiego okresu dotyczą.
Metoda uproszczona charakteryzuje się tym, że podatnik nie dokonuje tutaj podziału wydatków firmowych na koszty pośrednio i bezpośrednio związane z przychodami – wszystkie traktuje w jednakowy sposób (poza ww. wyjątkami – ujmowanie w dacie zapłaty).
Przykładem kosztu dotyczącego większego okresu jest licencja, polisa, prenumerata, abonament, pozwolenie itd. Mogę one dotyczyć np. jednego roku, dwóch, trzech lat. Metoda uproszczona pozwala ująć całą kwotę takiego wydatku w dacie wystawienia dokumentu potwierdzającego zawarcie transakcji.
Z kolei w odniesieniu do przychodów to pierwsza i druga metoda nakazują ująć i opodatkować przychód w dacie wydania rzeczy, zbycia prawa majątkowego lub wykonania usługi (także częściowego wykonania usługi), jednak nie później niż w dniu wystawienia faktury albo uregulowania należności.
Metodę uproszczoną rozliczania kosztów uzyskania przychodów mogą stosować podatnicy PIT prowadzący podatkową księgę przychodów i rozchodów.
Przykład 5.
Podatnik prowadzi działalność gospodarczą polegającą na świadczeniu usług księgowych. Prowadzi ewidencję PKPiR i stosuje formę opodatkowania podatek liniowy oraz metodę uproszczoną.
Ma on prenumeratę online pisma dla księgowych, którą nabył za kwotę 2500 zł zgodnie z fakturą z 30 kwietnia 2026 roku. Prenumerata dotyczy okresu od 1 maja 2026 roku do 30 kwietnia 2027 roku.
Z uwagi na stosowanie metody uproszczonej podatnik ujmie w PKPiR całą wartość wydatku dotyczącego prenumeraty – 2500 zł bez dzielenia jej na lata 2026, 2027 w dacie wystawienia otrzymanej faktury, tj. w dacie 30 kwietnia 2026 roku.
Przykład 6.
Podatnik prowadzi działalność gospodarczą polegającą na świadczeniu usług programistycznych. Prowadzi on ewidencję PKPiR i stosuje formę opodatkowania skala podatkowa oraz metodę uproszczoną.
1 kwietnia 2026 roku nabył licencję na korzystanie z zaawansowanych narzędzi programistycznych na okres 2 lat, licząc od 1 kwietnia 2026 roku o wartości 12 000 zł. Data wystawienia faktury to 1 kwietnia 2026 roku.
W tym przypadku podatnik ujmie w PKPiR wartość otrzymanej faktury w dacie 1 kwietnia 2026 roku – 12 000 zł.
Rozliczanie kosztów systemie wFirma
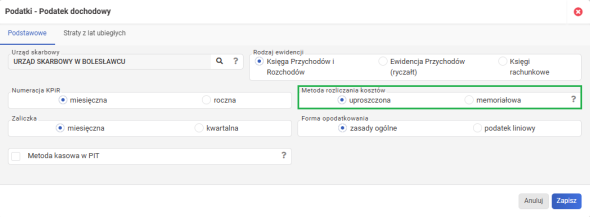
Sposób rozliczania kosztów w systemie wFirma.pl jest uzależniony od ustawień systemu. W celu prawidłowego zdefiniowania przyjętej metody rozliczania kosztów należy przejść do zakładki: USTAWIENIA » PODATKI » PODATEK DOCHODOWY, gdzie w sekcji METODA ROZLICZANIA KOSZTÓW należy zaznaczyć UPROSZCZONA lub MEMORIAŁOWA.
Temat rozliczania kosztów w KPiR w systemie wFirma.pl omawia artykuł: Metody rozliczania kosztów w KPiR
Metoda kasowa w wFirma
W metodzie kasowej koszty księgowane są w okresie, którego dotyczą. Zatem w celu zaksięgowania faktury w systemie wFirma.pl należy przejść do zakładki: WYDATKI » KSIĘGOWANIE » ZAKSIĘGOWANE » DODAJ » FAKTURA VAT/FAKTURA (BEZ VAT). W wyświetlonym widoku szuflady należy uzupełnić dane zgodnie z otrzymaną fakturą, w tym uzupełnić pole DATA WYSTAWIENIA jako faktyczną datę wystawienia z faktury.
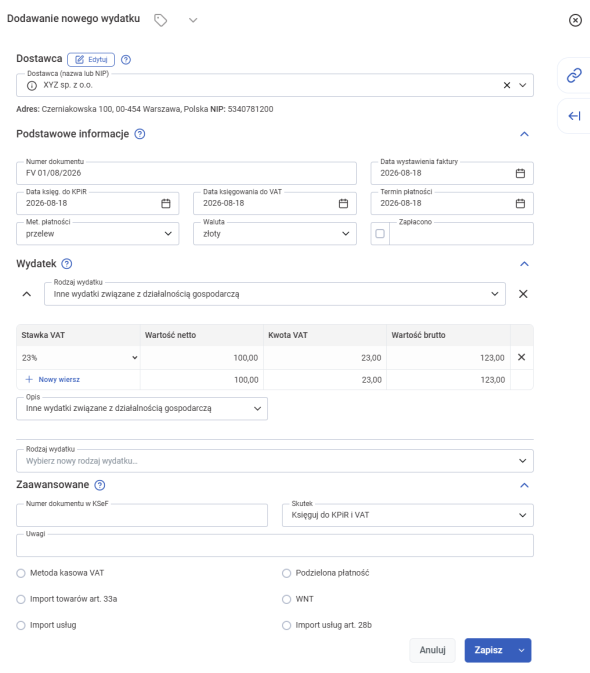
Po zapisaniu koszt znajdzie się w odpowiedniej kolumnie KPiR, zgodnie z ustawioną datą wystawienia, a w przypadku faktury VAT również w rejestrze zakupów VAT w dacie otrzymania dokumentu.
Metoda memoriałowa w wFirma
W systemie wFirma.pl po wskazaniu okresu, którego dotyczy wydatek, możliwe jest automatycznie rozliczanie kosztów pośrednich w odpowiednim okresie, którego dotyczą - bez samodzielnego przeliczania kwot i ujmowania do poszczególnych okresów. Możliwość ta dotyczy użytkowników, którzy oznaczyli w ustawieniach systemu rozliczenia kosztów metodą memoriałową.
Wówczas przy księgowaniu faktury za koszt pośredni przez zakładkę: WYDATKI » KSIĘGOWANIE » ZAKSIĘGOWANE » DODAJ » FAKTURA VAT/FAKTURA (BEZ VAT) należy wybrać odpowiedni rodzaj wydatku, zaznaczyć opcję RMK i wskazać okres, którego dotyczy dany wydatek.
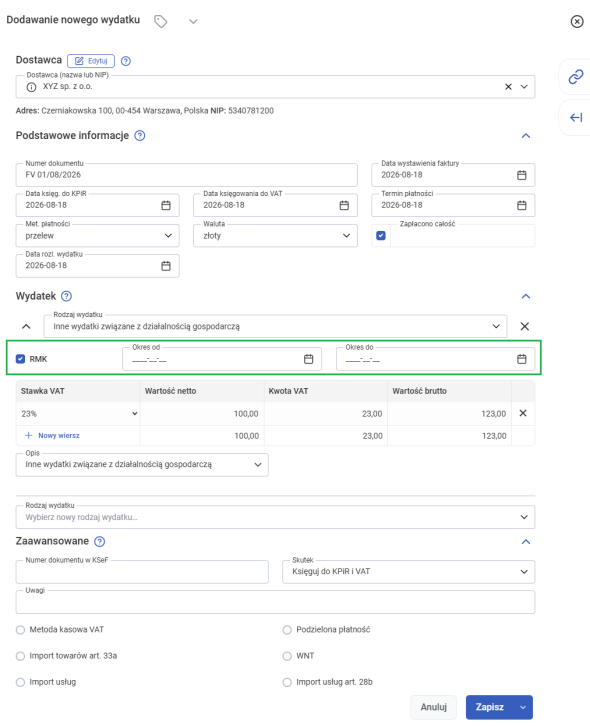
Po zapisaniu wydatek zostanie ujęty w odpowiedniej kolumnie KPiR proporcjonalnie do wskazanych okresów, którego dotyczy oraz jeżeli jest to faktura VAT to kwota VAT zostanie ujęta w rejestrze zakupów VAT w dacie otrzymania faktury. Natomiast koszty bezpośrednie należy księgować w systemie analogicznie jak przy stosowaniu metody kasowej (czyli bez zaznaczenia opcji RMK).