Od 1 stycznia 2020 roku podatnicy, którzy zapłacili przelewem na rachunek bankowy spoza białej listy podatników VAT, mogą uniknąć negatywnych konsekwencji podatkowych, składając zawiadomienie ZAW-NR. Wzór zawiadomienia określa rozporządzenie Ministra Finansów z 1 lipca 2020 r. – obecnie obowiązuje wersja ZAW-NR(2). Sprawdź, jak uzupełnić zawiadomienie i co się zmieni od 1 stycznia 2027 r.
Kiedy należy składać zawiadomienie ZAW-NR?
Przepisy dotyczące konsekwencji dokonania płatności na inny rachunek bankowy niż ten znajdujący się na białej liście obowiązują od 1 stycznia 2020 roku. Zgodnie z art. 22p ust. 1 pkt 2 ustawy o PIT (oraz odpowiednio art. 15d ust. 1 pkt 2 ustawy o CIT) w sytuacji, gdy:
- nabywca dokona płatności za transakcję o wartości przekraczającej kwotę 15 000 zł na rachunek inny niż zawarty na dzień zlecenia przelewu w wykazie podmiotów, o którym mowa w art. 96b ust. 1 ustawy o VAT (czyli tzw. białej liście podatników VAT),
- sprzedawca jest czynnym podatnikiem VAT
– nabywca nie będzie miał prawa do ujęcia takiego wydatku w kosztach uzyskania przychodów. Dodatkowo nabywca odpowiada solidarnie ze sprzedawcą za jego zaległości podatkowe w VAT w części podatku proporcjonalnie przypadającej na wartość dostawy towarów lub świadczenia usług.
Dostępne sposoby weryfikacji numerów rachunków bankowych kontrahentów z białą listą podatników VAT zostały opisane w artykule: Biała lista podatników VAT – czym jest i jakie dane zawiera?
Zapłata na rachunek spoza wykazu nie przekreśla jednak definitywnie możliwości zaliczenia wydatku do kosztów podatkowych ani nie przesądza o solidarnej odpowiedzialności.
Nabywca może uniknąć negatywnych konsekwencji, jeżeli przy pierwszej zapłacie na taki rachunek, w ciągu 7 dni od dnia zlecenia przelewu, zawiadomi o tym naczelnika urzędu skarbowego właściwego dla siebie, czyli dla podatnika, który dokonał zapłaty należności. Dzięki temu uniknie solidarnej odpowiedzialności za VAT sprzedawcy, a przy płatnościach za faktury wystawione przed 1 stycznia 2027 r. zachowa także prawo do ujęcia wydatku w kosztach uzyskania przychodów. Minister Finansów określił wzór takiego zawiadomienia – formularz ZAW-NR.
Co się zmieni od 1 stycznia 2027 r.?
Od 1 stycznia 2027 r. znika sankcja w podatkach dochodowych. Wynika to z nowelizacji ustaw o PIT i CIT z 18 września 2026 r. Zapłata na rachunek spoza białej listy lub z pominięciem mechanizmu podzielonej płatności nie będzie już pozbawiać prawa do zaliczenia wydatku do kosztów uzyskania przychodów. Kosztem nadal nie będzie natomiast płatność za transakcję o wartości przekraczającej 15 000 zł dokonana bez pośrednictwa rachunku płatniczego, np. gotówką.
Odpowiedzialność solidarna w VAT pozostaje. Dlatego także po 1 stycznia 2027 r. warto składać ZAW-NR w terminie 7 dni, aby się od niej uwolnić. Do płatności za faktury wystawione przed 1 stycznia 2027 r. stosuje się w PIT i CIT dotychczasowe zasady – także wtedy, gdy przelew zostanie zlecony po tej dacie.
Ujednolicony formularz zawiadomienia pozwala przedsiębiorcom zaoszczędzić czas, bo nie muszą oni we własnym zakresie tworzyć pism wyjaśniających. Ogranicza też do minimum ryzyko błędów lub braków formalnych zawiadomienia:
“(...)należy zauważyć, że wprowadzenie wskazanych wyżej zawiadomień ułatwi zarówno podatnikom, jak i organom skarbowym obsługę w zakresie zawiadomień o zapłacie należności na rachunek inny niż zawarty na dzień zlecenia przelewu w wykazie podmiotów. Ponadto umożliwi sprawowanie nadzoru nad prawidłowością procesów związanych z funkcjonowaniem uregulowań dotyczących braku możliwości zaliczania do kosztów uzyskania przychodów kwot zapłaconych na rachunki, których nie ma na wykazie”.
Czy zawiadomienie ZAW-NR złożone do niewłaściwego urzędu będzie skuteczne?
Na stronie Ministerstwa Finansów zostały opublikowane szczegółowe odpowiedzi na pytania, które pojawiają się wśród przedsiębiorców w związku z wprowadzeniem białej listy podatników VAT. Zgodnie z nimi, w przypadku, gdy przedsiębiorca złoży zawiadomienie ZAW-NR (czyli o zleceniu przelewu na rachunek bankowy, który nie znajduje się w wykazie) do niewłaściwego naczelnika urzędu skarbowego, nie spotkają go negatywne konsekwencje, a zawiadomienie będzie uznane za prawidłowe i tym samym złożone. Jeżeli nabywca złoży zawiadomienie do niewłaściwego urzędu skarbowego, to naczelnik tego urzędu i tak przekaże je właściwemu organowi.
Jak wypełnić zawiadomienie ZAW-NR?
Zawiadomienie ZAW-NR (aktualny wzór: ZAW-NR(2)) składa się z sześciu podstawowych sekcji, jakie musi wypełnić podatnik, aby uznane było za pozbawione braków formalnych.
W poz. 1. należy wprowadzić NIP przedsiębiorcy, który składa zawiadomienie ZAW-NR, czyli NIP nabywcy.
W poz. 4. należy wskazać datę wypełnienia zawiadomienia.
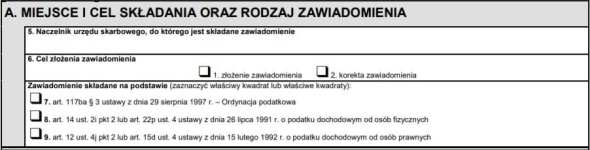
Część A. Miejsce i Cel składania oraz rodzaj zawiadomienia
W poz. 5. należy wprowadzić urząd skarbowy, do którego składane jest zawiadomienie ZAW-NR.
W poz. 6. zaznacza się cel złożenia zawiadomienia, czyli to, czy jest to pierwotne zawiadomienie, czy korekta złożonego wcześniej zawiadomienia.
W kolejnych pozycjach należy wybrać podstawę prawną składanego zawiadomienia. Co ważne, podatnik może zaznaczyć w tym miejscu dowolną ilość kwadratów:
- poz. 7. – art. 117ba § 3 pkt 2 Ordynacji podatkowej (aby uniknąć solidarnej odpowiedzialności za VAT sprzedawcy),
- poz. 8. – art. 14 ust. 2i pkt 2 lub art. 22p ust. 4 pkt 1 ustawy o PIT (aby zachować prawo do kosztów uzyskania przychodów albo – w przypadku podatnika pobierającego i przekazującego należność – uniknąć ustalenia przychodu),
- poz. 9. – art. 12 ust. 4j pkt 2 lub art. 15d ust. 4 pkt 1 ustawy o CIT (aby zachować prawo do kosztów uzyskania przychodów albo – w przypadku podatnika pobierającego i przekazującego należność – uniknąć ustalenia przychodu).W przypadku płatności za faktury wystawione od 1 stycznia 2027 r. zaznaczanie poz. 8 i 9 przestanie mieć znaczenie, ponieważ sankcja w PIT i CIT nie będzie miała do nich zastosowania – istotna pozostanie poz. 7 (odpowiedzialność solidarna w VAT).
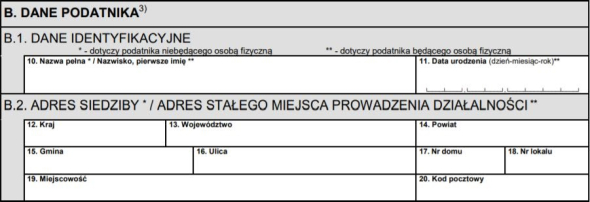
Część B. Dane podatnika
Część ta dotyczy danych przedsiębiorcy, który składa zawiadomienie ZAW-NR, czyli występującego w transakcji jako nabywca.
W części B.1. poz. 10. należy wprowadzić:
- pełną nazwę firmy – w przypadku, gdy podatnik nie jest osobą fizyczną,
- nazwisko i pierwsze imię – w przypadku, gdy podatnik jest osobą fizyczną.
W przypadku, gdy składającym zawiadomienie jest osoba fizyczna, konieczne jest uzupełnienie poz. 11., w której należy wprowadzić datę urodzenia podatnika.
W części B.2. należy uzupełnić:
- adres siedziby – w przypadku, gdy podatnik nie jest osobą fizyczną,
- adres stałego miejsca prowadzenia działalności – w przypadku, gdy podatnik jest osobą fizyczną.
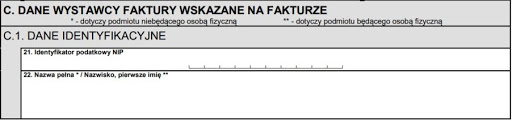
Część C. Dane wystawcy faktury wskazane na fakturze
Część C. dotyczy danych przedsiębiorcy, który w transakcji występuje jako sprzedawca, w związku z czym jego dane znajdują się na fakturze, która została opłacona na rachunek spoza białej listy.
W części C.1. poz. 21. należy wprowadzić NIP sprzedawcy z faktury.
W części C.1. poz. 22. należy uzupełnić:
- pełną nazwę firmy – w przypadku, gdy sprzedawca nie jest osobą fizyczną,
- nazwisko i pierwsze imię – w przypadku, gdy sprzedawca jest osobą fizyczną.
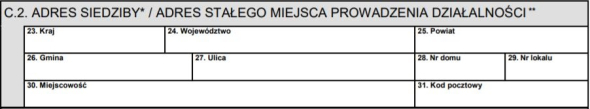
W części C.2. należy uzupełnić:
- adres siedziby – w przypadku, gdy sprzedawca nie jest osobą fizyczną,
- adres stałego miejsca prowadzenia działalności – w przypadku, gdy sprzedawca jest osobą fizyczną
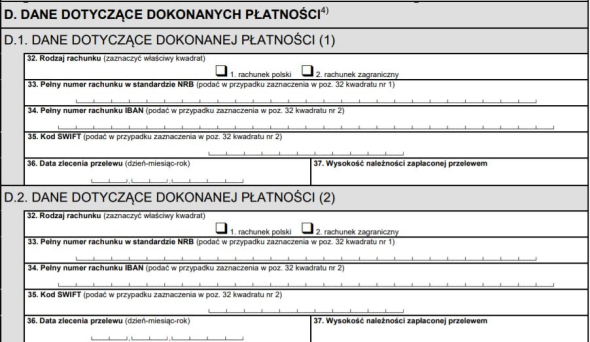
Część D. Dane dotyczące dokonanych płatności
W części tej występuje powtarzalna sekwencja pól. Liczba powtórzeń uzależniona jest od liczby transakcji, jakie przedsiębiorca chce zgłosić w składanym zawiadomieniu ZAW-NR.
W poz. 32. należy wprowadzić rodzaj rachunku, na który został zlecony przelew i nie znajduje się on na wykazie rachunków bankowych widniejących na białej liście. W pozycji tej przedsiębiorca może zaznaczyć:
- kwadrat 1 – w przypadku, gdy przelew został zlecony na rachunek polski,
- kwadrat 2 – w przypadku, gdy przelew został zlecony na rachunek zagraniczny.
W sytuacji zaznaczenia w poz. 32. kwadratu 1 należy wprowadzić w poz. 33. pełny numer rachunku w standardzie NRB.
Jeżeli natomiast w poz. 32. został zaznaczony kwadrat 2, należy wypełnić:
- poz. 34. w której podaje się pełny numer rachunku IBAN,
- poz. 35. w której podaje się kod SWIFT (8-11 znaków).
W poz. 36. należy uzupełnić dzień zlecenia przelewu.
W poz. 37. należy wskazać kwotę dokonanego przelewu, którego dotyczy zawiadomienie ZAW-NR.
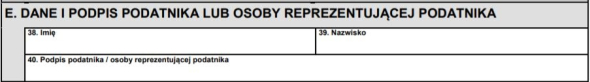
Część E. Dane i podpis podatnika lub osoby reprezentującej podatnika
W poz. 38. należy wprowadzić imię, a w poz. 39. nazwisko podatnika, który zlecił przelew na rachunek spoza białej listy (czyli nabywcy) lub jego pełnomocnika.
W poz. 40. podatnik lub osoba reprezentująca podatnika składa swój podpis. Zawiadomienie ZAW-NR może zostać złożone:
- przez podatnika w swoim imieniu,
- przez osobę trzecią za inną osobę fizyczną,
- przez osobę trzecią za inny podmiot, który nie jest osobą fizyczną.
Do złożenia zawiadomienia ZAW-NR przez osobę trzecią nie jest wymagane wcześniejsze składanie UPL-1. Wystarczające w tym przypadku jest pełnomocnictwo ogólne PPO-1 lub szczególne PPS-1. Jeżeli jednak zawiadomienie w imieniu innego podatnika jest składane przez e-Urząd Skarbowy, wymagane jest pełnomocnictwo ogólne PPO-1. Pełnomocnictwo ogólne PPO-1 nie podlega opłacie skarbowej. W przypadku pełnomocnictwa szczególnego PPS-1 co do zasady pobierana jest opłata skarbowa w wysokości 17 zł, z uwzględnieniem ustawowych zwolnień.
Podsumowując, zawiadomienie ZAW-NR pozwalające na uniknięcie negatywnych konsekwencji związanych z dokonaną wpłatą na rachunek bankowy, który nie znajduje się w wykazie, należy składać w ciągu 7 dni od dnia zlecenia przelewu. W części D. zawiadomienia można wskazać kilka przelewów zleconych na rachunek spoza wykazu, pod warunkiem że dotyczą tego samego sprzedawcy. Dzięki temu przedsiębiorcy nie muszą składać osobnego ZAW-NR dla każdej transakcji. Od 1 stycznia 2027 r. ZAW-NR nadal będzie chronić przed solidarną odpowiedzialnością w VAT, natomiast przy fakturach wystawionych od tej daty nie będzie już potrzebny do zachowania kosztu w PIT i CIT.