Przedsiębiorcy o statusie małego podatnika oraz ci, którzy w danym roku podatkowym rozpoczęli prowadzenie działalności gospodarczej, mogą skorzystać z przywileju, jakim jest amortyzacja jednorazowa w ramach pomocy de minimis. Ograniczenie nie dotyczy jednak jedynie grona podmiotów, którym ta ulga przysługuje, ale również składników majątku, które mogą zostać nią objęte.
Amortyzacja jednorazowa w ramach pomocy de minimis - dla kogo?
Amortyzacja jednorazowa przysługuje podatnikom podatku dochodowego zarówno od osób fizycznych, jak i od osób prawnych, którzy rozpoczęli prowadzenie działalności gospodarczej w danym roku podatkowym (np. w 2026 roku z ulgi tej skorzystają podatnicy, którzy rozpoczęli działalność właśnie w tym roku).
W ramach tej ulgi przedsiębiorcy mogą dokonać odpisów amortyzacyjnych do wysokości limitu jednorazowej amortyzacji, wynoszącego 50 tys. euro (w 2026 roku wynosi 213 000 zł, natomiast w 2027 roku wynosi 219 000 zł).
Z amortyzacji jednorazowej mogą skorzystać również mali podatnicy. Mianem tym określa się przedsiębiorcę, którego przychody ze sprzedaży brutto nie przekroczyły w poprzednim roku podatkowym równowartości w złotych 2 000 000 euro (należy przeliczyć według średniego kursu NBP z pierwszego dnia roboczego października). W 2026 roku limit wynosi 8 517 000 zł, z kolei w 2027 roku limit ten wynosi 8 754 000 zł.
Jakich środków trwałych może dotyczyć amortyzacja jednorazowa?
Jak zostało już wspomniane, amortyzacją jednorazową mogą zostać objęte wyłącznie określone w przepisach składniki majątku. W zamkniętym katalogu znajdują się składniki majątku zaliczane do grup 3-8 Klasyfikacji Środków Trwałych (KŚT), czyli:
- grupa 3 – kotły i maszyny energetyczne,
- grupa 4 – maszyny, urządzenia i aparaty ogólnego zastosowania,
- grupa 5 – specjalistyczne maszyny, urządzenia i aparaty,
- grupa 6 – urządzenia techniczne,
- grupa 7 – środki transportu z wyłączeniem samochodów osobowych,
- grupa 8 – narzędzia, przyrządy, ruchomości i wyposażenie.
Przykład 1.
Pan Adam rozpoczął działalność gospodarczą w marcu 2026 roku (wcześniej ani on, ani jego żona nie prowadzili firmy). W kwietniu kupił do firmy koparkę o wartości 60 000 zł (KŚT 583). Czy może zastosować amortyzację jednorazową w ramach pomocy de minimis?
Tak. Pan Adam rozpoczął działalność w 2026 roku, a koparka należy do grupy 5 KŚT (specjalistyczne maszyny, urządzenia i aparaty), czyli mieści się w katalogu grup 3–8. Jej wartość (60 000 zł) nie przekracza limitu na 2026 rok (213 000 zł), może więc zamortyzować ją jednorazowo w roku wprowadzenia do ewidencji środków trwałych.
Amortyzacja jednorazowa - nie zapomnij zgłosić faktu skorzystania z pomocy de minimis!
Podkreślenia wymaga fakt, iż jednorazowa amortyzacja to prawo, a nie obowiązek - podatnik samodzielnie podejmuje decyzję o tym, czy z niego skorzysta. Dokonując amortyzacji jednorazowej warto uzyskać zaświadczenie o skorzystaniu z tej formy pomocy de minimis. W tym celu należy złożyć do naczelnika urzędu skarbowego wniosek o wydanie takiego zaświadczenia i dołączyć do niego:
- dokument potwierdzający zakup środka trwałego wraz z dowodem zapłaty,
- ewidencję środków trwałych,
- dowód dokonania odpisów amortyzacyjnych (np. kopia KPiR),
- oświadczenie o metodzie amortyzacji, jaka byłaby przyjęta dla środka trwałego, gdyby nie zastosowano jednorazowej amortyzacji,
- kopie zaświadczeń o uzyskanej pomocy de minimis w okresie ostatnich 3 lat albo oświadczenie o wielkości pomocy de minimis otrzymanej w tym okresie albo w przypadku, gdy podatnik wcześniej nie korzystał z takiej formy pomocy, oświadczenie o nieotrzymaniu pomocy de minimis w tym okresie,
- informacje niezbędne do udzielenia pomocy de minimis dotyczące wnioskodawcy i prowadzonej przez niego działalności gospodarczej oraz wielkości i przeznaczenia pomocy de minimis.
- łączna pomoc de minimis w okresie ostatnich 3 lat (okres ruchomy) nie może przekroczyć 300 tys. euro,
- brak zaświadczenia o pomocy de minimis nie pozbawia podatnika prawa do dokonywania jednorazowych odpisów amortyzacyjnych, może jednak uniemożliwić uzyskanie innej pomocy, w postaci np. dofinansowania na zakup środków trwałych, szkoleń pracowników etc.,
- do limitu (50 tys. euro) nie wlicza się składników majątku, których wartość nie przekracza 10 000 zł,
- w ramach wspomnianego limitu można dokonywać odpisów od wielu środków trwałych – w sytuacji, gdy wartość początkowa danego składnika majątku przekracza kwotę limitu na dany rok podatkowy, to pozostałą (niezamortyzowaną) część należy zamortyzować w kolejnym roku na zasadach ogólnych,
- amortyzacja jednorazowa może być zastosowana nie wcześniej niż w momencie wprowadzenia środka trwałego do ewidencji.
Poza koniecznością dopełnienia wymogów formalnych każdy przedsiębiorca powinien właściwie udokumentować fakt skorzystania z amortyzacji jednorazowej w księgowości swojej firmy. Konieczne jest dokonanie odpowiedniego wpisu w ewidencji środków trwałych oraz w podatkowej księdze przychodów i rozchodów (KPiR) lub w księgach rachunkowych.
Amortyzacja jednorazowa - rozliczenie w systemie wFirma.pl
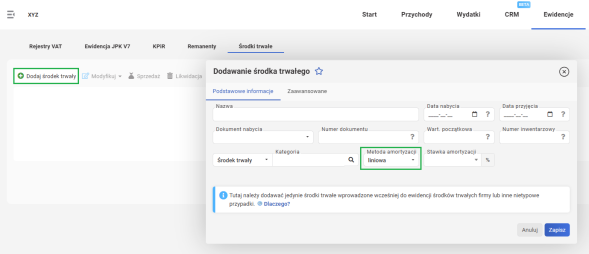
Zakup środka trwałego, dla którego zastosowana zostanie jednorazowa amortyzacja w ramach pomocy de minimis, należy zaewidencjonować w systemie wFirma.pl korzystając z zakładki EWIDENCJE » ŚRODKI TRWAŁE » DODAJ ŚRODEK TRWAŁY i uzupełnić dane środka trwałego. W polu METODA AMORTYZACJI należy wskazać metodę, która byłaby stosowana, gdyby wartość środka trwałego przekroczyła limit, np. LINIOWA
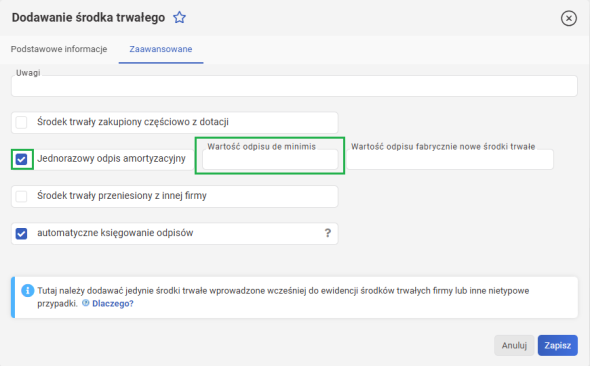
Następnie przejść do zakładki ZAAWANSOWANE i zaznaczyć okno JEDNORAZOWY ODPIS AMORTYZACYJNY i w polu WARTOŚĆ ODPISU DE MINIMIS podać kwotę jednorazowego odpisu, z którego się korzysta:
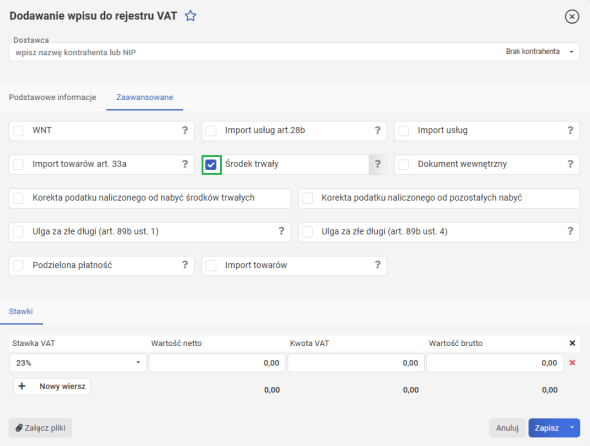
W kolejnym kroku należy fakturę ująć w rejestrze VAT. W tym celu należy przejść do zakładki EWIDENCJE » REJESTRY VAT » REJESTR VAT ZAKUPÓW » DODAJ WPIS i uzupełnić wymagane pola. Następnie przejść do zakładki ZAAWANSOWANE i zaznaczyć opcję ŚRODEK TRWAŁY.
Polecamy: