Prowadząc działalność gospodarczą, przedsiębiorcy nie są w stanie obejść się bez samochodu czy maszyn produkcyjnych. Większość tych składników może stanowić tzw. środki trwałe, jednak po spełnieniu kilku warunków. Środki trwałe podlegają amortyzacji, w związku z tym konieczne jest wybranie odpowiedniej metody amortyzacji. Jedną z metod amortyzacji jest amortyzacja jednorazowa, która polega na jednorazowym odpisie amortyzacyjnym, który zostanie zaksięgowany w miesiącu rozpoczęcia użytkowania środka trwałego. Czy wiesz, kiedy możliwa jest ich jednorazowa amortyzacja w 2026 i 2027 roku? Sprawdź!
Jednorazowa amortyzacja nowych fabrycznie środków trwałych dla wszystkich!
Dla fabrycznie nowych zakupionych środków trwałych zaliczonych do grupy 3-6 oraz 8 KŚT (czyli bez grup 0-2 - gruntów, budynków i budowli - oraz grupy 7, obejmującej środki transportu) ustawa o podatku dochodowym od osób fizycznych (dalej: ustawa o PIT), a dokładnie art. 22k ust. 14 daje możliwość zastosowania jednorazowej amortyzacji.
Czym są nowe fabrycznie środki trwałe?
Fabrycznie nowym środkiem trwałym jest taki sprzęt (maszyna, urządzenie), który nigdy wcześniej nie był używany ani przez przedsiębiorcę, który go kupił, ani przez żadnego innego podatnika.
Limit jednorazowej amortyzacji dla nowych fabrycznie środków trwałych w 2026 roku
W roku podatkowym limit jednorazowej amortyzacji, z której może skorzystać każdy przedsiębiorca, wynosi 100 000 zł. Limit dotyczy łącznej wartości początkowej środków trwałych amortyzowanych jednorazowo w danym roku - nadwyżkę amortyzuje się na zasadach ogólnych. Jednak aby tego dokonać, muszą być spełnione określone warunki.
Prawo do jednorazowej amortyzacji przy zakupie nowych fabrycznie środków trwałych przysługuje pod warunkiem, że:
- wartość początkowa jednego środka trwałego, nabytego w roku podatkowym, wynosi co najmniej 10 000 zł lub
- łączna wartość początkowa co najmniej dwóch środków trwałych, nabytych w roku podatkowym, wynosi co najmniej 10 000 zł, a wartość początkowa każdego z nich przekracza 3 500 zł.
Jednorazowa amortyzacja niskocennych środków trwałych w 2026 roku
Jednorazowa amortyzacja dotycząca niskocennych środków trwałych została unormowana w art. 22f ust. 3 ustawy o PIT.
„W przypadku, gdy wartość początkowa jest równa lub niższa niż 10.000 zł, podatnicy (...) mogą dokonywać odpisów amortyzacyjnych zgodnie z art. 22h-22m albo jednorazowo - w miesiącu oddania do używania tego środka trwałego lub wartości niematerialnej i prawnej, albo w miesiącu następnym.”
Co ciekawe, powyższy przepis dotyczy wszystkich środków trwałych o wartości początkowej nieprzekraczającej 10 000 zł. Podatnik prowadzący swoją księgowość w oparciu o KPiR jednorazowy odpis amortyzacyjny ujmuje w kolumnie Pozostałe wydatki w miesiącu przyjęcia środka trwałego do użytkowania lub w miesiącu kolejnym.
Kto może skorzystać z jednorazowej amortyzacji de minimis i jaki jest limit w 2026 roku?
Jak wskazuje art. 22k ust. 7 ustawy o PIT, jednorazowa amortyzacja w ramach pomocy de minimis może być wykorzystywana przez podatników, którzy w danym roku podatkowym rozpoczęli prowadzenie działalności gospodarczej oraz małych podatników. Mają oni możliwość dokonywania jednorazowych odpisów amortyzacyjnych od wartości początkowej środków trwałych do wysokości nieprzekraczającej w roku podatkowym równowartości kwoty 50 000 euro (w 2025 roku wynosił 214 000 zł, w 2026 roku wynosi 213 000 zł, a w 2027 roku wyniesie 219 000 zł). Limit dotyczy łącznej wartości tych odpisów amortyzacyjnych w danym roku podatkowym. Z jednorazowej amortyzacji de minimis nie skorzysta jednak podatnik rozpoczynający działalność, jeżeli w okresie 2 lat, licząc od końca roku poprzedzającego rok jej rozpoczęcia, prowadził działalność gospodarczą samodzielnie lub jako wspólnik spółki niebędącej osobą prawną albo działalność taką prowadził jego małżonek (art. 22k ust. 11 ustawy o PIT).
Małym podatnikiem określa się przedsiębiorcę, którego przychody ze sprzedaży brutto nie przekroczyły w poprzednim roku podatkowym równowartości w złotych 2 000 000 euro. W 2026 roku limit wynosi 8 517 000 zł. Z kolei aby uzyskać status małego podatnika w 2027 roku, przychody za 2026 rok nie mogą przekroczyć 8 754 000 zł.
Jednorazowa amortyzacja w ramach pomocy de minimis - które środki trwałe można tak amortyzować?
Jednorazowa amortyzacja w ramach pomocy de minimis może być stosowana wobec środków trwałych zaliczanych do grupy 3-8 Klasyfikacji Środków Trwałych, z wyłączeniem samochodów osobowych, tj.:
- grupa 3 - kotły i maszyny energetyczne,
- grupa 4 - maszyny, urządzenia i aparaty ogólnego zastosowania,
- grupa 5 - specjalistyczne maszyny, urządzenia i aparaty,
- grupa 6 - urządzenia techniczne,
- grupa 7 - środki transportu z wyłączeniem samochodów osobowych,
- grupa 8 - narzędzia, przyrządy, ruchomości i wyposażenie.
Jak skorzystać z jednorazowej amortyzacji w ramach pomocy de minimis w 2026 roku?
Podatnik sam decyduje o tym, czy skorzysta z jednorazowej amortyzacji w ramach pomocy de minimis, czy też nie. Co więcej, nie musi występować do organów administracyjnych o zgodę na jej zastosowanie. Jednak korzystający z pomocy de minimis może zgłosić się do urzędu skarbowego z wnioskiem o wydanie zaświadczenia, iż ją zastosował oraz w jakiej kwocie. Takie potwierdzenie będzie szczególnie przydatne, jeżeli przedsiębiorca będzie ubiegał się o kolejną pomoc.
Naczelnik urzędu skarbowego po otrzymaniu wniosku o wydanie zaświadczenia weryfikuje, czy podatnik spełnił wszystkie warunki niezbędne do skorzystania z pomocy. Przedsiębiorca wraz z wnioskiem o wydanie zaświadczenia składa także:
- fakturę lub inny dokument potwierdzający zakup środka trwałego wraz z dowodem zapłaty,
- ewidencję środków trwałych,
- dowód potwierdzający dokonanie odpisów amortyzacyjnych (np. kopia KPiR),
- oświadczenie o metodzie amortyzacji, jaka byłaby przyjęta dla środka trwałego, gdyby nie zastosowano jednorazowej amortyzacji,
- kopie zaświadczeń o uzyskanej pomocy de minimis z okresu obejmującego ostatnie 3 lata, liczone krocząco wstecz od dnia udzielenia pomocy albo oświadczenie o wielkości pomocy de minimis otrzymanej w tym okresie albo oświadczenie o nieotrzymaniu pomocy de minimis w tym okresie,
- informacje niezbędne do udzielenia pomocy de minimis dotyczące wnioskodawcy i prowadzonej przez niego działalności gospodarczej oraz wielkości i przeznaczenia pomocy de minimis.
Zgodnie z rozporządzeniem Komisji (UE) 2023/2831 z dnia 13 grudnia 2023 r. w sprawie stosowania art. 107 i 108 Traktatu o funkcjonowaniu Unii Europejskiej (TFUE) do pomocy de minimis - obowiązującym od 1 stycznia 2024 r. - łączna kwota pomocy de minimis przyznanej jednemu przedsiębiorstwu nie może przekroczyć 300 000 euro w okresie 3 minionych lat.
Jak zaksięgować zakup środka trwałego w systemie wFirma.pl?
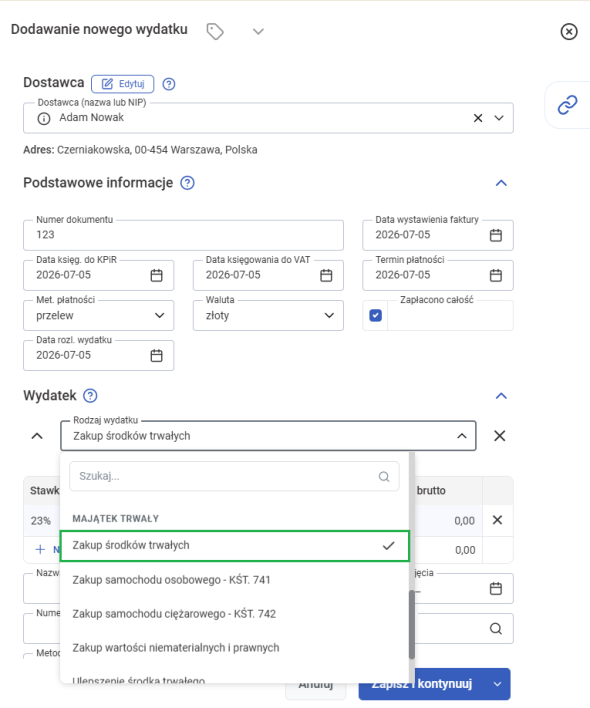
Aby zaksięgować zakup środka trwałego w systemie do prowadzenia księgowości internetowej wFirma.pl należy przejść do zakładki WYDATKI » KSIĘGOWANIE » ZAKSIĘGOWANE » DODAJ » FAKTURA VAT lub FAKTURA (BEZ VAT). Następnie w oknie szuflady w sekcji WYDATEK w polu RODZAJ WYDATKU wybrać ZAKUP ŚRODKÓW TRWAŁYCH.
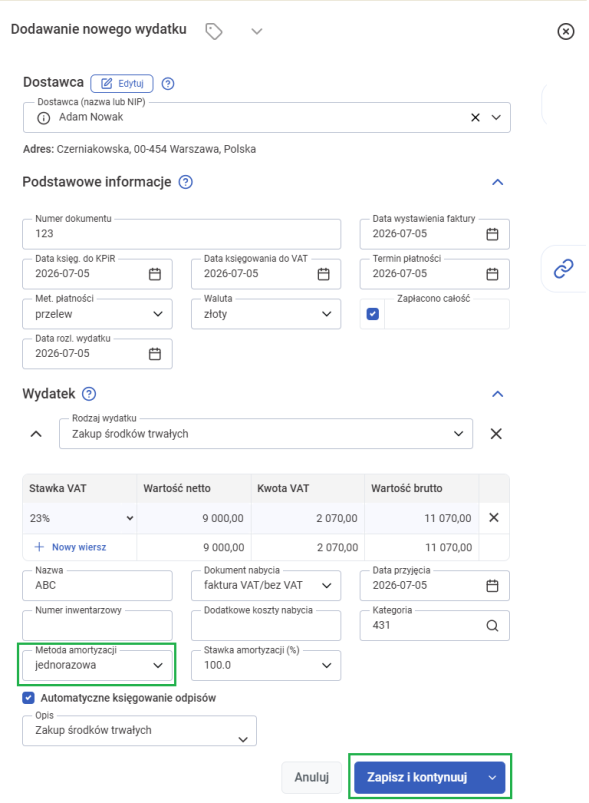
Pojawią się nowe pola, w których należy wprowadzić wymagane dane, takie jak np. nazwa, data przyjęcia oraz kategoria środka trwałego. Jeżeli przedsiębiorca korzysta z jednorazowej amortyzacji, w polu „Metoda amortyzacji” należy wybrać opcję „jednorazowa”.
Polecamy: