Zdarza się, że po złożeniu rocznego zeznania podatkowego konieczna jest jego korekta. Może to wynikać z błędów rachunkowych, pominiętych dochodów lub nowych okoliczności wpływających na rozliczenie. W takiej sytuacji kluczowe jest użycie właściwego formularza. Sprawdź, na jakim druku należy złożyć korektę zeznania rocznego za poprzedni rok i jak zrobić to poprawnie!
Korekta zeznania rocznego za poprzedni rok
Zeznanie roczne może wymagać korekty, jeżeli podczas wypełniania deklaracji doszło do:
- pomyłki rachunkowej,
- niewykazania wszystkich osiągniętych przychodów.
Należy pamiętać, że korekta zeznania rocznego nie zawsze jest możliwa. Prawo do korekty i jego ograniczenia określa Ordynacja podatkowa.
Korekta zeznania rocznego może być dokonana wyłącznie do czasu przedawnienia zobowiązania podatkowego. Okres ten wynosi 5 lat, licząc od końca roku kalendarzowego, w którym upłynął termin płatności podatku. Termin płatności podatku za 2024 rok upłynął 30 kwietnia 2025 r., więc korektę zeznania za 2024 rok można złożyć do 31 grudnia 2030 r.
Dość długi okres, w trakcie którego można składać korekty deklaracji rocznych, jest korzystny dla podatników, którzy na przykład nie skorzystali z przysługujących im ulg podatkowych takich jak ulga internetowa, ulga z tytułu krwiodawstwa czy ulga rehabilitacyjna. Niewykorzystanie ulgi mogło być spowodowane brakiem faktur czy też innych dokumentów, które w okresie późniejszym zostały skompletowane np. dzięki pozyskaniu duplikatów.
Przykład 1.
Pani Janina, osoba niepełnosprawna, w zeznaniu podatkowym za rok 2024 nie skorzystała z ulgi rehabilitacyjnej, ponieważ zgubiła fakturę za części do aparatu słuchowego. Poprosiła firmę o wydanie duplikatu faktury, który otrzymała już po okresie składania zeznań za rok 2024. Czy poprzez złożenie korekty deklaracji będzie mogła skorzystać z ulgi rehabilitacyjnej?
Pani Janina może złożyć korektę zeznania za 2024 rok i skorzystać w niej z ulgi rehabilitacyjnej. Ma na to czas do 31 grudnia 2030 r. Korektę składa się na tym samym formularzu, na którym złożono zeznanie pierwotne.
Potwierdzenie tego stanowiska znajdziemy w interpretacji o sygnaturze 1425/032/415/3/06/MJ wydanej przez Drugi Urząd Skarbowy w Radomiu, w której możemy przeczytać, że "podatnicy, płatnicy i inkasenci mogą skorygować uprzednio złożoną deklarację, skorygowanie deklaracji następuje przez złożenie korygującej deklaracji wraz z dołączonym pisemnym uzasadnieniem przyczyn korekty. Zatem w świetle wyżej przytoczonych przepisów ma Pani możliwość złożenia korekty zeznania podatkowego za 2003 r. w celu dokonania odliczenia od dochodu w ramach ulgi rehabilitacyjnej wydatków poniesionych przez Panią w 2003 r. na zakup baterii do aparatów słuchowych." Podobne stanowisko możemy znaleźć w interpretacjach wydanych przez Urząd Skarbowy w Siedlcach, 13 czerwca 2005 r. o sygnaturze 1426/PD/415-26B/05/AA oraz przez Urząd Skarbowy Łódź-Widzew, 22 lutego 2005 r., IX/005/45/1/Z/K/05.
Obowiązek złożenia korekty zeznania podatkowego
Zdarzają się sytuacje, w których podatnicy nie tylko mają prawo do złożenia korekty, ale są wręcz do tego zobowiązani. Przykładem może być sytuacja, w której podatnik nie otrzymał od pracodawcy informacji PIT-11 lub też deklaracja nie odzwierciedlała stanu faktycznego. Po otrzymaniu prawidłowej informacji PIT-11 konieczne jest złożenie korekty zeznania. Potwierdzenie tego stanowiska znajdziemy w interpretacji o sygnaturze US.42.DP-II/4110-379/05 wydanej przez Urząd Skarbowy w Wołominie dnia 30 kwietnia 2005 roku.
Jeśli z korekty zeznania rocznego wynika podatek do dopłaty, należy go zapłacić wraz z odsetkami za zwłokę naliczanymi od dnia następującego po dniu upływu terminu płatności podatku za dany rok.
Potwierdzenie tego stanowiska znajdziemy w interpretacji wydanej przez Drugi Urząd Skarbowy Łódź-Bałuty z dnia 15 grudnia 2005 r., I/415-86-179/05/ZDB: "wskutek złożenia korekty zwiększy się, różnica między należnym podatkiem wykazanym w pierwotnie złożonym zeznaniu, a należnym podatkiem wyliczonym w korekcie zeznania będzie zaległością podatkową, bowiem zobowiązanie za dany rok podatkowy z tytułu podatku dochodowego od osób fizycznych podlega wpłacie do dnia 30 kwietnia roku następującego po roku podatkowym" – oraz interpretacji wydanej przez Izbę Skarbową we Wrocławiu w dniu 2 października 2005 r., PD II 413/338/04.
Korekta zeznania rocznego – ograniczenia
Prawo do korekty zeznania jest zawieszone na czas trwania postępowania podatkowego lub kontroli podatkowej – w zakresie objętym tym postępowaniem lub kontrolą. Po zakończeniu kontroli podatkowej korektę można złożyć ponownie. Po zakończeniu postępowania podatkowego korekta jest możliwa tylko w zakresie, którego nie objęła decyzja określająca wysokość zobowiązania podatkowego.
Ograniczeniem nie jest natomiast wybór preferencyjnego rozliczenia. W przypadku rozliczenia wspólnego z małżonkiem lub jako osoba samotnie wychowująca dziecko wniosek o taki sposób opodatkowania wyraża się w rocznym zeznaniu podatkowym. Przepisy nie wymagają już, aby zeznanie z takim wnioskiem zostało złożone do 30 kwietnia. Z preferencji można więc skorzystać także w zeznaniu złożonym po terminie albo w korekcie zeznania.
Korekta zeznania rocznego – wybór formularza
Dokonując korekty zeznania rocznego, należy pamiętać o wyborze odpowiedniego formularza.
Należy ją złożyć na tym samym formularzu i tej samej jego wersji, na jakiej złożona została deklaracja pierwotna.
Korekta zeznania rocznego w wFirma.pl
W celu wygenerowania korekty zeznania rocznego w systemie wFirma.pl należy przejść do zakładki START » PODATKI » DEKLARACJE ROCZNE » DODAJ DEKLARACJĘ i następnie wybrać jeden z odpowiednich formularzy.
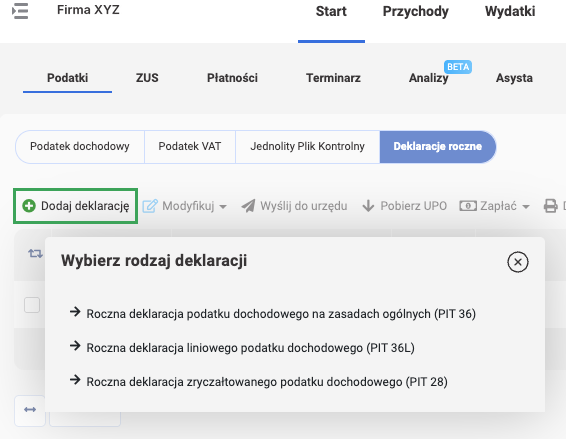
Następnie należy wybrać rok, za jaki deklaracja ma zostać wygenerowana, oraz cel – w tym wypadku będzie to KOREKTA DEKLARACJI.
Korektę zeznania rocznego można złożyć do upływu okresu przedawnienia, czyli w ciągu 5 lat licząc od końca roku, w którym upłynął termin płatności podatku za dany rok.
Polecamy: