W przypadku zakupu używanego samochodu w komisie lub telefonu komórkowego przez serwis aukcyjny, dokumentem nabycia może być faktura VAT marża. Sprzedaż w systemie VAT marża, ma odrębną procedurę naliczania podatku należnego, aniżeli sprzedaż dokumentowana standardowymi fakturami VAT. Kiedy i w jakich przypadkach sprzedawca może wystawić fakturę VAT marża?
Faktura VAT marża - co to takiego?
Zgodnie z art. 120 ust. 4 ustawy o VAT marża w podatku VAT stanowi różnica pomiędzy kwotą sprzedaży (należności, jaką ma zapłacić nabywca towarów lub usług) a ceną nabycia, pomniejszoną o kwotę podatku. A więc sprzedawca nalicza i odprowadza podatek VAT tylko od marży, jaką uzyskał, sprzedając towar lub usługę. W tej sytuacji nie ma on możliwości odliczenia VAT z faktury zakupu.
Mimo że na samej fakturze VAT marża nie ma wyszczególnionej kwoty podatku VAT, sprzedawca i tak musi go obliczyć i wpłacić do urzędu skarbowego w terminie do 25. dnia miesiąca następującego po okresie rozliczeniowym ze złożeniem pliku JPK_V7.
Faktura VAT marża jest korzystną formą dla sprzedawców. Według zasady ogólnej podatek VAT nalicza się od pełnej wartości sprzedanych towarów lub usług, natomiast jeżeli chodzi o fakturę VAT marża, opodatkowaniu podlega tylko kwota prowizji, którą pobiera sprzedawca. Oznacza to, iż sprzedawca odprowadza do urzędu skarbowego niższą kwotę podatku VAT.
W ustawie o VAT znajdują się zasady, które wyjaśniają, jak posługiwać się fakturą VAT marża i jakie transakcje można opodatkować w systemie marży. Faktura VAT marża dotyczy podatników, którzy:
- świadczą usługi turystyczne,
- dokonują dostaw towarów używanych,
- dokonują dostaw przedmiotów kolekcjonerskich i antyków,
- dokonują dostaw dzieł sztuki.
Faktura VAT marża - usługi turystyczne
Zgodnie z art. 119 ust. 2 ustawy o VAT przy prowadzeniu usług turystycznych przez marżę rozumie się różnicę między kwotą, którą ma zapłacić nabywca usługi, a faktycznymi kosztami poniesionymi przez podatnika z tytułu nabycia towarów i usług od innych podatników dla bezpośredniej korzyści turysty.
Usługi, które zaliczają się do będących dla bezpośredniej korzyści turysty, to w szczególności:
- transport,
- zakwaterowanie,
- wyżywienie
- ubezpieczenie.
Rozliczenie w procedurze marży stosuje się bez względu na to, kto nabywa usługę turystyki, w przypadku, gdy podatnik:
- działa na rzecz nabywcy usługi we własnym imieniu i na własny rachunek,
- przy świadczeniu usługi nabywa towary i usługi od innych podatników dla bezpośredniej korzyści turysty.
Jeżeli podatnik część świadczeń w ramach usług dla bezpośredniej korzyści turysty wykonuje samodzielnie, to w takim przypadku oddzielnie ustala się podstawę opodatkowania dla usług własnych i oddzielnie w odniesieniu do usług nabytych od innych podatników. Konieczne jest w takim wypadku prowadzenie dodatkowej ewidencji z dokładną rozpiską.
Usługi turystyczne podlegają opodatkowaniu stawką podstawową, która wynosi 23%. Istnieją jednak dwa wyjątki:
- usługi turystyczne podlegają opodatkowaniu stawką VAT 0% w momencie, gdy usługi nabyte od innych podatników dla bezpośredniej korzyści turysty świadczone są poza terytorium Wspólnoty,
- jeśli usługi nabywane od innych podatników dla bezpośredniej korzyści turysty są świadczone częściowo na terenie UE oraz częściowo poza, to wtedy tylko ta część, która dotyczy usług świadczonych poza terytorium Wspólnoty, opodatkowana jest stawką VAT 0%.
Przy zastosowaniu stawki VAT 0% podatnik musi posiadać dokumenty potwierdzające świadczenie tych usług poza terytorium UE.
Podczas wystawiania faktury VAT marża przez podatnika prowadzącego usługi turystyczne na fakturze powinna być wykazana wartość brutto usługi, bez wyszczególnionej kwoty podatku.
Podatnik, którego usługa turystyczna składa się z usług własnych oraz z nabywanych od innych podmiotów (usług obcych), wystawia tylko jedną, wspólną fakturę VAT marża. Na fakturze należy wyodrębnić pozycje:
- część opodatkowaną na zasadach marży (dotyczącą usług obcych) - wykazaną jako kwota brutto bez wyszczególnienia podatku,
- część opodatkowaną na zasadach ogólnych (dotyczącą usług własnych) - przy której należy standardowo wykazać wartość netto, stawkę oraz kwotę podatku VAT.
Dodatkowo należy pamiętać, by na fakturze znalazł się dopisek „procedura marży dla biur podróży”.
Faktura VAT marża - towary używane
Podczas stosowania faktury VAT marża przy sprzedaży towarów używanych powinno umieszczać się na niej oznaczenie “procedura marży - towary używane”. Podstawą opodatkowania jest tutaj kwota marży, która stanowi różnicę pomiędzy kwotą całkowitą (sprzedaży), którą płaci nabywca towaru, a kwotą nabycia, pomniejszoną o kwotę podatku.
Sprzedaż towarów używanych opodatkowana jest marżą według stawki podstawowej i wynosi 23%. Jeżeli towary są przedmiotem eksportu, to wtedy marża podlega opodatkowaniu stawką VAT 0%.
Faktura VAT marża ma zastosowanie dla dostawy towarów używanych w przypadku, gdy zgodnie z art. 120 ust. 10 pkt 1-5 ustawy o VAT podatnik nabył je od:
- podatników, o których mowa w art. 15, jeżeli dostawa tych towarów była zwolniona od podatku na podstawie art. 43 ust. 1 pkt 2 lub art. 113,
- podatników, jeżeli dostawa tych towarów była opodatkowana zgodnie z ust. 4 i 5 (czyli również w procedurze marży),
- podatników podatku od wartości dodanej, jeżeli dostawa tych towarów była zwolniona od podatku na zasadach odpowiadających regulacjom zawartym w art. 43 ust. 1 pkt 2 lub art. 113,
- podatników podatku od wartości dodanej, jeżeli dostawa tych towarów była opodatkowana podatkiem od wartości dodanej na zasadach odpowiadających regulacjom zawartym w ust. 4 i 5, a nabywca posiada dokumenty jednoznacznie potwierdzające nabycie towarów na tych zasadach.
Faktura VAT marża - dzieła sztuki, przedmioty kolekcjonerskie i antyki
Od 1 stycznia 2025 zmieniły się zasady stosowania procedury VAT marża w zakresie dzieł sztuki, przedmiotów kolekcjonerskich i antyków. Zgodnie z nowymi przepisami zastosowanie tej procedury będzie możliwe, jeżeli do importu dzieł sztuki, przedmiotów kolekcjonerskich i antyków lub do dostawy dzieł sztuki nie zastosowano obniżonej stawki VAT.
Procedura VAT marża nie będzie dostępna dla:
- dzieł sztuki, przedmiotów kolekcjonerskich i antyków importowanych ze stawką obniżoną (8%),
- dzieł sztuki nabytych od twórców, ich spadkobierców lub podatników niekorzystających z procedury marży, jeśli zastosowano stawkę obniżoną.
Dotyczy to także monet kolekcjonerskich ze srebra, które są uznawane za przedmioty kolekcjonerskie.
Zgodnie z art. 120 ust. 1 pkt 1-3 ustawy o VAT:
- poprzez dzieła sztuki rozumie się przedmioty wykonane własnoręcznie przez artystę, które nie są przedmiotami codziennego użytku np. obrazy, rysunki, malowidła, gobeliny, tkaniny ścienne, rzeźby, posągi, fotografie,
- poprzez przedmioty kolekcjonerskie rozumie się m.in. monety, banknoty, znaczki i stemple pocztowe, które mają wartość zabytkową lub nieuważane są za ważny środek płatniczy,
- przez antyki rozumie się przedmioty, inne niż wymienione w powyższych punktach, których wiek przekracza 100 lat.
W obrocie dziełami sztuki, przedmiotami kolekcjonerskimi i antykami stosuje się co do zasady opodatkowanie stawką podstawową, która wynosi 23%. Stawkę VAT 8% stosuje się w przypadku importu ww. towarów lub gdy dzieła sztuki zostały przez przedsiębiorcę nabyte od ich twórcy lub spadkobiercy twórcy. W przypadku dostawy dzieł sztuki, przedmiotów kolekcjonerskich i antyków faktura VAT powinna zawierać oznaczenia “procedura marży - dzieła sztuki” lub “procedura marży - przedmioty kolekcjonerskie i antyki”.
Podstawą opodatkowania podatkiem jest marża stanowiąca różnicę pomiędzy kwotą sprzedaży a kwotą nabycia, pomniejszona o kwotę podatku.
Marża jako podstawa opodatkowania może również wystąpić w przypadku dostawy:
- dzieł sztuki, przedmiotów kolekcjonerskich lub antyków uprzednio importowanych przez podatnika rozliczającego VAT od marży - pod warunkiem, że przy imporcie nie zastosowano obniżonej stawki VAT (w przypadku importu kwota nabycia obejmuje również należny z tytułu importu podatek),
- dzieł sztuki nabytych od ich twórców lub spadkobierców twórców, jeżeli ich dostawa nie była opodatkowana stawką obniżoną,
- dzieł sztuki nabytych od podatnika, który nie opodatkowuje marży, które podlegały opodatkowaniu według stawki obniżonej, , które podlegały opodatkowaniu według stawki podstawowej (23%).
Przed dokonaniem takiej dostawy, jak wskazuje art. 120 ust. 13 ustawy o VAT podatnik musi najpierw powiadomić na piśmie naczelnika urzędu skarbowego o przyjętym sposobie opodatkowania. Należy pamiętać, że dotychczasowe zawiadomienia złożone przed 1 stycznia 2025 r. utraciły swoją ważność, co rodzi konieczność złożenia nowego formularza. Jeśli naczelnik urzędu zostanie już powiadomiony przez przedsiębiorcę na nowych zasadach, to zawiadomienie takie jest aktualne przez okres dwóch lat.
Ewidencja musi zawierać cenę nabycia towarów, jeżeli podstawą opodatkowania jest marża. Jest to niezbędne do jej określenia
W sytuacji gdy podatnik nie jest w stanie określić marży w stosunku do poszczególnych przedmiotów kolekcjonerskich, może zrobić to w inny sposób. Oblicza wtedy marżę jako różnicę między łączną wartością dostaw (czyli sumą poszczególnych kwot sprzedaży) a łączną wartością nabyć (sumą poszczególnych kwot nabycia) w okresie rozliczeniowym. Jednak aby było to możliwe, podatnik potrzebuje zgody naczelnika urzędu skarbowego.
Jeżeli w danym okresie rozliczeniowym suma kwot nabycia przewyższy sumę kwot sprzedaży, powstała nadwyżka powiększa wartość nabyć w następnym okresie rozliczeniowym. Podatnik może stracić prawo do rozliczania marży w ten sposób, jeżeli taka ujemna różnica będzie się utrzymywała na koniec roku podatkowego. Po upływie roku od końca roku podatkowego, w którym utracono to prawo podatnik może ubiegać się o ponowne korzystanie z obliczania marży w ten sposób.
Jak wystawić fakturę VAT marża w wFirma
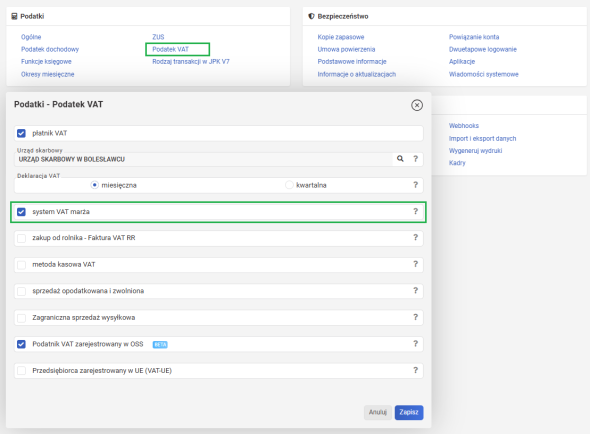
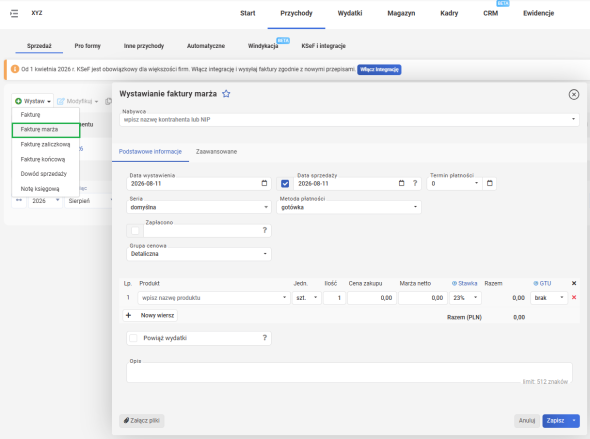
Przed wystawieniem faktury VAT marża w pierwszej kolejności należy zaznaczyć opcję SYSTEM VAT MARŻA w zakładce USTAWIENIA » PODATKI » PODATEK VAT.
W celu wystawienia faktury VAT marża należy przejść do zakładki PRZYCHODY » SPRZEDAŻ » WYSTAW » FAKTURĘ MARŻA.
Polecamy: