Zgodnie z brzmieniem art. 113 ust. 1 ustawy o VAT podatnik posiadający siedzibę działalności gospodarczej na terytorium kraju u którego wartość sprzedaży (bez podatku) nie przekroczyła w poprzednim roku podatkowym 240 000 zł. Limit ten obowiązuje od 1 stycznia 2026 roku. W jaki, więc sposób powinna być przeprowadzona rezygnacja z VAT? Jakie są jej konsekwencje? Sprawdźmy!
Rezygnacja z VAT-u już działającej firmy
Od 1 stycznia 2026 r. limit zwolnienia podmiotowego wynosi 240 000 zł (do końca 2025 r. było to 200 000 zł). Zgodnie z art. 113 ust. 11 ustawy o VAT podatnik, który utracił prawo do zwolnienia lub sam z niego zrezygnował, może do niego wrócić nie wcześniej niż po upływie roku, licząc od końca roku, w którym to nastąpiło - pod warunkiem, że jego sprzedaż w poprzednim roku nie przekroczyła limitu. Powrót nie musi nastąpić od 1 stycznia - po upływie wymaganego okresu można wybrać zwolnienie od początku dowolnego miesiąca. Na mocy przepisu przejściowego podatnicy, których sprzedaż w 2025 r. przekroczyła 200 000 zł, ale nie 240 000 zł, mogli skorzystać ze zwolnienia już od 1 stycznia 2026 roku - bez rocznej karencji. Podatnik rozpoczynający działalność w trakcie roku liczy limit w proporcji do okresu prowadzenia działalności w tym roku (art. 113 ust. 9 ustawy o VAT).
Jak zgłosić powrót do zwolnienia?
Powrót do zwolnienia podmiotowego z VAT należy zgłosić dokonując aktualizacji na formularzu VAT-R, w którym zmieni się status podatnika z podatnika VAT czynnego na podatnika VAT zwolnionego. W tym przypadku zgłoszenie trzeba złożyć najpóźniej w terminie 7 dni od dnia, w którym nastąpił wybór zwolnienia (art. 96 ust. 12 ustawy o VAT). Podatnik nie zostaje wykreślony z rejestru - zmienia się jego status na „podatnik VAT zwolniony".
Kto nie może skorzystać ze zwolnienia podmiotowego z VAT?
Należy pamiętać, że nie wszyscy przedsiębiorcy mogą korzystać ze zwolnienia podmiotowego z VAT pomimo spełnienia wymaganego limitu sprzedaży. Wyłączenie dotyczy m.in. przedsiębiorców dokonujących dostawy towarów opodatkowanych podatkiem akcyzowym z wyjątkiem energii elektrycznej, wyrobów tytoniowych i samochodów osobowych będących środkami trwałymi), wyrobów z metali szlachetnych, terenów budowlanych, nowych środków transportu, a także sprzedających na odległość kosmetyki, elektronikę czy AGD, a także sprzedających (również stacjonarnie) części i akcesoria do pojazdów. Ze zwolnienia nie mogą korzystać także świadczący usługi prawnicze, doradcze (z wyjątkiem doradztwa rolniczego), jubilerskie oraz ściągania długów, w tym factoringu.
Uwaga na konsekwencje
Trzeba pamiętać, że korzystając ze zwolnienia podmiotowego nie przysługuje prawo do odliczenia podatku naliczonego. Jeżeli zatem podatnik posiada towary zakupione w czasie, w którym był czynnym podatnikiem VAT i od których odliczył VAT, może okazać się konieczne dokonanie korekt odliczonego podatku. Zmienia się bowiem przeznaczenie towaru, którego związek z działalnością opodatkowaną przechodzi na związek z działalnością zwolnioną z VAT. Korekta może być również związana ze składnikami majątku zaliczonymi przez podatnika do środków trwałych oraz wartości niematerialnych i prawnych podlegających amortyzacji, których wartość początkowa przekracza 15 000 zł, a także praw wieczystego użytkowania gruntów.
Sposób dokonania tej korekty zależy od tego, czy dotyczy środka trwałego, wyposażenia, czy towaru handlowego.
Korekta VAT - środek trwały o wartości początkowej przekraczającej 15 000 zł
Jeżeli podatnik rezygnujący z rozliczania VAT, posiada na stanie towary, które zgodnie z przepisami o podatku dochodowym zalicza się do środków trwałych lub wartości niematerialnych i prawnych podlegających amortyzacji lub posiada grunty i prawa wieczystego użytkowania gruntów (również zaliczone do środków trwałych lub wartości niematerialnych i prawnych), których wartość początkowa przekracza 15 000 zł, będzie zobowiązany do dokonywania korekty odliczonego VAT w ciągu 5 lat, a w przypadku nieruchomości i praw wieczystego użytkowania gruntów - w ciągu 10 lat. Przy powrocie do zwolnienia podmiotowego z VAT taką korektę podatnik będzie wykazywał w poszczególnych deklaracjach VAT składanych na początku kolejnych lat (rozliczenie miesięczne - styczeń; kwartalne - za I kwartał), począwszy od roku który nastąpił po roku w którym to podatnik zrezygnował z rozliczenia VAT, aż do zakończenia okresu korekty (odpowiednio po 1/5 lub 1/10 kwoty odliczonego podatku).
Korekta VAT - wyposażenie i środki trwałe o wartości początkowej nieprzekraczającej 15 000 zł
W przypadku gdy podatnik, który powraca do zwolnienia podmiotowego z VAT, w czasie, gdy był czynnym podatnikiem VAT, zakupił wyposażenie lub środki trwałe o wartości początkowej nieprzekraczającej 15 000 zł, a przy ich nabyciu odliczył VAT i towary te posiada na dzień powrotu do zwolnienia z VAT, musi dokonać korekty podatku. W takim przypadku korekty odliczonego VAT od tych towarów dokonuje się w deklaracji za okres rozliczeniowy, w którym nastąpiła zmiana prawa do obniżenia podatku (art. 91 ust. 7c ustawy o VAT).
Natomiast korekty tej nie dokonuje się, jeżeli od końca okresu rozliczeniowego, w którym towary lub usługi wydano do użytkowania, upłynęło 12 miesięcy.
Korekta VAT - towary handlowe
W przypadku, gdy rezygnacja z VAT obejmuje towary handlowe lub surowce i materiały, które do dnia zmiany nie zostały sprzedane ani zużyte, korekty podatku naliczonego dokonuje się w deklaracji podatkowej składanej za okres rozliczeniowy, w którym nastąpiła zmiana (art. 91 ust. 7d ustawy o VAT), a więc podobnie jak w przypadku wyposażenia i środków trwałych nieprzekraczających 15 000 zł.
Powrót do zwolnienia z VAT w systemie wFirma.pl
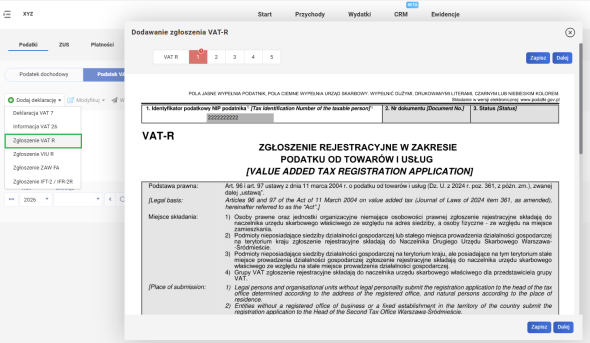
Aby zmienić status podatnika z VAT czynnego na podatnika VAT zwolnionego, w systemie wFirma.pl można wygenerować formularz VAT-R. W tym celu należy przejść zakładki: START » PODATKI » PODATEK VAT » DODAJ DEKLARACJĘ » ZGŁOSZENIE VAT-R, wypełniając część C1. Formularz VAT-R można wysłać bezpośrednio z systemu, w przypadku gdy przedsiębiorca posiada własny podpis kwalifikowany.
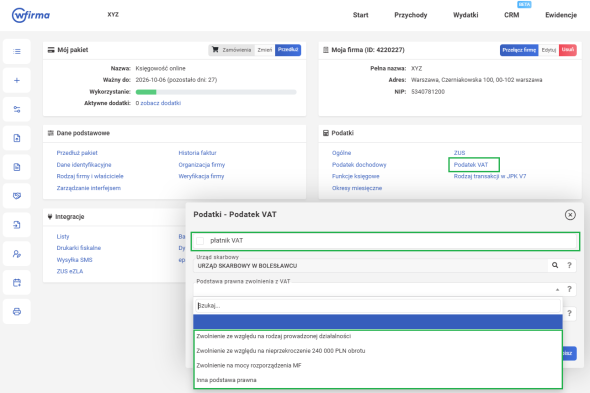
Po wysłaniu formularza VAT-R należy przejść do zakładki USTAWIENIA » PODATKI » PODATEK VAT » odznaczyć okienko PŁATNIK VAT oraz wskazać podstawę prawną zwolnienia:
- Zwolnienie ze względu na rodzaj prowadzonej działalności (art. 43 ust 1 ustawy o VAT),
- Zwolnienie ze względu na nieprzekroczenie 240 000 zł obrotu (art. 113 ust 1 i 9 ustawy o VAT)
- Zwolnienie na mocy rozporządzenia MF (art. 82 ust 3 ustawy o VAT)
- Inna podstawa prawna - w pustym oknie należy dopisać podstawę prawną (tekst, jaki ma być wyświetlany na wystawianych fakturach)
Polecamy: