Usługi CEIDG oraz konto przedsiębiorcy dostępne są w serwisie biznes.gov.pl. Umożliwia on założenie firmy, aktualizację danych, jak również zamknięcie czy zawieszenie działalności. Sprawdź, jak wypełnić wniosek CEIDG-1 i tym samym jak założyć firmę? Odpowiedź na te pytania udzielona zostanie w artykule!
Co to jest CEIDG?
Centralna Ewidencja i Informacja o Działalności Gospodarczej (CEIDG) to system elektroniczny, który gromadzi dane o przedsiębiorcach będących osobami fizycznymi – zarówno prowadzących jednoosobową działalność gospodarczą, jak i wspólnikach spółek cywilnych. Zgodnie z art. 3 ustawy o CEIDG i Punkcie Informacji dla Przedsiębiorcy, ewidencję w systemie teleinformatycznym prowadzi minister właściwy do spraw gospodarki. W związku z tym wszystkie dane z CEIDG lub do CEIDG przekazywane są w formie elektronicznej. Do 31 października 2028 r. wnioski o zmianę wpisu, zawieszenie, wznowienie lub wykreślenie można jeszcze złożyć na papierze w urzędzie gminy – urzędnik wprowadza je wtedy do systemu.
Centralna Ewidencja i Informacja o Działalności Gospodarczej została utworzona między innymi po to, aby ułatwić dostęp do danych przedsiębiorcom. Dzięki temu przedsiębiorcy w prosty sposób mogą założyć działalność, aktualizować dane podmiotu, zawiesić i wznowić, a nawet wykreślić firmę z CEIDG, wypełniając wniosek CEIDG-1.
Wpis do ewidencji działalności gospodarczej
Wniosek o wpis do CEIDG (CEIDG-1) jest jednocześnie zgłoszeniem identyfikacyjnym do urzędu skarbowego, oświadczeniem o wyborze formy opodatkowania podatkiem dochodowym, wnioskiem o wpis do rejestru REGON (GUS) oraz zgłoszeniem płatnika składek do ZUS lub KRUS. Za jego pomocą można też złożyć wniosek o utworzenie adresu do e-Doręczeń.
Wniosek CEIDG-1 nie zastępuje jednak wszystkich zgłoszeń. Aby objąć się ubezpieczeniami, przedsiębiorca musi złożyć zgłoszenie ZUS ZUA lub ZZA – może je dołączyć do CEIDG-1 albo złożyć w ZUS w ciągu 7 dni od rozpoczęcia działalności. Aby zostać czynnym podatnikiem VAT, trzeba natomiast złożyć zgłoszenie VAT-R – można je dołączyć do wniosku CEIDG-1 albo złożyć bezpośrednio w urzędzie skarbowym.
Ewidencja działalności gospodarczej - gdzie wypełnić wniosek?
Wnioski CEIDG-1 składa się przede wszystkim przez serwis biznes.gov.pl. Głównym zadaniem serwisu jest ułatwienie przedsiębiorcom załatwiania spraw urzędowych – firmę można w nim założyć bez wychodzenia z domu i bez wizyty w urzędzie gminy. Z serwisu korzystają także osoby, które już prowadzą działalność i chcą zgłosić zmianę danych, zawieszenie, wznowienie lub wykreślenie firmy z CEIDG. Biznes.gov.pl pozwala ponadto przesyłać elektronicznie wnioski i pisma do innych urzędów i instytucji.
Kreator wniosku prowadzi przedsiębiorcę krok po kroku i podpowiada, które pola trzeba uzupełnić. Złożone wnioski oraz ich status widać na koncie przedsiębiorcy w serwisie. Jeśli wniosek jest poprawny, wpis do CEIDG zazwyczaj następuje najpóźniej następnego dnia roboczego po jego złożeniu.
Do serwisu loguje się przez login.gov.pl – Profilem Zaufanym, e-dowodem, aplikacją mObywatel lub przez bankowość elektroniczną. Wniosek należy podpisać Profilem Zaufanym, podpisem osobistym (e-dowód) albo kwalifikowanym podpisem elektronicznym.
Wniosek o wpis do CEIDG można też złożyć w aplikacji mObywatel lub przez bankowość elektroniczną wybranych banków.
CEIDG-1, jak i kiedy skorzystać z formularza?
Wniosek CEIDG-1 służy przede wszystkim rejestracji nowo założonej działalności gospodarczej, jednakże ma też szersze zastosowanie. Działający już na rynku przedsiębiorcy zgłaszają na nim do urzędu zmiany w danych firmy oraz decyzje o zawieszeniu, wznowieniu lub wykreśleniu działalności z CEIDG.
Co ważne, CEIDG-1 spełnia także dodatkowe funkcje, dzięki czemu kontakty przedsiębiorcy z urzędami są znacznie łatwiejsze pod względem formalnym. Składając wniosek CEIDG-1, przedsiębiorca składa jednocześnie:
- wniosek o wpis do krajowego rejestru urzędowego podmiotów gospodarki narodowej REGON;
- zgłoszenie identyfikacyjne albo aktualizacyjne do naczelnika urzędu skarbowego (NIP);
- oświadczenie o wyborze formy opodatkowania podatkiem dochodowym od osób fizycznych;
- zgłoszenie albo zmianę zgłoszenia płatnika składek do Zakładu Ubezpieczeń Społecznych lub Kasy Rolniczego Ubezpieczenia Społecznego;
- oświadczenie o kontynuowaniu ubezpieczenia społecznego rolników;
- wniosek o utworzenie adresu do e-Doręczeń albo o dodanie istniejącego adresu do bazy adresów elektronicznych;
- zawiadomienie o wyborze prowadzenia ksiąg rachunkowych.
Od 14 października 2026 r. obowiązuje nowa wersja wniosku CEIDG-1 (3.3). Zmieniła się kolejność i numeracja części formularza – oświadczenie znajduje się teraz w części 3., a adres do e-Doręczeń w części 10. Z wniosku zniknęły części dotyczące małżeńskiej wspólności majątkowej i pełnomocników. Nowy wzór uwzględnia natomiast przepisy o prowadzeniu działalności przez małoletnich (pole o uzyskaniu pełnoletności w trybie szczególnym oraz załącznik CEIDG-OP o przedstawicielu ustawowym) i o zarządzie sukcesyjnym (załącznik CEIDG-ZS). Poniższa instrukcja dotyczy aktualnej wersji wniosku (3.3).
Wpis do ewidencji działalności gospodarczej dla nowego przedsiębiorcy
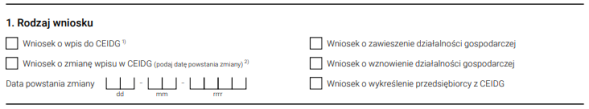
Pierwsze pole do uzupełnienia na formularzu CEIDG-1 to 1. „Rodzaj wniosku”, a więc dotyczy celu jego złożenia. W tym miejscu nowy przedsiębiorca powinien zaznaczyć pozycję „Wniosek o wpis do CEIDG”.
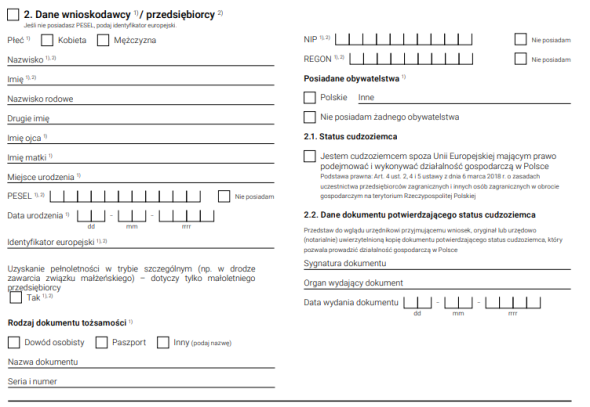
W części 2. „Dane wnioskodawcy / przedsiębiorcy” wnioskodawca uzupełnia swoje dane osobowe:
- płeć, nazwisko i imię oraz – jeśli występują – drugie imię i nazwisko rodowe,
- imię ojca i imię matki,
- miejsce i datę urodzenia,
- PESEL – jeśli go nie ma, zaznacza „Nie posiadam” i podaje identyfikator europejski, czyli niepowtarzalny identyfikator nadany przez państwo członkowskie UE do identyfikacji transgranicznej,
- rodzaj dokumentu tożsamości (dowód osobisty, paszport lub inny – wtedy podaje jego nazwę) oraz serię i numer,
- NIP i REGON – jeśli ich nie ma, zaznacza „Nie posiadam”,
- posiadane obywatelstwa (polskie lub inne) – a jeśli nie ma żadnego, zaznacza „Nie posiadam żadnego obywatelstwa”.
Małoletni przedsiębiorca, który uzyskał pełnoletność w trybie szczególnym (np. przez zawarcie związku małżeńskiego), zaznacza dodatkowo pole „Uzyskanie pełnoletności w trybie szczególnym”.
Część 2.1. „Status cudzoziemca” zaznacza tylko cudzoziemiec spoza Unii Europejskiej, który ma prawo podejmować i wykonywać działalność gospodarczą w Polsce. Wypełnia wtedy także część 2.2. „Dane dokumentu potwierdzającego status cudzoziemca”. Obywatele państw Unii Europejskiej tej części nie wypełniają.
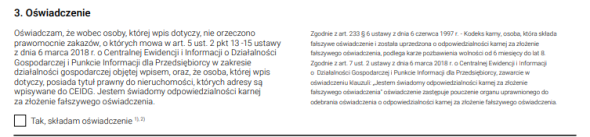
W części 3. „Oświadczenie” wnioskodawca oświadcza, że nie orzeczono wobec niego prawomocnie zakazów prowadzenia działalności gospodarczej w zakresie objętym wpisem (art. 5 ust. 2 pkt 13–15 ustawy o CEIDG) oraz że posiada tytuł prawny do nieruchomości, których adresy wpisane są do CEIDG. Oświadczenie składa się pod rygorem odpowiedzialności karnej za złożenie fałszywego oświadczenia.
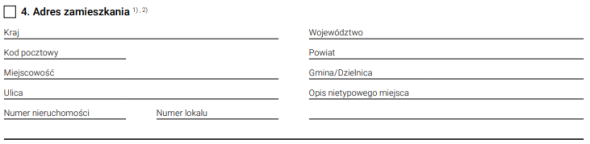
W części 4. „Adres zamieszkania” wnioskodawca podaje adres, pod którym faktycznie mieszka. Pole „Opis nietypowego miejsca” zwykle zostaje puste. Wypełnia się je wtedy, gdy samą ulicą i numerem nie da się jednoznacznie wskazać miejsca – np. gdy budynek nie ma jeszcze nadanego numeru porządkowego, w miejscowości nie ma nazw ulic albo kilka zabudowań ma wspólny numer.
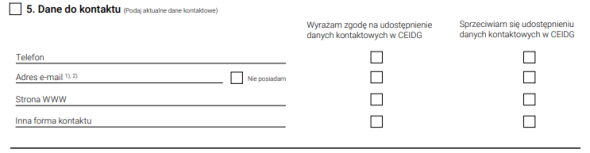
W części 5. „Dane do kontaktu” wnioskodawca wskazuje posiadane przez siebie dane do kontaktu, w tym telefon, adres e-mail, stronę WWW lub inną formę kontaktu, w oparciu o którą np. urząd może skontaktować się z przedsiębiorcą. Adres e-mail jest obowiązkowy – jeśli wnioskodawca go nie ma, zaznacza opcję „Nie posiadam”.
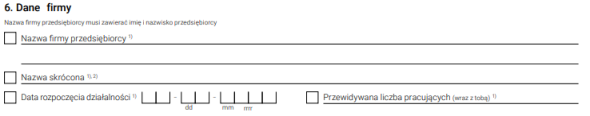
W części 6. „Dane firmy” wnioskodawca uzupełnia podstawowe informacje dotyczące jego firmy.
W polu pierwszym, gdzie uzupełniana jest nazwa, należy pamiętać, że w nazwie firmy nieposiadającej osobowości prawnej (czyli działalności gospodarczej prowadzonej przez osobę fizyczną lub też spółki cywilnej) musi być zawsze zawarte imię i nazwisko właściciela/li. W związku z tym sama nazwa „P.H.U. Pszczółka” to za mało, we wniosku należy wpisać np. „P.H.U. Pszczółka Jan Pszczelarz”.
Wnioskodawca może również wskazać nazwę skróconą działalności gospodarczej – może być ona nadana dowolnie, bez obowiązku zamieszczenia w niej imienia i nazwiska przedsiębiorcy. W tym miejscu można wprowadzić maksymalnie 31 znaków, bowiem taka ich liczba dopuszczalna jest w zgłoszeniu płatnika do ubezpieczeń w ZUS-ie. Jest to pole istotne ze względu na fakt, że nazwa skrócona podawana jest dla potrzeb ZUS-u. Dlatego nawet jeśli przedsiębiorca nie decyduje się na stworzenie krótszej nazwy własnej działalności, pozycję tę powinien uzupełnić swoim imieniem i nazwiskiem.
Następnie należy wskazać datę rozpoczęcia działalności, a w polu „Przewidywana liczba pracujących (wraz z tobą)” podać liczbę osób pracujących wraz z przedsiębiorcą.
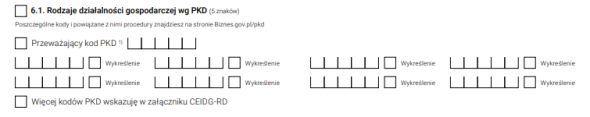
Część 6.1. „Rodzaje działalności gospodarczej wg PKD (5 znaków)” jest równie istotna, bowiem w tym miejscu przedsiębiorca musi zadeklarować rodzaj działalności, jaką będzie wykonywał. Kategorie działalności gospodarczej są ujęte w specjalnym zbiorze – Polskiej Klasyfikacji Działalności (PKD 2025). Od 1 stycznia 2025 r. przy rejestracji działalności i przy każdej zmianie wpisu podaje się kody według PKD 2025. Do końca 2024 r. stosowano klasyfikację PKD 2007.
We wniosku CEIDG-1 można wpisać do 9 rodzajów działalności prowadzonych w ramach jednej firmy – w tym jeden przeważający. W przypadku gdy liczba ta okaże się zbyt mała, przedsiębiorca może skorzystać z załącznika CEIDG-RD, zaznaczając pole „Więcej kodów PKD wskazuję w załączniku CEIDG-RD”.
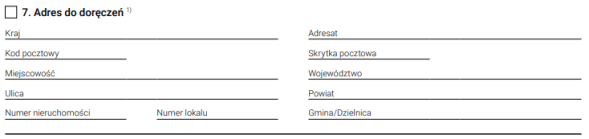
Część 7. „Adres do doręczeń” dotyczy adresu, pod którym urząd może kontaktować się z przedsiębiorcą. Adres doręczeń może różnić się od miejsca prowadzonej działalności – w takiej sytuacji korespondencja będzie przychodzić na adres inny niż firmowy. Istotne jest, że adres do doręczeń może być umiejscowiony wyłącznie na terytorium Polski.
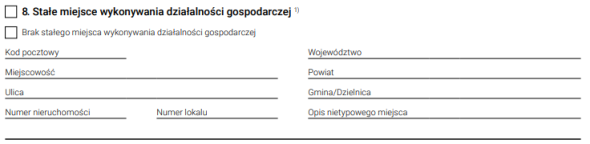
W części 8. „Stałe miejsce wykonywania działalności gospodarczej” wnioskodawca wskazuje miejsce, w którym prowadzona jest działalność gospodarcza.
Przedsiębiorca może nie posiadać stałego miejsca prowadzenia działalności, wówczas oznacza pole „Brak stałego miejsca wykonywania działalności gospodarczej”.
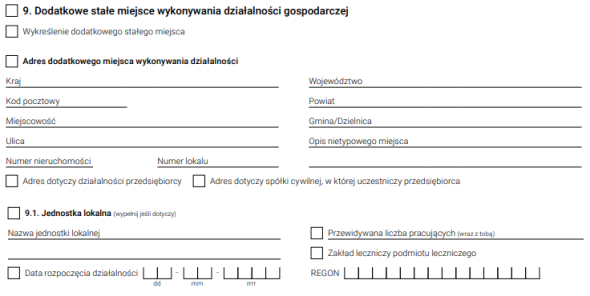
Jeśli działalność gospodarcza jest wykonywana w więcej niż jednym miejscu – tzn. występują dodatkowe oddziały, punkty sprzedaży czy świadczenia usług itp. – należy uwzględnić taką sytuację w składanym wniosku. Służy do tego część 9. „Dodatkowe stałe miejsce wykonywania działalności gospodarczej”, w której należy wskazać kraj, województwo, powiat, gminę, miejscowość, numer nieruchomości i numer lokalu, a także informację, czy adres ten dotyczy działalności wykonywanej przez przedsiębiorcę, czy też przez spółkę cywilną, której jest on członkiem.
W przypadku gdyby miejsc dodatkowych, w których prowadzona jest działalność, było więcej niż jedno, przedsiębiorca powinien posłużyć się załącznikiem CEIDG-MW.
Część 9.1. „Jednostka lokalna” wypełnia wnioskodawca, który w dodatkowym miejscu będzie prowadził jednostkę lokalną – podaje jej nazwę, datę rozpoczęcia działalności, przewidywaną liczbę pracujących i REGON (jeśli został nadany). W części 9.2. wskazuje kody PKD działalności wykonywanej w tym miejscu – przeważający i pozostałe. Nie mogą one wykraczać poza kody wpisane w części 6.1. dla całej firmy.
Jeżeli przedsiębiorca prowadzi zakład leczniczy podmiotu leczniczego, taki jak: gabinet lekarski, dentystyczny, pielęgniarski, fizjoterapeutyczny, a także przychodnię lub szpital, powinien zaznaczyć pole „Zakład leczniczy podmiotu leczniczego”.
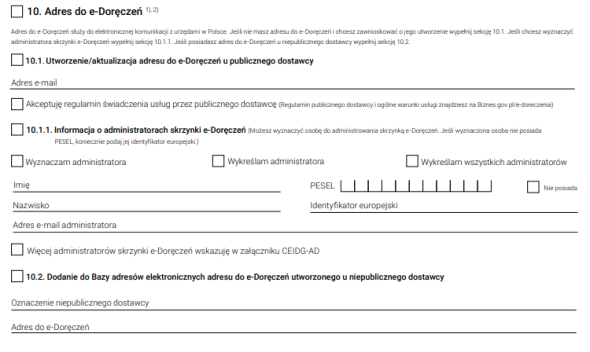
W części 10. „Adres do e-Doręczeń” wnioskodawca składa wniosek o utworzenie adresu do e-Doręczeń u publicznego dostawcy (część 10.1.) albo wskazuje adres utworzony wcześniej u dostawcy niepublicznego (część 10.2.). Adres do e-Doręczeń służy do elektronicznej komunikacji z urzędami. Od 1 stycznia 2025 r. muszą go mieć wszyscy przedsiębiorcy rejestrujący działalność w CEIDG, a od 1 października 2026 r. także przedsiębiorcy wpisani do CEIDG wcześniej.
Jeśli wnioskodawca nie ma adresu do e-Doręczeń, wypełnia część 10.1. „Utworzenie/aktualizacja adresu do e-Doręczeń u publicznego dostawcy” – podaje adres e-mail i akceptuje regulamin publicznego dostawcy. W części 10.1.1. może wyznaczyć administratora skrzynki, podając jego imię, nazwisko, PESEL (a gdy go nie ma – identyfikator europejski) i adres e-mail. W tym samym miejscu można też wykreślić wybranego administratora lub wszystkich. Kolejnych administratorów wskazuje się w załączniku CEIDG-AD. Jeśli wnioskodawca ma już adres do e-Doręczeń u niepublicznego dostawcy, wypełnia część 10.2. – podaje oznaczenie dostawcy i swój adres do e-Doręczeń.
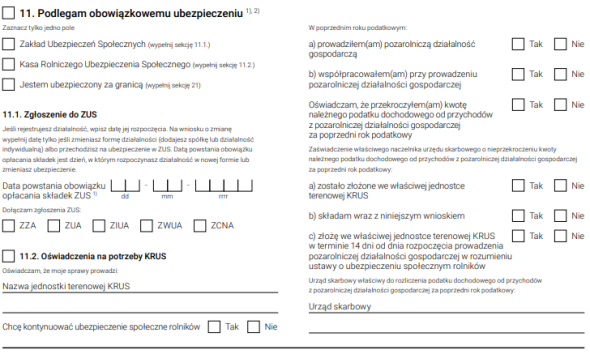
Część 11. „Podlegam obowiązkowemu ubezpieczeniu” to miejsce na wskazanie instytucji, w której przedsiębiorca będzie podlegać ubezpieczeniom. Można tu zaznaczyć ZUS (wypełnia się wtedy część 11.1.), KRUS (część 11.2.) albo opcję „Jestem ubezpieczony za granicą” – wówczas należy wypełnić część 21.
W 11.1 „Zgłoszenie do ZUS” dane wprowadza wnioskodawca, który będzie podlegać ubezpieczeniom w Zakładzie Ubezpieczeń Społecznych. Należy wskazać datę powstania obowiązku opłacania składek ZUS. Dla nowego przedsiębiorcy jest to data tożsama z terminem rozpoczęcia działalności gospodarczej, tym samym składając formularz CEIDG-1, podatnik automatycznie zostaje zgłoszony do ZUS-u jako płatnik składek.
W części 11.1. można też zaznaczyć zgłoszenia ZUS dołączane do wniosku: ZZA, ZUA, ZIUA, ZWUA lub ZCNA (np. zgłoszenie członków rodziny do ubezpieczenia zdrowotnego). Zostaną one przekazane do ZUS razem z danymi z CEIDG.
- wybierz formularz ZUS ZUA, jeśli jako przedsiębiorca zgłaszasz siebie do ubezpieczenia społecznego i zdrowotnego,
- wybierz formularz ZUS ZZA, jeśli jako przedsiębiorca zgłaszasz się do ubezpieczenia zdrowotnego
- dokumenty rejestracyjne można złożyć razem z wnioskiem CEIDG-1 lub odrębnie w terminie 7 dni od daty rozpoczęcia działalności gospodarczej.
Natomiast w przypadku gdy osoba zakładająca firmę posiada inny tytuł do ubezpieczeń społecznych, powinna sama ustalić rodzaj ubezpieczeń, do których dokonuje zgłoszenia. Ewentualne informacje w tej kwestii podatnik może uzyskać, zgłaszając się do placówki ZUS-u.
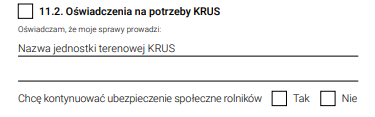
Z kolei część 11.2 „Oświadczenia na potrzeby KRUS” wypełnia wnioskodawca, gdy zakłada pozarolniczą działalność gospodarczą, który jest jednocześnie rolnikiem i zamierza nadal podlegać ubezpieczeniu społecznemu w ramach Kasy Rolniczego Ubezpieczenia Społecznego (KRUS). Rolnik wskazuje w niej jednostkę terenową KRUS, która prowadzi jego sprawy, oraz składa oświadczenia dotyczące poprzedniego roku podatkowego – czy prowadził pozarolniczą działalność gospodarczą lub współpracował przy jej prowadzeniu i czy przekroczył limit należnego podatku dochodowego z tej działalności. Informuje też, czy zaświadczenie naczelnika urzędu skarbowego o nieprzekroczeniu tego limitu zostało już złożone w KRUS, jest dołączone do wniosku, czy zostanie złożone w ciągu 14 dni od rozpoczęcia działalności.
Dalsze części 12–14 wniosku nie odnoszą się do nowych przedsiębiorców. Informacje o nich zostaną zamieszczone w podrozdziałach dotyczących zawieszania, wznawiania i wykreślania działalności gospodarczej.
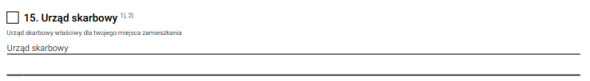
W części 15. „Urząd skarbowy” wnioskodawca podaje informacje o naczelniku urzędu skarbowego odpowiedniego dla danego przedsiębiorcy. Jest to urząd skarbowy właściwy dla miejsca zamieszkania wnioskodawcy. Co do zasady to ten urząd jest właściwy dla przedsiębiorcy prowadzącego jednoosobową działalność zarówno w sprawach PIT, jak i VAT, choć zdarzają się od tego wyjątki.
Warto w tym miejscu wspomnieć, że wniosek CEIDG-1 nie daje przedsiębiorcy prawa do odliczeń w zakresie podatku VAT. Aby zostać czynnym podatnikiem VAT, właściciel firmy musi złożyć zgłoszenie rejestracyjne VAT-R do właściwego urzędu skarbowego jeszcze przed dokonaniem pierwszej opodatkowanej podatkiem od towarów i usług czynności gospodarczej. Zgłoszenie można złożyć elektronicznie lub w urzędzie.
Zgłoszenie VAT-R można też dołączyć do wniosku CEIDG-1, wówczas w części 25. w poz. „Inne” należy wskazać, że do wniosku dołączane jest zgłoszenie VAT-R.
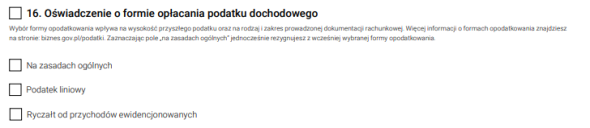
Przy części 16. „Oświadczenie o formie opłacania podatku dochodowego” warto zatrzymać się na dłużej, bowiem w tym miejscu podatnik deklaruje formę opodatkowania swojej działalności podatkiem dochodowym. Do wyboru są trzy rodzaje:
opodatkowanie na zasadach ogólnych – jest to podstawowa forma opodatkowania, w której wysokość podatku zależy od wysokości dochodu (przychód – koszty) zgodnie ze skalą podatkową; daje dostęp do największej liczby ulg, m.in. ulgi na dzieci i wspólnego rozliczenia z małżonkiem; decydując się na ten sposób, podatnik może skorzystać z tzw. kwoty zmniejszającej podatek;
opodatkowanie podatkiem liniowym – w tej formie kwota podatku również zależna jest od wysokości dochodu, jednakże występuje tu jedna stała stawka 19%; opodatkowania liniowego nie może wybrać przedsiębiorca, który w ramach działalności uzyskuje przychód z usług wykonywanych na rzecz byłego lub aktualnego pracodawcy, jeśli takie usługi były lub są świadczone także z tytułu umowy o pracę – wtedy formę liniową będzie można wybrać dopiero po roku;
opodatkowanie ryczałtem od przychodów ewidencjonowanych – w tym przypadku podatek płacony jest od całego przychodu przedsiębiorcy, niepomniejszonego o koszty, zgodnie z odpowiednimi stałymi stawkami. Wysokość stawki podatku jest zależna od rodzaju prowadzonej działalności, jednakże nie każda działalność może być opodatkowana ryczałtem – regulacje w tej kwestii zawarte są w ustawie o zryczałtowanym podatku dochodowym od niektórych przychodów osiąganych przez osoby fizyczne.
Wybrana forma opodatkowania obowiązuje także w kolejnych latach, dopóki przedsiębiorca jej nie zmieni. Zmianę zgłasza się do 20. dnia miesiąca następującego po miesiącu, w którym przedsiębiorca osiągnął pierwszy przychód w danym roku, a jeśli pierwszy przychód uzyskał w grudniu – do końca roku podatkowego.
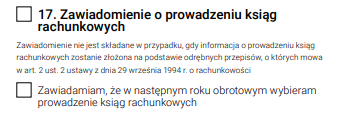
Część 17. „Zawiadomienie o prowadzeniu ksiąg rachunkowych” wypełnia przedsiębiorca, który nie ma obowiązku prowadzenia pełnej księgowości, ale dobrowolnie wybiera ją od następnego roku obrotowego. Obowiązek prowadzenia ksiąg rachunkowych mają m.in. osoby fizyczne, których przychody netto ze sprzedaży w poprzednim roku obrotowym wyniosły co najmniej równowartość 2,5 mln euro (w 2026 r. – 10 646 500 zł; w 2027 r. – 10 942 500 zł według kursu euro z 1 października 2026 r.), oraz pozostałe podmioty wymienione w art. 2 ust. 1 ustawy o rachunkowości. Zawiadomienia nie składa się, jeśli informacja o prowadzeniu ksiąg jest przekazywana na podstawie odrębnych przepisów, o których mowa w art. 2 ust. 2 ustawy o rachunkowości.
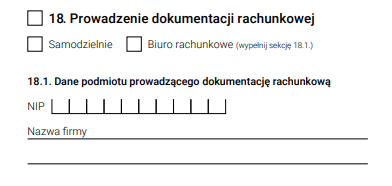
W części 18. „Prowadzenie dokumentacji rachunkowej” wnioskodawca wskazuje, czy będzie prowadził księgowość samodzielnie, czy przy pomocy biura rachunkowego.
Jeśli przedsiębiorca zdecyduje się samodzielnie prowadzić księgowość swojej firmy, zaznacza opcję „Samodzielnie”. Natomiast jeśli księgowość będzie prowadzona przez biuro rachunkowe, zaznacza się opcję „Biuro rachunkowe”, wskazując jego dane w 18.1.
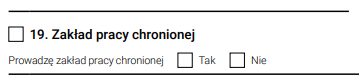
Część 19. „Zakład pracy chronionej” dotyczy szczególnej formy prowadzenia działalności. Jeśli zdarzy się, że podatnik prowadzi zakład pracy chronionej, zaznacza opcję „Tak”, w innym przypadku zaznacza „Nie”.
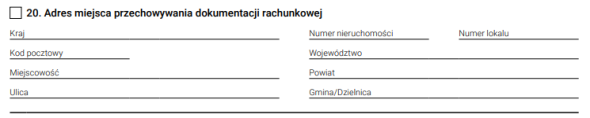
W części 20. „Adres miejsca przechowywania dokumentacji rachunkowej” wnioskodawca wskazuje, gdzie przechowywana będzie prowadzona przez niego dokumentacja rozliczeniowa – adres ten powinien być faktycznym miejscem, w którym dostępna jest do wglądu dokumentacja księgowa.
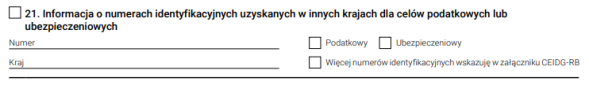
Część 21. „Informacja o numerach identyfikacyjnych uzyskanych w innych krajach dla celów podatkowych lub ubezpieczeniowych” dotyczy wyłącznie przedsiębiorców, którzy posiadają numery identyfikacyjne dla celów podatkowych lub ubezpieczeniowych uzyskane w innym kraju aniżeli Polska – wówczas należy wskazać numer identyfikacyjny, kraj oraz jego rodzaj.
W przypadku posiadania większej liczby numerów identyfikacyjnych wnioskodawca dane w tym zakresie wskazuje w załączniku CEIDG-RB, który należy dołączyć do wniosku rejestracyjnego.
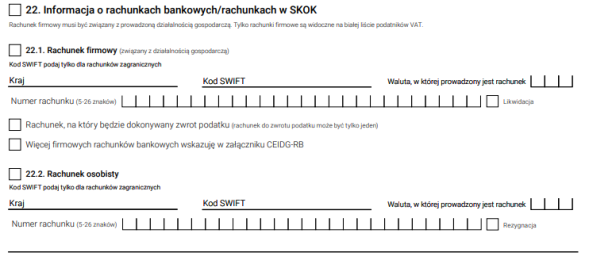
W części 22. „Informacja o rachunkach bankowych/rachunkach w SKOK” wnioskodawca wskazuje rachunki bankowe, które użytkowane będą w celach działalności gospodarczej. W przypadku posiadania rachunku firmowego dane w jego zakresie należy podać w 22.1. „Rachunek firmowy”, a dane w zakresie rachunku osobistego wykorzystywanego w działalności wskazuje się w 22.2. „Rachunek osobisty”. W części 22.1. podatnik może zaznaczyć opcję „Rachunek, na który będzie dokonywany zwrot podatku”. Jest to dobrowolne, jednak zaznaczenie tej opcji spowoduje, że np. zwrot podatku wynikający z zeznania rocznego zostanie dokonany właśnie na ten rachunek bankowy. Zarówno przy rachunku firmowym, jak i osobistym trzeba podać walutę, w której prowadzony jest rachunek. Kolejne rachunki firmowe wskazuje się w załączniku CEIDG-RB.
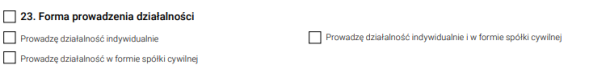
W części 23. „Forma prowadzenia działalności” wnioskodawca wskazuje formę prawną zakładanej działalności, czyli czy jest to jednoosobowa działalność prowadzona indywidualnie, spółka cywilna, czy też przedsiębiorca prowadzi jednocześnie działalność jednoosobową i jest jednocześnie wspólnikiem spółki cywilnej.
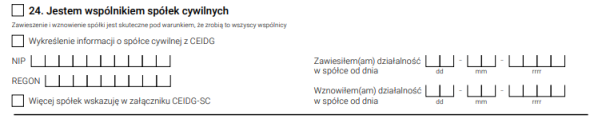
Część 24. „Jestem wspólnikiem spółek cywilnych” dotyczy wyłącznie wnioskodawców, którzy są wspólnikami spółek cywilnych i zaznaczyli tę informację w części 23. Jeśli wnioskodawca jest wspólnikiem w więcej niż jednej spółce cywilnej, dane w zakresie pozostałych wskazuje na załączniku CEIDG-SC, który należy dołączyć do zgłoszenia rejestracyjnego.
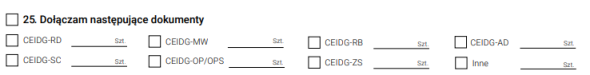
W części 25. „Dołączam następujące dokumenty” wnioskodawca wskazuje rodzaj i liczbę dołączonych załączników (CEIDG-RD, CEIDG-MW, CEIDG-RB, CEIDG-AD, CEIDG-SC, CEIDG-OP/OPS, CEIDG-ZS, inne). Na końcu wniosku wpisuje miejscowość i datę jego złożenia oraz składa podpis przedsiębiorcy lub osoby uprawnionej.
Poprawnie wypełniony, podpisany i złożony formularz CEIDG-1 wraz z załącznikami i dodatkowymi drukami otwiera przed podatnikiem nową drogę kariery – własną działalność gospodarczą.
Wpis do CEIDG przy zmianie danych
Jak wspomniano wcześniej, kontakt przedsiębiorcy z formularzem CEIDG-1 nie kończy się wraz z momentem założenia działalności. Każda zmiana danych, którą należy zgłosić do urzędu, jest dokonywana właśnie za pomocą tego druku.
Oczywiście podczas wprowadzania modyfikacji przedsiębiorca nie musi wypełniać wszystkich rubryk koniecznych dla nowego przedsiębiorcy. W takim przypadku jest tylko kilka pól, które będą obowiązkowe – niezależnie od rodzaju zmiany. Z pozostałych rubryk wypełnia się tylko te, które są potrzebne.
Podczas składania wniosku o zmianę danych w części 1. przedsiębiorca zaznacza pozycję „Wniosek o zmianę wpisu w CEIDG”. W tym samym miejscu należy także wprowadzić datę powstania zmiany.
W części 2. „Dane wnioskodawcy/ przedsiębiorcy”, dotyczącej danych osobowych, należy wprowadzić przynajmniej PESEL (a gdy go nie ma – identyfikator europejski), NIP, REGON, nazwisko i imię.
Cudzoziemcy powinni dodatkowo wypełnić części 2.1. oraz 2.2.
Kolejne obowiązkowe pole to część 6. „Dane firmy”, gdzie koniecznie trzeba uzupełnić nazwę skróconą (jeśli firma takiej nie posiada, podaje się imię i nazwisko właściciela).
Obowiązkowo wypełnia się także części 3. „Oświadczenie”, 4. „Adres zamieszkania”, 10. „Adres do e-Doręczeń” i 11. „Podlegam obowiązkowemu ubezpieczeniu”, a w części 5. – adres e-mail.
Jeśli przedsiębiorca w zgłoszeniu pierwotnym zadeklarował, że chce być ubezpieczony w ramach KRUS, powinien także zaznaczyć w części 11.2 „Chcę kontynuować ubezpieczenie społeczne rolników” opcję „Tak”.
Kolejna część, która bezwzględnie musi być wypełniona, to 15. „Urząd skarbowy” – czyli informacje dotyczące właściwego naczelnika urzędu skarbowego.
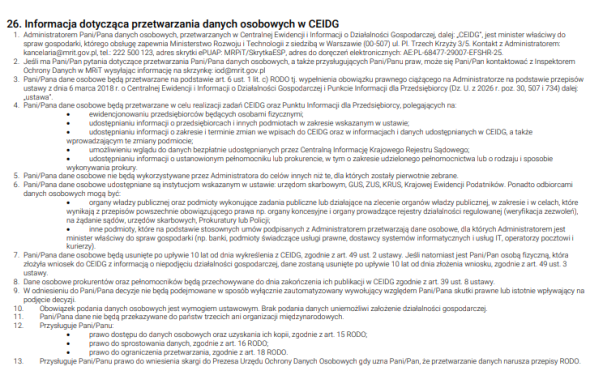
Zawsze należy także uzupełnić ostatnią część – 26. – „Informacja dotycząca przetwarzania danych osobowych w CEIDG”, wprowadzając swój podpis oraz datę i miejsce złożenia wniosku. Liczbę dołączonych załączników wskazuje się w części 25.
Podczas wprowadzania zmiany przedsiębiorca zawsze powinien zaznaczyć pole znajdujące się obok numeru rubryki, w którym modyfikacje będą wprowadzone. W przypadku sporej części rubryk przedsiębiorca jest zobowiązany do wprowadzenia zmian poprzez wypełnienie całej pozycji.
Przedsiębiorca, który chce zmienić formę opodatkowania, składa oświadczenie w części 16. – do 20. dnia miesiąca następującego po miesiącu, w którym osiągnął pierwszy przychód w danym roku (a jeśli był to grudzień – do końca roku). Zaznaczenie np. opcji „na zasadach ogólnych” oznacza rezygnację z wcześniej wybranej formy opodatkowania (jeśli była inna).
Szczególne zasady dotyczą modyfikacji pól związanych z PKD 2025 – czyli rodzajów prowadzonej działalności w części 6.1. „Rodzaje działalności gospodarczej wg PKD (5 znaków)”. Nie można w tym miejscu wykreślić przeważającego rodzaju działalności, a jedynie go zmodyfikować. W tym celu przedsiębiorca powinien zakreślić kwadracik znajdujący się w oknie „Przeważający kod PKD” i wpisać nowy kod. Przedsiębiorca, który ma jeszcze kody PKD 2007, przy każdej zmianie wpisu musi zastąpić je kodami PKD 2025.
W tym miejscu formularza można także dodawać lub usuwać kody. Wprowadzając nowe, wystarczy wpisać nowy kod, rozpoczynając od pozycji drugiej. Natomiast podczas usuwania także należy wprowadzić odpowiedni kod i zaznaczyć znajdujące się obok pole „Wykreślenie”.
Powyższe zasady stosuje się zarówno dla czynności wykonywanych w głównym miejscu prowadzenia działalności gospodarczej, jak i podczas zmiany kodów dla miejsc dodatkowych (część 9.2.).
Dane dotyczące spółek cywilnych, znajdujące się w części 24., również mogą być zmienione przy zastosowaniu wniosku CEIDG-1. Wspólnicy, korzystając w tym celu z formularza, muszą zaznaczyć pole 24., a kolejne pozycje wypełniać zgodnie z potrzebami. Zawieszenie i wznowienie działalności spółki jest skuteczne tylko wtedy, gdy zgłoszą je wszyscy wspólnicy. I tak, jeśli:
- przedsiębiorca przystępuje do spółki, jest zobowiązany do podania w tym miejscu NIP-u i REGON-u spółki, w której jest wspólnikiem;
- wykonywanie działalności w spółce zostanie zawieszone, uzupełnić należy pozycje jak powyżej (NIP oraz REGON), a także wskazać konkretną datę w polu „Zawiesiłem(am) działalność w spółce od dnia”;
- ma miejsce wznowienie działalności w spółce przez wspólników – uzupełniają pola NIP, REGON oraz datę wznowienia w polu „Wznowiłem(am) działalność w spółce od dnia”;
- przedsiębiorca przestaje być wspólnikiem albo spółka zostaje rozwiązana – wypełnić należy, tak jak we wszystkich wcześniejszych przypadkach, NIP oraz REGON oraz dodatkowo zaznacza się pole „Wykreślenie informacji o spółce cywilnej z CEIDG”.
W przypadku gdy przedsiębiorca decyduje się na wprowadzenie zmian dotyczących informacji o rachunkach bankowych (część 22.), nie ma obowiązku wypełniania ponownie całej rubryki. W takiej sytuacji należy zaznaczyć kwadrat przy odpowiedniej pozycji, a następnie uzupełnić jedynie potrzebne elementy wniosku.
Wpis CEIDG-1 podczas zawieszania działalności gospodarczej
Prowadzenie własnej działalności gospodarczej jest związane także z ryzykiem – chociaż każdy przedsiębiorca dąży do rozwoju i dobrostanu swojej firmy, nieprzewidziane wypadki losowe mogą spowodować pewne problemy. Dla takich sytuacji w przepisach została przewidziana możliwość zawieszenia działalności gospodarczej. W przypadku gdy zawieszeniu ma ulec spółka, należy pamiętać, że taką decyzję podjąć muszą wszyscy jej wspólnicy i każdy z nich musi złożyć własny wniosek CEIDG-1.
Działalność może zawiesić przedsiębiorca, który nie zatrudnia pracowników (lub wszyscy jego pracownicy przebywają na urlopie macierzyńskim, ojcowskim, rodzicielskim albo wychowawczym) – na czas nieokreślony albo określony, nie krótszy niż 30 dni.
Do zawiadomienia urzędu o zawieszeniu działalności służy także wniosek CEIDG-1. W takiej sytuacji należy zaznaczyć w części 1. „Rodzaj wniosku” opcję „Wniosek o zawieszenie działalności gospodarczej”. Datę rozpoczęcia zawieszenia podaje się w części 12.
Następnie przedsiębiorca powinien wypełnić dane w części 2. „Dane wnioskodawcy/ przedsiębiorcy” – jednakże nie wszystkie. Konieczne jest podanie PESEL (a gdy go nie ma – identyfikatora europejskiego), NIP, REGON, nazwiska i imienia.
W dalszej części 4. „Adres zamieszkania” niezbędne jest podanie informacji o miejscu zamieszkania.
Dodatkowo konieczne jest wskazanie nazwy pełnej i skróconej firmy w części 6., stałego miejsca wykonywania działalności w części 8. oraz dodatkowych adresów prowadzenia działalności w części 9.
Ponadto jeśli przedsiębiorca korzysta z ubezpieczenia w ramach KRUS, jest zobowiązany do zadeklarowania w części 11.2. chęci do dalszego korzystania z tej możliwości.
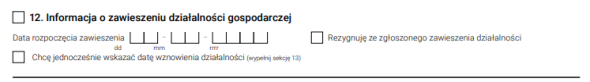
Informację o zawieszeniu działalności przedsiębiorca podaje w części 12. CEIDG-1. W tym celu należy zaznaczyć rubrykę 12. poprzez znajdujący się obok tytułu kwadrat. Następnie przedsiębiorca uzupełnia datę rozpoczęcia zawieszenia. W części 12. można też od razu zaznaczyć „Chcę jednocześnie wskazać datę wznowienia działalności” i podać ją w części 13. Jeśli przedsiębiorca rozmyśli się przed rozpoczęciem zawieszenia, zaznacza „Rezygnuję ze zgłoszonego zawieszenia działalności”.
Dodatkowo należy wskazać także informację o naczelniku urzędu skarbowego w części 15.
Przedsiębiorcy, którzy są wspólnikami spółek cywilnych, powinni także uzupełnić część 24. formularza.
CEIDG-1 wpis podczas wznawiania działalności gospodarczej
Wypełniając wniosek mający służyć zawiadomieniu o wznowieniu działalności gospodarczej, przedsiębiorca w części 1. wybiera jako rodzaj wniosku opcję „Wniosek o wznowienie działalności gospodarczej”.
Następnie w części 2. uzupełnia wybrane, konieczne dane osobowe – PESEL (a gdy go nie ma – identyfikator europejski), NIP, REGON, nazwisko i imię.
Także części 2.1. oraz 2.2. powinny być dodatkowo wypełnione, jeśli wniosek o wznowienie działalności składa cudzoziemiec.
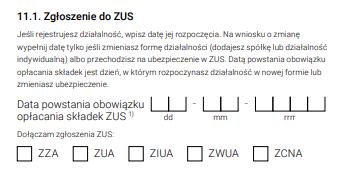
Dalsze informacje, które należy uzupełnić w formularzu, to adres zamieszkania w części 4., nazwa firmy pełna i skrócona w części 6. oraz data powstania obowiązku opłacania składek ZUS w części 11.1.
Ponadto jeśli przedsiębiorca korzysta z ubezpieczenia w ramach KRUS, jest zobowiązany do zadeklarowania w pozycji 11.2. chęci do dalszego stosowania tej możliwości.
Dodatkowo wymagane jest złożenie oświadczenia w części 3.
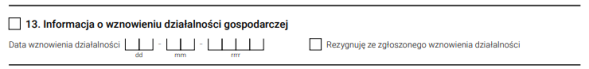
Informację o wznowieniu wykonywania działalności gospodarczej przedsiębiorca przedstawia w części 13. Należy tu zaznaczyć kwadrat obok tytułu, a następnie wprowadzić datę ponownego uruchomienia firmy. Przedsiębiorca wpisany do CEIDG może wskazać także datę wcześniejszą niż dzień złożenia wniosku. Jeśli przedsiębiorca zmieni zdanie przed wskazaną datą, zaznacza „Rezygnuję ze zgłoszonego wznowienia działalności”. Jeśli działalność została zawieszona na czas określony, wznowienie następuje z upływem tego okresu – nie trzeba wtedy składać wniosku.
Natomiast przedsiębiorcy, którzy są wspólnikami spółek cywilnych, powinni także uzupełnić część 24. formularza.
Od dnia wznowienia działalności przedsiębiorca ponownie podlega ubezpieczeniom, dlatego powinien w ciągu 7 dni zgłosić się do ZUS (formularz ZUA lub ZZA). Zgłoszenie może dołączyć do wniosku, zaznaczając je w części 11.1.
Wznowienie działalności to także przywrócenie obowiązku wpłacania zaliczek na podatek dochodowy, a w przypadku czynnych podatników VAT – także składania plików JPK_V7.
CEIDG-1 wpis podczas likwidacji działalności
Jak już wspomniano wcześniej, założenie działalności gospodarczej wiąże się z ryzykiem, że firma okaże się niedochodowa. Może zdarzyć się, że przedsiębiorca będzie zmuszony do likwidacji swojego przedsiębiorstwa.
Zlikwidować można zarówno przedsiębiorstwo funkcjonujące w pełni, jak i znajdujące się w stanie zawieszenia. W celu wyrejestrowania firmy przedsiębiorca powinien skorzystać z formularza CEIDG-1. Podczas wypełniania w części 1. należy jako rodzaj wniosku wybrać opcję „Wniosek o wykreślenie przedsiębiorcy z CEIDG”.
W kolejnym kroku przedsiębiorca podaje wybrane dane personalne w części 2. – PESEL (a gdy go nie ma – identyfikator europejski), NIP, REGON, nazwisko i imię.
Potem wnioskodawca wprowadza nazwę firmy pełną i skróconą w części 6.
Ponadto jeśli przedsiębiorca korzysta z ubezpieczenia w ramach KRUS, jest zobowiązany do wypełnienia części 11.2.
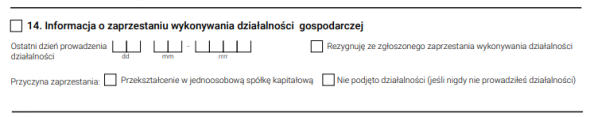
Informację o zakończeniu działalności przedsiębiorca wpisuje w części 14. „Informacja o zaprzestaniu wykonywania działalności gospodarczej” – zaznacza kwadrat obok tytułu i podaje ostatni dzień prowadzenia działalności. Może też wskazać przyczynę zaprzestania: „Przekształcenie w jednoosobową spółkę kapitałową” albo „Nie podjęto działalności” (gdy firma została zarejestrowana, ale nigdy nie działała). Jeśli przedsiębiorca zmieni zdanie, zaznacza „Rezygnuję ze zgłoszonego zaprzestania wykonywania działalności”.
Konieczne jest wskazanie informacji na temat naczelnika urzędu skarbowego w części 15.
Jak widać, stworzenie wniosku CEIDG-1 znacznie przybliżyło przedsiębiorców do wizji „jednego okienka”. Dzięki niemu uproszczona została procedura związana z zakładaniem, zawieszeniem, wznowieniem, likwidacją oraz wprowadzaniem zmian w działalności gospodarczej.
Działania na rzecz firmy ułatwia też możliwość złożenia wniosku elektronicznie – przez biznes.gov.pl, aplikację mObywatel lub bankowość elektroniczną. Forma elektroniczna staje się przy tym podstawową drogą kontaktu z CEIDG: od 1 listopada 2026 r. osoby pełnoletnie mogą złożyć wniosek o wpis do CEIDG wyłącznie online, a pozostałe wnioski (o zmianę wpisu, zawieszenie, wznowienie i wykreślenie) można składać w urzędzie gminy jeszcze do 31 października 2028 r. Od 1 listopada 2028 r. wszystkie wnioski do CEIDG będą składane wyłącznie elektronicznie.
Polecamy: