Przychody z najmu podlegają opodatkowaniu podatkiem dochodowym. Typową konsekwencją takiej sytuacji jest obowiązek zapłaty podatku z tego tytułu. Warto jednak pochylić się również nad obowiązkami formalnymi związanymi z prowadzonym najmem. Wśród podatników często pojawia się pytanie, czy zgłoszenie umowy najmu do urzędu skarbowego jest konieczne. Sprawdźmy, jak rozliczać najem w 2026 roku!
Najem jako osobne źródło przychodów w 2026 roku
Ustawa PIT zawiera obszerny katalog źródeł przychodów, w których ramach podatnicy mogą uzyskiwać określone przysporzenia majątkowe.
W art. 10 ust. 1 pkt 6 ustawy o PIT czytamy, że źródłem przychodu jest najem, podnajem, dzierżawa, poddzierżawa oraz inne umowy o podobnym charakterze, w tym również dzierżawa, poddzierżawa działów specjalnych produkcji rolnej oraz gospodarstwa rolnego lub jego składników na cele nierolnicze albo na prowadzenie działów specjalnych produkcji rolnej, z wyjątkiem składników majątku związanych z działalnością gospodarczą.
Przechodząc natomiast do kwestii formy opodatkowania, wskażmy, że na podstawie art. 9a ust. 6 ustawy o PIT dochody osiągane przez podatników ze źródła, o którym mowa w art. 10 ust. 1 pkt 6, są opodatkowane w formie ryczałtu od przychodów ewidencjonowanych, na zasadach określonych w ustawie o zryczałtowanym podatku dochodowym.
W zakresie obowiązków podatkowych należy pamiętać, że zarówno w przypadku najmu prowadzonego w ramach działalności gospodarczej, jak i najmu prywatnego podatek rozlicza się w trakcie roku. W zależności od stosowanej formy opodatkowania oraz spełnienia ustawowych warunków wpłaty dokonywane są miesięcznie lub kwartalnie. W przypadku najmu prywatnego podatnik wpłaca ryczałt od przychodów ewidencjonowanych, a po zakończeniu roku składa zeznanie PIT-28. Natomiast najem prowadzony w ramach działalności gospodarczej rozliczany jest zgodnie z wybraną formą opodatkowania – na formularzu PIT-28 (ryczałt), PIT-36 (skala podatkowa) lub PIT-36L (podatek liniowy).
Zgłoszenie umowy najmu do urzędu skarbowego w 2026 roku
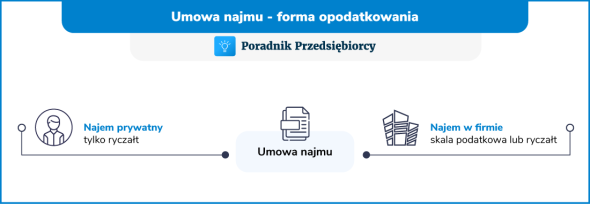
Pozostając w tematyce form opodatkowania, możemy wskazać, że ryczałt ewidencjonowany stosowany jest do najmu prywatnego z mocy prawa (od 2023 roku). Natomiast w przypadku działalności gospodarczej z mocy prawa stosowane są zasady ogólne. Jest to forma podstawowa, o ile podatnik nie wybierze innej dopuszczalnej formy opodatkowania, tj. podatku liniowego lub ryczałtu ewidencjonowanego.
Otóż, jak podaje art. 9 ust. 1 ustawy o zryczałtowanym podatku, pisemne oświadczenie o wyborze opodatkowania przychodów z pozarolniczej działalności gospodarczej w formie ryczałtu od przychodów ewidencjonowanych na dany rok podatkowy podatnik składa naczelnikowi urzędu skarbowego właściwemu według miejsca zamieszkania podatnika, a w przypadku przedsiębiorstwa w spadku – według ostatniego miejsca zamieszkania zmarłego przedsiębiorcy, do 20. dnia miesiąca następującego po miesiącu, w którym osiągnął pierwszy przychód z tego tytułu w roku podatkowym albo do końca roku podatkowego, jeżeli pierwszy taki przychód osiągnął w grudniu roku podatkowego.
Należy jednak odróżnić najem prywatny od najmu prowadzonego w ramach działalności gospodarczej. W przypadku najmu prywatnego opodatkowanie ryczałtem następuje z mocy prawa i nie wymaga składania oświadczenia o wyborze tej formy opodatkowania. Natomiast przedsiębiorca, który wybiera ryczałt od przychodów ewidencjonowanych, powinien zgłosić ten wybór w ustawowym terminie, np. za pośrednictwem CEIDG. Sama wpłata podatku nie zastępuje wymaganego oświadczenia o wyborze ryczałtu w działalności gospodarczej.
Zwróćmy zatem uwagę, że ani przepisy ustawy PIT dotyczące zasad ogólnych, ani też przepisy ustawy o ryczałcie ewidencjonowanym nie zawierają unormowań, które stawiałyby wymóg zgłaszania do urzędu skarbowego umowy najmu.
Forma umowy najmu
W tym miejscu warto również sięgnąć do regulacji prawa cywilnego odnoszących się do samej umowy najmu. Otóż, jak podaje art. 659 kc, przez umowę najmu wynajmujący zobowiązuje się oddać najemcy rzecz do używania przez czas oznaczony lub nieoznaczony, a najemca zobowiązuje się płacić wynajmującemu umówiony czynsz.
Natomiast art. 660 kc stanowi, że umowa najmu nieruchomości lub pomieszczenia na czas dłuższy niż rok powinna być zawarta na piśmie. W razie niezachowania tej formy poczytuje się umowę za zawartą na czas nieoznaczony. Podkreślenia zatem wymaga, że forma pisemna nie jest warunkiem ważności umowy najmu – umowa zawarta ustnie również jest ważna.
Zgłoszenie umowy najmu do urzędu skarbowego w sytuacjach koniecznych
Musimy jednak podkreślić, że są sytuacje, w których umowa najmu musi być zgłoszona do urzędu skarbowego. Przypadek taki dotyczy tzw. najmu okazjonalnego uregulowanego w ustawie o ochronie praw lokatorów.
Jak wskazuje zawarta tam definicja, umową najmu okazjonalnego lokalu jest umowa najmu lokalu mieszkalnego, którego właściciel będący osobą fizyczną nie prowadzi działalności gospodarczej w zakresie wynajmowania lokali, zawarta na czas oznaczony, nie dłuższy niż 10 lat.
Szczególną cechą takiej umowy jest to, że jej obowiązkowym elementem jest oświadczenie najemcy w formie aktu notarialnego, w którym poddał się on egzekucji i zobowiązał się do opróżnienia i wydania lokalu używanego na podstawie umowy najmu okazjonalnego w terminie wskazanym w żądaniu złożonym przez właściciela. Takie oświadczenie zabezpiecza interesy właściciela i chroni go przed nieuczciwymi najemcami, którzy nie chcą opuścić lokalu w przypadku zakończenia umowy najmu. Ponadto do umowy najmu okazjonalnego załącza się wskazanie przez najemcę innego lokalu, w którym będzie mógł zamieszkać w przypadku wykonania egzekucji obowiązku opróżnienia lokalu, oraz oświadczenie właściciela tego lokalu lub osoby posiadającej do niego tytuł prawny o wyrażeniu zgody na zamieszkanie w nim najemcy i osób z nim zamieszkujących.
W świetle art. 19b ww. ustawy właściciel zgłasza zawarcie umowy najmu okazjonalnego lokalu naczelnikowi urzędu skarbowego właściwemu ze względu na miejsce zamieszkania właściciela w terminie 14 dni od dnia rozpoczęcia najmu. Na żądanie najemcy właściciel ma obowiązek przedstawić potwierdzenie zgłoszenia.
Za datę rozpoczęcia wynajmu należy przyjąć oddanie najemcy nieruchomości do używania, a więc datę wydania lokalu. Niekoniecznie zatem musi to być dzień podpisania umowy najmu, ponieważ strony mogą ustalić, że wydanie lokalu nastąpi w późniejszym terminie.
Przykład 1.
Strony zawarły 1 czerwca 2026 r. umowę najmu okazjonalnego. Z uwagi na konieczność opróżnienia lokalu w umowie zawarto zapis, zgodnie z którym lokal zostanie wydany i udostępniony najemcy 1 lipca 2026 r. Do kiedy należy zgłosić umowę najmu okazjonalnego w urzędzie skarbowym?
Najem rozpoczyna się z dniem wydania lokalu, czyli 1 lipca 2026 r. Dnia tego nie wlicza się do terminu, dlatego 14-dniowy termin biegnie od 2 lipca i kończy się 15 lipca 2026 r. W rezultacie zgłoszenie umowy najmu okazjonalnego do naczelnika urzędu skarbowego powinno nastąpić najpóźniej 15 lipca 2026 r.
Natomiast w przypadku niedopełnienia obowiązku zgłoszenia umowy do urzędu skarbowego nie stosuje się art. 19c i 19d ustawy o ochronie praw lokatorów, czyli przepisów dotyczących opłat pobieranych przez właściciela i podwyższania czynszu oraz wygaśnięcia i rozwiązania umowy najmu okazjonalnego i opróżnienia lokalu w trybie przewidzianym dla tej umowy.
Dodatkowo, w przepisach nie ma zapisu, który nakłada na właściciela konieczność dokonywania zgłoszenia do naczelnika urzędu skarbowego okoliczności rozwiązania czy też wygaśnięcia umowy najmu okazjonalnego. Obowiązek ten dotyczy wyłącznie sytuacji jej zawarcia.
Często zadawane pytania dotyczące zgłoszenia umowy najmu do Urzędu Skarbowego
Czy muszę zgłaszać umowę najmu lokalu do Urzędu Skarbowego?
Do kiedy należy dokonać zgłoszenia najmu okazjonalnego?
Jakie są konsekwencje braku zgłoszenia umowy najmu okazjonalnego do urzędu skarbowego?