Przedsiębiorca, który posiada w swojej firmie środki trwałe, powinien być w stanie określić charakter nakładów na nie poniesionych. Zadanie to polega na rozróżnieniu, czy dany wydatek dotyczył remontu, czy modernizacji środka trwałego. Od tego rozróżnienia zależy sposób zaliczenia wydatku do kosztów uzyskania przychodów. Wydatek na remont jest kosztem bezpośrednim, a wydatek na modernizację – co do zasady – zwiększa wartość początkową środka trwałego i trafia do kosztów przez odpisy amortyzacyjne. Remont a modernizacja środka trwałego – jakie są między nimi różnice?
Remont środka trwałego
Zgodnie z ustawą z dnia 7 lipca 1994 r. Prawo budowlane, a dokładniej z jej art. 3 pkt 8 remont to wykonywanie w istniejącym obiekcie budowlanym robót budowlanych polegających na odtworzeniu stanu pierwotnego, a niestanowiących bieżącej konserwacji, przy czym dopuszcza się stosowanie wyrobów budowlanych innych niż użyto w stanie pierwotnym. Ustawa o PIT nie definiuje remontu, dlatego w praktyce podatkowej stosuje się tę definicję także do środków trwałych innych niż budynki i budowle. Za remont środka trwałego uznaje się więc nakłady na odtworzenie jego stanu pierwotnego i podtrzymanie wartości użytkowej, np. naprawę albo wymianę zużytych elementów, o ile nie zmienia to charakteru ani funkcji środka trwałego.
Konserwacja środka trwałego
Prawo budowlane odróżnia remont od bieżącej konserwacji, ale w podatku dochodowym skutek jest taki sam jak przy remoncie – wydatki na konserwację są kosztem bezpośrednim. Konserwacja to działania, które mają na celu zachowanie i zabezpieczenie należytego stanu technicznego, czyli stanu pierwotnego, zapobieganie zniszczeniu oraz umożliwienie korzystania z danego środka trwałego zgodnie z jego przeznaczeniem, nie powodując zmiany jego zastosowania czy funkcji.
Modernizacja środka trwałego
Zgodnie z art. 22g ust. 17 ustawy o PIT środki trwałe uważa się za ulepszone, gdy łącznie:
- poniesiono wydatki na ich przebudowę, rozbudowę, rekonstrukcję, adaptację lub modernizację,
- suma wydatków poniesionych na przebudowę, rozbudowę, rekonstrukcję, adaptację lub modernizację danego środka trwałego w roku podatkowym przekracza 10 000 zł,
- poniesione wydatki powodują wzrost wartości użytkowej w stosunku do wartości z dnia przyjęcia środków trwałych do używania, mierzonej w szczególności okresem używania, zdolnością wytwórczą, jakością produktów uzyskiwanych za pomocą ulepszonych środków trwałych i kosztami ich eksploatacji.
Wartość początkową powiększa się wtedy o sumę wydatków na ulepszenie, w tym o wydatki na części składowe lub peryferyjne o jednostkowej cenie nabycia powyżej 10 000 zł.
Modernizacja środka trwałego to jego ulepszenie polegające na unowocześnieniu, poprawie stanu i zmianie cech albo na przystosowaniu go do zmiany przeznaczenia i pełnionej funkcji. Efektem ulepszenia jest zwiększenie wartości użytkowej składnika majątku.
W praktyce za modernizację uznaje się wydatki poniesione w celu podniesienia standardu składnika majątku, poprawy jego funkcjonalności, rozbudowy (powiększenia w przypadku budynków) albo zmiany jego cech i właściwości, np. przez adaptację do pełnienia nowej funkcji. W efekcie rośnie wartość użytkowa środka trwałego.
Przykład 1.
Przykładami modernizacji środka trwałego są: założenie klimatyzacji w pomieszczeniach, zamontowanie windy w budynku, w którym wcześniej jej nie było, czy przekształcenie pomieszczenia biurowego w restaurację.
Remont a modernizacja – kiedy?
Zgodnie z wyżej przytoczonymi definicjami wydatki związane z zachowaniem pierwotnego stanu składnika majątku kwalifikowane będą jako remont, natomiast te zmieniające stan pierwotny środka trwałego, unowocześniające, zmieniające jego funkcje, cechy czy zastosowanie będą uznawane za modernizację (ulepszenie).
Od tej kwalifikacji zależy, czy wydatek trafi do kosztów uzyskania przychodów od razu, czy przez odpisy amortyzacyjne.
Każdorazowo przed zakwalifikowaniem określonych wydatków jako remont czy jako modernizację danego środka trwałego należy szczegółowo przeanalizować zakres wykonanych robót oraz innych czynności w porównaniu do stanu przed dokonaniem nakładów.
Remont a modernizacja – co podlega amortyzacji?
Wydatki zakwalifikowane jako poniesione na remont środka trwałego podlegają bezpośredniemu zaliczeniu do kosztów uzyskania przychodów w momencie ich poniesienia.
Wydatki zakwalifikowane jako poniesione na modernizację środka trwałego nie będą zaliczane bezpośrednio w koszty. Będą zwiększały wartość początkową danego składnika majątku, a ich zaliczenie do kosztów nastąpi przez odpisy amortyzacyjne naliczane od zwiększonej wartości początkowej, począwszy od miesiąca następującego po miesiącu zakończenia ulepszenia.
Jeśli suma wydatków na modernizację danego środka trwałego w roku podatkowym nie przekroczy 10 000 zł, środek trwały nie jest uznawany za ulepszony, a wydatki są kosztem bezpośrednim.
Podsumowując, jedynie wydatki poniesione na modernizację danego środka trwałego, w łącznej kwocie w roku podatkowym przekraczającej 10 000 zł, będą zwiększały wartość początkową środka trwałego i tym samym będą podlegały amortyzacji. Pozostałe wydatki na modernizację w kwocie nieprzekraczającej w danym roku podatkowym 10 000 zł bądź te kwalifikowane jako remont czy konserwacja, będą zaliczane bezpośrednio do kosztów uzyskania przychodów i nie będą powodowały zwiększenia wartości początkowej środka trwałego.
Księgowanie faktury za modernizację środka trwałego w systemie wFirma.pl
Aby zaksięgować w systemie wFirma.pl fakturę za modernizację środka trwałego, należy wejść w zakładkę WYDATKI » KSIĘGOWANIE » ZAKSIĘGOWANE » DODAJ » FAKTURA VAT/ FAKTURA (BEZ VAT), a następnie w oknie szuflady jako rodzaj wydatku wskazać ULEPSZENIE ŚRODKA TRWAŁEGO. Następnie poniżej z listy środków trwałych należy wskazać ten, którego ulepszenie dotyczy.
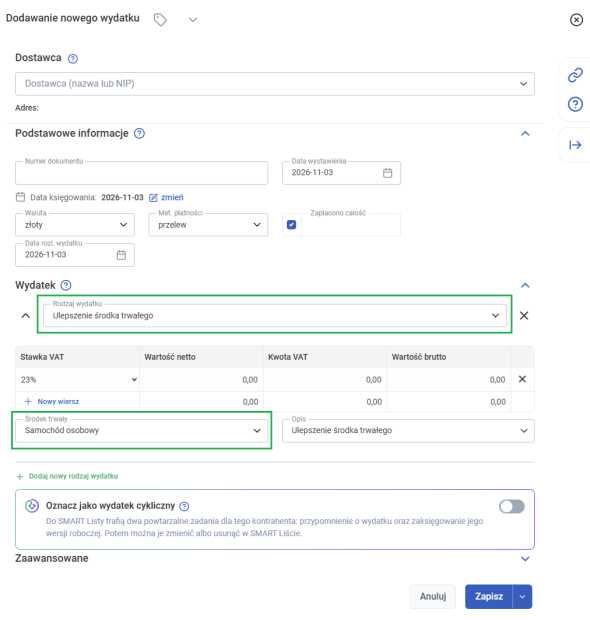
Dzięki takiej ewidencji, wprowadzona faktura zwiększy wartość środka trwałego, co przełoży się na wyższe odpisy amortyzacyjne.
Polecamy: