Sprzedaję towar klientowi z USA. Nie posiada on firmy, jest osobą fizyczną. Jaką stawkę VAT powinnam w tym przypadku zastosować? Jak rozliczyć sprzedaż na rzecz osób fizycznych spoza Unii Europejskiej?
Jolanta, Szczecinek
Dokonując sprzedaży na rzecz osób fizycznych spoza Unii Europejskiej możliwe jest opodatkowanie transakcji stawką 0%, stosowaną przy standardowym eksporcie towarów do krajów trzecich, czyli poza terytorium Unii Europejskiej. Należy jednak pamiętać, że aby było możliwe zastosowanie takiej stawki VAT, konieczne jest posiadanie dokumentów potwierdzających wywóz towaru jeszcze przed upływem terminu złożenia deklaracji podatkowej za dany okres rozliczeniowy. Szczegóły rozliczenia zostały omówione poniżej.
Jakie dokumenty potwierdzają wywóz towaru?
Ustawa o VAT nie wskazuje zamkniętego katalogu dokumentów, jakie mogą potwierdzać wywóz. Jednak w art. 41 ust. 6a wskazany został przykładowy katalog takich dokumentów, do którego należy:
- dokument w postaci elektronicznej otrzymany z systemu teleinformatycznego służącego do obsługi zgłoszeń wywozowych albo potwierdzony przez właściwy organ celny wydruk tego dokumentu,
- dokument w postaci elektronicznej pochodzący z systemu teleinformatycznego służącego do obsługi zgłoszeń wywozowych, otrzymany poza tym systemem, jeżeli zapewniona jest jego autentyczność,
- zgłoszenie wywozowe w formie papierowej złożone poza systemem teleinformatycznym służącym do obsługi zgłoszeń wywozowych albo jego kopia potwierdzona przez właściwy organ celny (SAD).
Ze względu na to, że jest to otwarty katalog, a ustawa wskazuje tylko przykłady, podatnicy mają prawo do dokumentowania eksportu towarów również za pomocą innych dowodów, jeżeli te wskazane w ustawie nie mogą zostać uzyskane. Ważne jest, aby potwierdzały wywóz towaru poza UE i jednocześnie określały rodzaj towaru. W praktyce od 31 października 2024 r. podstawowym urzędowym dokumentem potwierdzającym wywóz jest komunikat CC599C, który zastąpił wcześniej stosowany komunikat IE599.
Sprzedaż na rzecz osób fizycznych spoza Unii Europejskiej - rozliczenie
Jeżeli warunek posiadania powyższej dokumentacji został spełniony, podatnik ma możliwość zastosowania stawki 0% VAT. Jeżeli podatnik nie otrzymał dokumentu potwierdzającego wywóz przed upływem terminu do złożenia pliku JPK_V7 za dany okres rozliczeniowy, może - pod warunkiem posiadania dokumentu celnego potwierdzającego objęcie towaru procedurą wywozu (art. 41 ust. 8 ustawy o VAT) - nie wykazywać tej dostawy w tym okresie, lecz rozliczyć ją w następnym okresie rozliczeniowym, stosując stawkę 0%, jeżeli przed upływem terminu do złożenia JPK_V7 za ten kolejny okres otrzyma dokument potwierdzający wywóz (np. CC599C).
W przypadku gdy podatnik nie otrzyma dokumentu wywozowego również przed upływem terminu do złożenia JPK_V7 za ten kolejny okres, ma obowiązek wykazać tę transakcję ze stawką właściwą dla dostawy krajowej (zazwyczaj 23%). Otrzymanie dokumentu w późniejszym terminie uprawnia podatnika do dokonania korekty i zastosowania stawki 0% w rozliczeniu za okres, w którym dokument ten został otrzymany (art. 41 ust. 9 ustawy o VAT).
Sprzedaż na rzecz osób fizycznych spoza Unii Europejskiej w systemie wFirma.pl
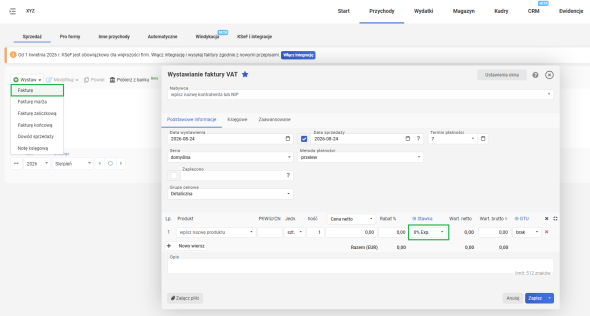
Podatnik aby w systemie wFirma.pl wystawić fakturę eksportową wystarczy, że przejdzie do zakładki PRZYCHODY » SPRZEDAŻ » WYSTAW » FAKTURĘ. Wprowadzając dane nabywcy w polu, gdzie domyślnie ustawiony jest NIP, trzeba wybrać z listy opcję INNY (w przypadku sprzedaży na rzecz firmy) lub BRAK (w przypadku sprzedaży na rzecz osoby prywatnej). Jako stawkę VAT należy wybrać z listy opcję 0% EXP. (jeśli spełniony będzie wymóg dowodowy).
Polecamy: