Samochód firmowy to składnik majątku używany przez większość przedsiębiorców do prowadzenia biznesu. Przykładowym zastosowaniem pojazdu na co dzień jest dojazd do biura, kontrahentów, przewóz towarów i materiałów oraz innych zakupów wykorzystywanych w firmie. Osoby, które zdecydowały się wprowadzić samochód do ewidencji środków trwałych, przy sprzedaży muszą pamiętać o tym, że stanowi on składnik majątku firmowego. W związku z powyższym konieczne jest odprowadzenie od transakcji sprzedaży podatku dochodowego. Czy sprzedaż samochodu firmowego również objęta jest podatkiem VAT? Sprawdźmy!
Sprzedaż samochodu firmowego a podatek dochodowy
Pojazd wprowadzony do ewidencji środków trwałych i użytkowany w działalności z jednej strony pozwala przedsiębiorcy obniżyć podatek dochodowy do zapłaty poprzez:
- dokonywane odpisy amortyzacyjne, czyli stopniowe ujmowanie w kosztach firmowych wartości początkowej pojazdu – ceny nabycia, kosztu wytworzenia albo wartości ustalonej w inny sposób;
- zaliczenie wydatków na paliwo i eksploatację pojazdu do kosztów uzyskania przychodów.
Z drugiej jednak strony sprzedaż samochodu firmowego implikuje konieczność wykazania przychodu z tego tytułu, podlegającego opodatkowaniu stawką podatku odpowiednią dla stosowanej przez przedsiębiorcę formy rozliczenia działalności.
Wartość netto transakcji sprzedaży samochodu firmowego stanowi przychód z działalności gospodarczej, który należy wykazać w kolumnie 10 KPiR jako pozostałe przychody (numeracja zgodna z nowym wzorem PKPiR obowiązującym od 2026 roku).
Co do zasady nie ma możliwości uniknięcia wykazania przychodu z działalności przy sprzedaży samochodu firmowego. Jedyną opcją jest wyprowadzenie pojazdu z majątku firmowego i przekazanie na cele prywatne (można to zrobić na podstawie odpowiedniego oświadczenia), jednak po wycofaniu pojazdu z działalności trzeba odczekać aż 6 lat, aby transakcja sprzedaży nie powodowała powstania przychodu z tytułu prowadzonej działalności.
Jak widzimy, uniknięcie zapłaty podatku dochodowego z tytułu sprzedaży samochodu firmowego jest możliwe wyłącznie w przypadku długoterminowego planowania transakcji zbycia pojazdu, na co nie zawsze możemy sobie pozwolić.
Sprzedaż samochodu firmowego a VAT
Przepisy obligują każdego czynnego podatnika VAT sprzedającego pojazd stanowiący środek trwały w działalności, do opodatkowania transakcji podatkiem VAT. Przy sprzedaży samochodu stosujemy podstawową, wynoszącą 23% stawkę VAT, bez względu na to, czy przy nabyciu przysługiwało całościowe, czy częściowe odliczenie VAT. Co więcej, 23% stawka VAT obowiązuje nawet wówczas, gdy w ogóle nie przysługiwało prawo do odliczenia VAT przy nabyciu samochodu ale samochód wykorzystywany był w działalności opodatkowanej.
Zwolnienie z opodatkowania podatkiem od towarów i usług transakcji sprzedaży pojazdu firmowego przysługuje na podstawie art. 43 ust. 1 pkt 2 ustawy o VAT jedynie wówczas, gdy równocześnie spełnione są dwa warunki:
- przy nabyciu pojazdu przedsiębiorca nie miał prawa do odliczenia podatku naliczonego;
- samochód używany był w działalności wyłącznie do czynności zwolnionych z podatku od towarów i usług.
Jak widzimy, nawet jeżeli osobie prowadzącej działalność gospodarczą, będącej czynnym podatnikiem VAT nie przysługiwało prawo do odliczenia podatku przy nabyciu pojazdu (np. zakup od osoby prywatnej na podstawie umowy kupna-sprzedaży), to z uwagi na to, że samochód służył do wykonywania czynności opodatkowanych, a od wydatków na paliwo i części eksploatacyjne przedsiębiorca odliczał podatek VAT, to przy jego sprzedaży co do zasady powinien opodatkować go podatkiem od towarów i usług.
W takiej sytuacji uniknięcie naliczenia podatku od towarów i usług bywa możliwe, ale wyłącznie pod ściśle określonymi warunkami. Rozwiązaniem jest wycofanie pojazdu do majątku prywatnego przed zawarciem transakcji i sprzedanie go jako osoba prywatna. Trzeba jednak pamiętać, że samo wycofanie samochodu na cele osobiste stanowi nieodpłatną dostawę towarów opodatkowaną VAT, jeżeli przy nabyciu pojazdu lub jego części składowych przedsiębiorcy przysługiwało prawo do odliczenia podatku naliczonego – w całości lub w części (art. 7 ust. 2 ustawy o VAT).
Dopuszczalna jest zatem sprzedaż samochodu firmowego bez VAT, ale tylko wtedy, gdy przy nabyciu samochodu oraz jego części składowych przedsiębiorcy nie przysługiwało prawo do odliczenia i pojazd ten został wycofany z firmy. W przeciwnym wypadku przeniesienie samochodu z majątku firmowego do prywatnego nie zwolni z obowiązku naliczenia podatku od towarów i usług – VAT wystąpi już na etapie wycofania pojazdu z działalności.
Sprzedaż samochodu firmowego a korekta VAT
Może się zdarzyć, że podatnik sprzedający pojazd firmowybędzie zobligowany do dokonania korekty VAT. Ewentualny obowiązek korekty VAT zależy od następujących czynników:
- rodzaju prowadzonej działalności,
- sposobu odliczenia podatku VAT,
- długości użytkowania pojazdu w firmie,
- wartości samochodu.
Najczęściej taka sytuacja występuje, jeśli przy nabyciu odliczone zostało 50% VAT, a sprzedaż następuje w okresie przysługującej korekty (art. 90b ustawy o VAT), liczonym od miesiąca nabycia pojazdu:
- 12 miesięcy – w przypadku pojazdów o wartości nieprzekraczającej 15 000 zł,
- 60 miesięcy – przy wartości pojazdu powyżej 15 000 zł.
Jak wystawić fakturę sprzedaży samochodu firmowego w systemie wFirma.pl?
W celu wystawienia faktury w systemie wFirma.pl w związku ze sprzedażą samochodu, który stanowi firmowy majątek należy przejść do zakładki: EWIDENCJE » ŚRODKI TRWAŁE, gdzie należy zaznaczyć samochód i z górnego menu wybrać opcję SPRZEDAŻ a następnie uzupełnić wymagane pola.
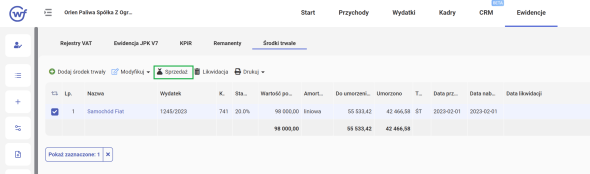
Tak wystawiona faktura zostanie zaksięgowana w rejestrze VAT sprzedaży oraz w kolumnie 10 KPiR – Pozostałe przychody. Dodatkowo niezamortyzowana wartość pojazdu zostanie automatycznie ujęta w kolumnie 15 KPiR – Pozostałe wydatki (numeracja zgodna z nowym wzorem PKPiR obowiązującym od 2026 roku – poprzednio odpowiednio kolumny 8 i 13).
Faktura dokumentująca sprzedaż środka trwałego podlega tym samym zasadom co pozostałe faktury sprzedaży – wystawia się ją w Krajowym Systemie e-Faktur. Numer identyfikujący fakturę w KSeF trafia przy tym do nowej kolumny PKPiR przewidzianej dla tego oznaczenia.
Polecamy: