Faktura jest dokumentem, który zawiera szczegółowe informacje dotyczące zawieranej transakcji, tj. informacje o stronach i przedmiocie transakcji, terminach rozliczeń itp. Faktura VAT jest szczególnym rodzajem rachunku, który jest wystawiany przez podatników podatku VAT i podlega odrębnym przepisom. Od 1 lutego 2026 r. faktury co do zasady wystawia się w Krajowym Systemie e-Faktur (KSeF) jako faktury ustrukturyzowane, co ma wpływ również na sposób prezentowania i korygowania danych na fakturze. W artykule wyjaśniamy, jakie elementy faktury VAT są obowiązkowe oraz kiedy podatnik jest uprawniony do wystawiania faktury uproszczonej.
Kto jest upoważniony do wystawienia faktury?
Upoważnionymi do wystawiania faktur są:
- zarejestrowany podatnik VAT czynny,
- osoba fizyczna prowadząca działalność gospodarczą przy dokonywaniu wewnątrzwspólnotowej dostawy nowych środków transportu,
- podatnik zwolniony z VAT bez względu na to czy dokonał w urzędzie skarbowym rejestracji na druku VAT-R czy też nie.
Obowiązkowe elementy faktury VAT
Zgodnie z art. 106e ust. 1 ustawy o podatku od towarów i usług faktura powinna zawierać co najmniej:
- datę wystawienia,
- kolejny numer nadany w ramach jednej lub więcej serii, który w sposób jednoznaczny ją identyfikuje,
- imiona i nazwiska lub nazwę podatnika i nabywcy towarów lub usług oraz ich adresy,
- numer, za pomocą którego podatnik jest zidentyfikowany na potrzeby podatku,
- numer, za pomocą którego nabywca towarów lub usług jest zidentyfikowany na potrzeby podatku lub podatku od wartości dodanej, pod którym otrzymał on towary lub usługi,
- datę dokonania lub zakończenia dostawy towarów albo wykonania usługi bądź datę otrzymania zapłaty, jeżeli nastąpiła ona przed sprzedażą, o ile taka data jest określona i różni się od daty wystawienia faktury,
- nazwę (rodzaj) towaru lub usługi,
- miarę i ilość (liczbę) dostarczonych towarów lub zakres wykonanych usług,
- cenę jednostkową towaru lub usługi bez kwoty podatku (cenę jednostkową netto),
- kwoty wszelkich opustów lub obniżek cen, w tym w formie rabatu z tytułu wcześniejszej zapłaty, o ile nie zostały one uwzględnione w cenie jednostkowej netto,
- wartość dostarczonych towarów lub wykonanych usług, objętych transakcją bez kwoty podatku (wartość sprzedaży netto),
- stawkę podatku,
- sumę wartości sprzedaży netto z podziałem na sprzedaż objętą poszczególnymi stawkami podatku i sprzedaż zwolnioną od podatku,
- kwotę podatku od sumy wartości sprzedaży netto z podziałem na kwoty dotyczące poszczególnych stawek podatku,
- kwotę należności ogółem.
Obowiązkowe elementy na fakturze korygującej
Dane, jakie powinna zawierać faktura korygująca, określa art. 106j ust. 2 ustawy. Są to:
- numer kolejny oraz data jej wystawienia;
- numer identyfikujący w Krajowym Systemie e-Faktur fakturę, której dotyczy faktura korygująca – jeżeli korygowanej fakturze nadano taki numer;
- dane zawarte w fakturze, której dotyczy faktura korygująca:
- określone w art. 106e ust. 1 pkt 1–5:
- data wystawienia,
- numer faktury w ramach stosowanej serii numeracji,
- imiona i nazwiska lub nazwy oraz adresy nabywcy i sprzedawcy,
- numer, za pomocą którego podatnik jest zidentyfikowany na potrzeby podatku (zazwyczaj jest to numer NIP),
- numer, za pomocą którego nabywca towarów lub usług jest zidentyfikowany na potrzeby podatku lub podatku od wartości dodanej, pod którym otrzymał on towary lub usługi;
- nazwę (rodzaj) towaru lub usługi objętych korektą;
- jeżeli korekta wpływa na zmianę podstawy opodatkowania lub kwoty podatku należnego – odpowiednio kwota korekty podstawy opodatkowania lub kwota korekty podatku należnego z podziałem na kwoty dotyczące poszczególnych stawek podatku i sprzedaży zwolnionej;
- w przypadkach, w których zmiana nie ma wpływu na podstawę opodatkowania – prawidłowa treść korygowanych pozycji.
Elementami, które zwyczajowo przyjęło się wykazywać na fakturze (lecz nie są obowiązkowe) są również:
- wyrazy "FAKTURA KORYGUJĄCA" albo "KOREKTA";
- przyczynę korekty.
Ponadto w przypadku gdy podatnik udziela opustu lub obniżki ceny, może wystawić fakturę korygującą dotyczącą dostaw towarów lub świadczenia usług na rzecz jednego odbiorcy w danym okresie. Taka faktura korygująca:
- zawiera dodatkowo wskazanie okresu, do którego odnoszą się udzielany opust lub udzielana obniżka;
- może nie zawierać nazwy (rodzaju) towaru lub usługi objętych korektą - w przypadku gdy korekta dotyczy wszystkich dostaw towarów i świadczonych usług.
Faktura imienna
W przypadku sprzedaży towarów czy usług na rzecz firm wystawianie faktur jest co do zasady obowiązkowe. Wyjątkiem jest sprzedaż zwolniona z VAT – wtedy fakturę wystawia się na żądanie nabywcy. Inaczej wygląda sytuacja w przypadku sprzedaży na rzecz osób prywatnych nieprowadzących działalności gospodarczej. Na prośbę klienta podatnik ma obowiązek wystawić fakturę, jeżeli żądanie zostało zgłoszone w terminie 3 miesięcy od końca miesiąca, w którym dokonano dostawy towaru lub wykonano usługę bądź otrzymano całość lub część zapłaty. Nie zostanie na niej zamieszczony numer identyfikacji podatkowej nabywcy. Faktur na rzecz osób fizycznych nieprowadzących działalności gospodarczej nie trzeba wystawiać w KSeF, choć podatnik może to zrobić.
Dodatkowe elementy faktury VAT
Zgodnie z art. 106e ust. 1–3 ustawy o VAT faktury powinny również zawierać – jeżeli zachodzą wskazane w tych przepisach okoliczności – m.in. następujące oznaczenia:
- metoda kasowa – w odniesieniu do małych podatników, którzy wybrali metodę kasową rozliczania podatku od towarów i usług,
- samofakturowanie - w przypadku gdy nabywca towaru w imieniu sprzedawcy wystawia fakturę,
- odwrotne obciążenie – w przypadku dostawy towarów lub świadczenia usług, dla których obowiązanym do rozliczenia podatku od wartości dodanej lub podatku o podobnym charakterze jest nabywca (np. usług świadczonych na rzecz podatnika z innego państwa UE),
- mechanizm podzielonej płatności (split payment) - w przypadku faktury, w której kwota należności ogółem przekracza 15 000 zł lub jej równowartość, obejmującej dostawę na rzecz podatnika towarów lub świadczenie usług wymienionych w załączniku nr 15 do ustawy o VAT,
- procedura marży dla biur podróży - w przypadku świadczenia usług turystycznych, gdzie podstawę opodatkowania stanowi kwota marży,
- procedura marży - towary używane / procedura marży - przedmioty kolekcjonerskie i antyki / procedura marży - dzieła sztuki - w przypadku towarów używanych, przedmiotów kolekcjonerskich, antyków oraz dzieł sztuki, dla których podstawę opodatkowania stanowi kwota marży.
Niezwykle istotnym w tym zakresie zapisem jest art. 106e ust. 1 pkt 19, odnoszący się bezpośrednio do podatników zwolnionych. Zgodnie z nim, przez przedsiębiorców wystawiających fakturę powinna zostać umieszczona informacja o podstawie zwolnienia z VAT. Ustawa wskazuje na kilka możliwości – zwolnienie ze względu na zakres wykonywanych czynności (art. 43 ust. 1), ze względu na szczegółowe przepisy (art. 82 ust. 3) oraz ze względu na nieprzekroczenie limitu wartości sprzedaży w ubiegłym roku podatkowym (art. 113 ust. 1 i 9).
Elementy faktury takie jak: „VAT” czy „Kopia/Oryginał” nie są obecnie wymagane, a ich zawarcie nie wpływa na poprawność wystawianej faktury.
Elementy faktury VAT uproszczonej
Podatnicy VAT czynni oraz zwolnieni mają możliwość wystawiania tzw. faktur uproszczonych, jeśli kwota należności ogółem nie przekracza 450 zł albo kwoty 100 euro, jeżeli kwota ta określona jest w euro. Należy pamiętać, że nie można wystawiać faktury uproszczonej w przypadku sprzedaży na rzecz osób fizycznych nieprowadzących działalności gospodarczej, które proszą o fakturę. Podatnik nie ma obowiązku wystawiania faktury uproszczonej, a nawet niewielkie kwoty ma prawo udokumentować zwykłą fakturą.
Na fakturze uproszczonej powinny znaleźć się takie informacje, jak:
- data wystawienia,
- datę dokonania lub zakończenia dostawy towarów lub świadczenia usług, o ile taka data różni się od daty wystawienia,
- kolejny numer, który w sposób jednoznaczny identyfikuje fakturę,
- imię, nazwisko lub nazwę podatnika oraz jego adres,
- numery, za pomocą których sprzedawca oraz nabywca może być zidentyfikowany dla podatku od towarów i usług,
- nazwę towaru lub usługi,
- kwoty wszelkich opustów lub obniżek cen, w tym w formie rabatu z tytułu wcześniejszej zapłaty, o ile nie zostały one uwzględnione w cenie jednostkowej netto,
- dane pozwalające określić kwotę podatku dla poszczególnych stawek – np. wartość sprzedaży brutto z podziałem na stawki wraz ze wskazaniem tych stawek,
- kwota należności ogółem.
Jeżeli faktura uproszczona zawiera dane pozwalające określić kwotę podatku dla poszczególnych stawek, nie musi zawierać takich informacji, jak:
- imienia i nazwiska lub nazwy nabywcy oraz jego adresu,
- ilości dostarczonych towarów lub zakresu wykonanych usług,
- ceny jednostkowej netto,
- wartości sprzedaży netto,
- stawki podatku, sumy wartości sprzedaży netto z podziałem na stawki podatku i sprzedaż zwolnioną oraz kwoty podatku.
Faktury uproszczonej nie należy wystawiać w celu udokumentowania:
- dostawy towarów lub usług dla osób nieprowadzących działalności gospodarczej,
- wewnątrzwspólnotowej sprzedaży towarów na odległość oraz sprzedaży na odległość towarów importowanych,
- wewnątrzwspólnotowych dostaw towarów,
- dostawy towarów lub świadczenia usług podlegających opodatkowaniu na terytorium innego państwa członkowskiego UE niż Polska, gdzie stroną zobowiązaną do zapłaty podatku od wartości dodanej jest nabywca.
Faktura uproszczona a paragon
Warto zwrócić uwagę, że do 31 grudnia 2026 r. ze względu na mniejszą liczbę wymaganych elementów na fakturze uproszczonej za taką fakturę może zostać uznany paragon. Paragon zawiera dane o sprzedawcy, przedmiocie transakcji czy informacje dotyczące podatku VAT. Aby paragon mógł zostać uznany za fakturę, należy umieścić na nim NIP nabywcy. Jeśli kasa fiskalna umożliwia umieszczenie na paragonie NIP-u kupującego, może on posłużyć do rozliczenia kosztów firmowych oraz odliczenia VAT. Należy również pamiętać o limicie 450 zł lub 100 euro, do którego dozwolone jest wystawianie faktur uproszczonych.
Podpis na fakturze sprzedaży
Przepisy nie wymagają podpisów sprzedawcy i nabywcy ani pieczątek firmowych, aby faktura mogła zostać uznana za dokument księgowy. Zgodnie z tym faktura bez podpisów jest pełnoprawnym dokumentem księgowym. Faktura ustrukturyzowana nie zawiera podpisów – jej autentyczność pochodzenia i integralność zapewnia KSeF.
Od tej zasady istnieje wyjątek – faktura VAT RR, którą nabywca wystawia przy zakupie produktów rolnych od rolnika ryczałtowego. W postaci papierowej zawiera ona czytelne podpisy osób uprawnionych do jej wystawienia i otrzymania (albo podpisy oraz imiona i nazwiska tych osób). Fakturę VAT RR w postaci elektronicznej wystawianą poza KSeF opatrują kwalifikowanym podpisem elektronicznym dostawca i nabywca.
W jaki sposób wystawić fakturę VAT w systemie wFirma.pl?
Z systemem wFirma.pl użytkownik nie musi obawiać się czy faktura zawiera wszystkie wymagane elementy bowiem system przy prawidłowym wykorzystywaniu jego schematów zawiera aktualnie niezbędne elementy na fakturze. Każda zmiana w prawie również terminowo wdrażana jest w systemie. Wystawienie faktury VAT odbywa się schematem: PRZYCHODY » SPRZEDAŻ » WYSTAW » FAKTURĘ. W wyświetlonym oknie należy uzupełnić wszystkie wymagane pola.
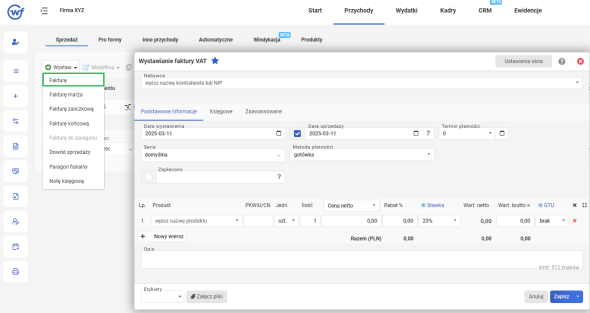
Po włączeniu integracji z KSeF wystawiona faktura jest przesyłana do Krajowego Systemu e-Faktur, a nadany jej numer KSeF jest widoczny w systemie.