Wielu przedsiębiorców rezygnuje z korzystania z własnych bądź firmowych samochodów w działalności gospodarczej, gdyż posiadanie auta niesie za sobą szereg kosztów i obowiązków. Czasami prostszym rozwiązaniem staje się wynajem samochodu. Jak rozliczyć wynajmowany pojazd w kosztach firmy? Czy trzeba prowadzić do niego kilometrówkę? Sprawdź, jak rozliczyć wynajem samochodu w działalności gospodarczej.
Umowa najmu
Najem samochodu w działalności może zostać zrealizowany na podstawie umowy najmu. Zgodnie z art. 659 § 1 Kodeksu cywilnego przez umowę najmu wynajmujący zobowiązuje się oddać najemcy rzecz do używania przez czas oznaczony lub nieoznaczony, a najemca zobowiązuje się płacić wynajmującemu umówiony czynsz. Według § 2 tego przepisu czynsz może być oznaczony w pieniądzach lub w świadczeniach innego rodzaju.
Wydatki związane z wynajmowanym samochodem
Decydując się na wynajem samochodu, przedsiębiorca ponosić będzie różnego rodzaju wydatki za najem, jak i eksploatację pojazdu. Podstawowym kosztem będzie czynsz za wynajmowany pojazd. Innymi wydatkami będą bieżące wydatki dotyczące eksploatacji samochodu, jak zakup paliwa, opłaty za parking lub autostradę czy koszty ewentualnych napraw.
Rozliczanie wydatków na wynajmowany samochód osobowy w firmie opiera się na kluczowej decyzji przedsiębiorcy: czy pojazd będzie używany wyłącznie w działalności, czy też w sposób mieszany (służbowo i prywatnie). Od tego wyboru zależą wysokość odliczeń i obowiązki formalne.
W pierwszym przypadku, gdy przedsiębiorca użytkuje wynajmowany pojazd wyłącznie w działalności, możliwe jest odliczenie 100% podatku VAT od wydatków eksploatacyjnych związanych z wynajmowanym pojazdem i zaliczenie tych wydatków w 100% do kosztów, jeżeli zostaną spełnione poniższe warunki:
- prowadzenie ewidencji przebiegu pojazdu (tzw. kilometrówki),
- zgłoszenie pojazdu do urzędu skarbowego na formularzu VAT-26,
- ustalenie zasad używania pojazdu (np. w regulaminie), które wykluczają jego użycie do celów prywatnych.
W drugim przypadku, gdy podatnik nie wykorzystuje wynajmowanego pojazdu osobowego wyłącznie do działalności, ale również prywatnie odliczy wyłącznie 50% podatku VAT od wydatków z nim związanych, natomiast w KPiR wydatki eksploatacyjne zostaną ujęte w 75% ich wartości. W przypadku czynnych podatników VAT wykorzystujących pojazd w celach mieszanych, w KPiR znajdzie się 75% sumy wartości netto i nieodliczonego podatku VAT (tj. 50% VAT).
Przykład 1.
W czerwcu 2026 roku czynny podatnik VAT, rozliczający się na podstawie KPiR, poniósł następujące koszty eksploatacyjne związane z wynajmowanym samochodem osobowym wykorzystywanym na cele mieszane:
- zakup paliwa: 150 zł netto, 34,50 zł VAT,
- koszt myjni: 60 zł netto, 13,80 zł VAT.
Zgodnie z przepisami obowiązującymi od 2019 roku do kosztów w KPiR podatnik ujmie 75% sumy wartości netto oraz 50% nieodliczonego podatku VAT, czyli:
150 zł + 60 zł = 210 zł wartość netto
34,50 zł + 13,80 zł = 48,30 zł wartość VAT
210 zł + (50% x 48,30 zł) = 234,15 zł
234,15 zł x 75% = 175,61 zł
Zatem w KPiR podatnik może ująć kwotę 175,61 zł oraz odliczy 50% podatku VAT, czyli kwotę 24,15 zł.
Wynajem samochodu a opłata za czynsz
Zgodnie z art. 23 ust. 1. pkt 47a ustawy o PIT podatnicy mogą zaliczyć do kosztów uzyskania przychodu opłaty z tytułu najmu samochodu osobowego do limitu kwotowego, którego wysokość od 1 stycznia 2026 r. zależy od rodzaju pojazdu i poziomu emisji CO2. Dla samochodów elektrycznych i wodorowych limit wynosi 225 000 zł, dla samochodów o emisji CO2 poniżej 50 g/km – 150 000 zł, natomiast dla pozostałych samochodów (o emisji CO2 równej 50 g/km lub wyższej) – 100 000 zł. Wartość samochodu w stosunku do wskazanego limitu, ustalana jest na podstawie sporządzonej umowy najmu. Zatem ważne jest, aby w tego rodzaju umowie zawrzeć informacje dotyczące jego wartości. Natomiast w przypadku najmu krótkoterminowego (poniżej 6 miesięcy, np. najem na minuty), zgodnie z art. 23 ust. 5d ustawy o PIT przyjmuje się wartość pojazdu ustaloną dla celów ubezpieczenia.
Podsumowując, przedsiębiorca, który wynajmuje samochód osobowy, rozliczy w kosztach czynsz za jego najem do limitu właściwego dla danego pojazdu (100 000 zł, 150 000 zł lub 225 000 zł), bez względu na sposób użytkowania pojazdu. Wyjątkiem jest czynsz skalkulowany w sposób obejmujący koszty eksploatacji samochodu – przy użytkowaniu mieszanym do tej części czynszu stosuje się dodatkowo ograniczenie do 75%.
Przykład 2.
Przedsiębiorca będący podatnikiem zwolnionym z VAT wykorzystuje wyłącznie w działalności wynajmowany samochód osobowy o wartości 180 000 zł i emisji CO2 wynoszącej 120 g/km. W jakiej kwocie może ująć w KPiR miesięczną wartość czynszu z tytułu najmu samochodu, jeżeli wynosi ona 1 000 zł brutto?
Zgodnie z limitem 100 000 zł, właściwym dla samochodu o emisji CO2 równej 50 g/km lub wyższej, przedsiębiorca może ująć opłaty za wynajem samochodu w kosztach maksymalnie w kwocie proporcjonalnej do wartości pojazdu. Zatem czynsz miesięczny ujmowany będzie w KPiR w kwocie 555,56 zł, ponieważ 100 000 zł / 180 000 zł × 1 000 zł = 555,56 zł.
- 225 000 zł – pojazdy elektryczne i wodorowe,
- 150 000 zł – samochody o emisji CO2 poniżej 50 g/km,
- 100 000 zł – samochody o emisji CO2 równej 50 g/km lub wyższej.
Rozliczenie czynszu za wynajem samochodu w systemie wFirma.pl
Sposób księgowania czynszu dotyczącego najmu samochodu użytkowanego w systemie wFirma.pl jest bardzo prosty.
W pierwszej kolejności należy wprowadzić pojazd do systemu zgodnie z artykułem: Dodawanie pojazdu do systemu. Wówczas na jego podstawie wydatki powiązane z danym samochodem zostaną poprawnie rozliczone w kosztach uzyskania przychodu oraz rejestrze VAT zakupów.
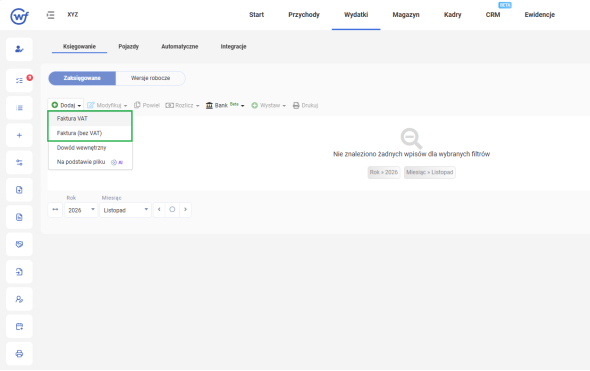
Zaksięgowanie czynszu za najem możliwe jest z zakładki: WYDATKI » KSIĘGOWANIE » ZAKSIĘGOWANE » DODAJ » FAKTURA VAT/FAKTURA (BEZ VAT).
Następnie w oknie szuflady należy wypełnić pola zgodnie z otrzymaną fakturą oraz oznaczyć rodzaj wydatku LEASING LUB DZIERŻAWA SAMOCHODU.
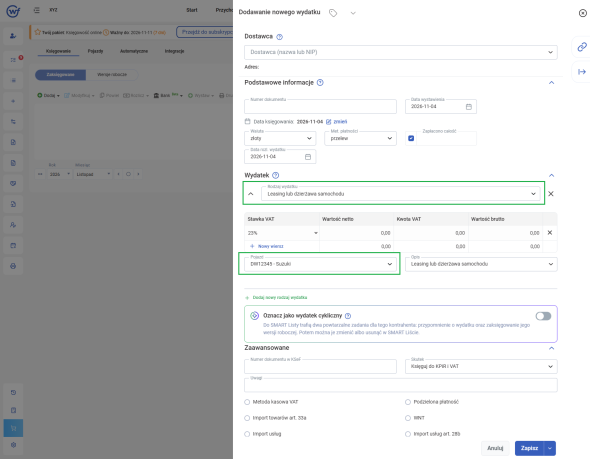
Po zapisaniu wydatek zostanie ujęty odpowiednio w 15 kolumnie KPiR – pozostałe wydatki w kwocie wskazanej w polu WARTOŚĆ NETTO (faktura VAT)/RAZEM (faktura bez VAT). Jeżeli wartość pojazdu przekracza limit właściwy dla danego pojazdu (100 000 zł, 150 000 zł lub 225 000 zł), wówczas opłata zostanie ujęta w kosztach uzyskania przychodu w proporcji do tego limitu. W przypadku faktury VAT, w rejestrze zakupu VAT znajdzie się 50% bądź 100% podatku VAT (w zależności od sposobu wykorzystywania pojazdu).
Polecamy: